O que esta calculadora faz
Esta ferramenta se aplica a empregadores dos Estados Unidos e estima o custo total de empregar um trabalhador — não apenas o salário, mas também os encargos trabalhistas do lado do empregador somados a ele. Ela usa taxas padrão da época de 2024: Social Security 6,2%, Medicare 1,45%, FUTA 0,6% (após o crédito estadual padrão) sobre os primeiros $7.000 de salário e uma alíquota editável de SUTA (seguro-desemprego estadual). As alíquotas e as bases salariais estaduais variam bastante, então ajuste os campos de SUTA de acordo com o seu estado e a sua classificação de experiência.
Como usar
Informe o salário bruto anual do funcionário. As alíquotas federais padrão já vêm preenchidas; altere qualquer uma delas se a sua situação for diferente. FUTA e SUTA são limitados às respectivas bases salariais, porque os impostos de seguro-desemprego incidem apenas sobre a primeira parte do salário. Clique em calcular para ver cada componente de imposto e o total geral.
A fórmula explicada
O custo para o empregador é igual ao salário mais o FICA (Social Security + Medicare, ambos na alíquota correspondente do empregador), mais FUTA e SUTA. Neste modelo simplificado, o FICA incide sobre o salário inteiro, enquanto FUTA e SUTA incidem apenas até suas bases salariais: \(\min(\text{salário}, \text{base}) \times \text{taxa}\). Observe que esta é apenas a parcela do empregador — os funcionários pagam um valor equivalente e separado de FICA, retido no contracheque.
$$\begin{gathered} \text{Custo Total} = W + \left( S + M + F + U \right) \\[1.5em] \text{onde}\quad \left\{ \begin{aligned} W &= \text{Salário} \\ S &= W \times \dfrac{\text{Alíquota SS (\%)}}{100} \\ M &= W \times \dfrac{\text{Alíquota Medicare (\%)}}{100} \\ F &= \min\!\left(W,\ \text{Base do FUTA}\right) \times \dfrac{\text{Alíquota FUTA (\%)}}{100} \\ U &= \min\!\left(W,\ \text{Base do SUTA}\right) \times \dfrac{\text{Alíquota SUTA (\%)}}{100} \end{aligned} \right. \end{gathered}$$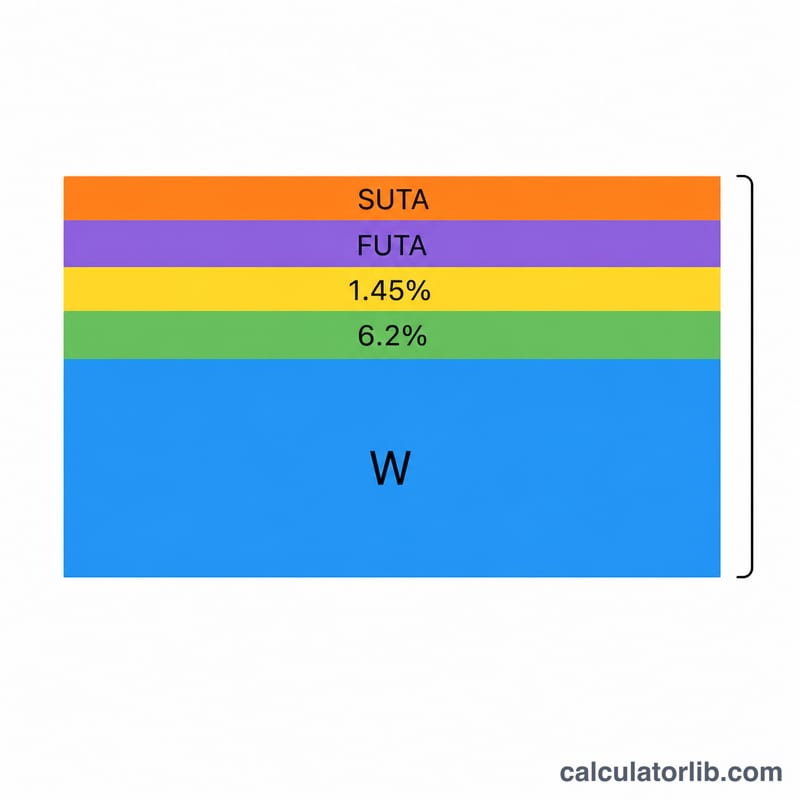
Exemplo prático
Para um salário de $50.000 com as alíquotas padrão: Social Security = 50.000 × 6,2% = $3.100; Medicare = 50.000 × 1,45% = $725; FUTA = 7.000 × 0,6% = $42; SUTA = 7.000 × 2,7% = $189. O total de encargos é $4.056, portanto o custo total do empregador é $54.056.
$$\text{Seguridade Social} = 50\,000 \times 6{,}2\% = \$3\,100$$$$\text{Medicare} = 50\,000 \times 1{,}45\% = \$725$$$$\text{FUTA} = 7\,000 \times 0{,}6\% = \$42$$$$\text{SUTA} = 7\,000 \times 2{,}7\% = \$189$$$$\text{Total de impostos sobre a folha} = \$4\,056 \quad\Rightarrow\quad \text{Custo total do empregador} = \$54\,056$$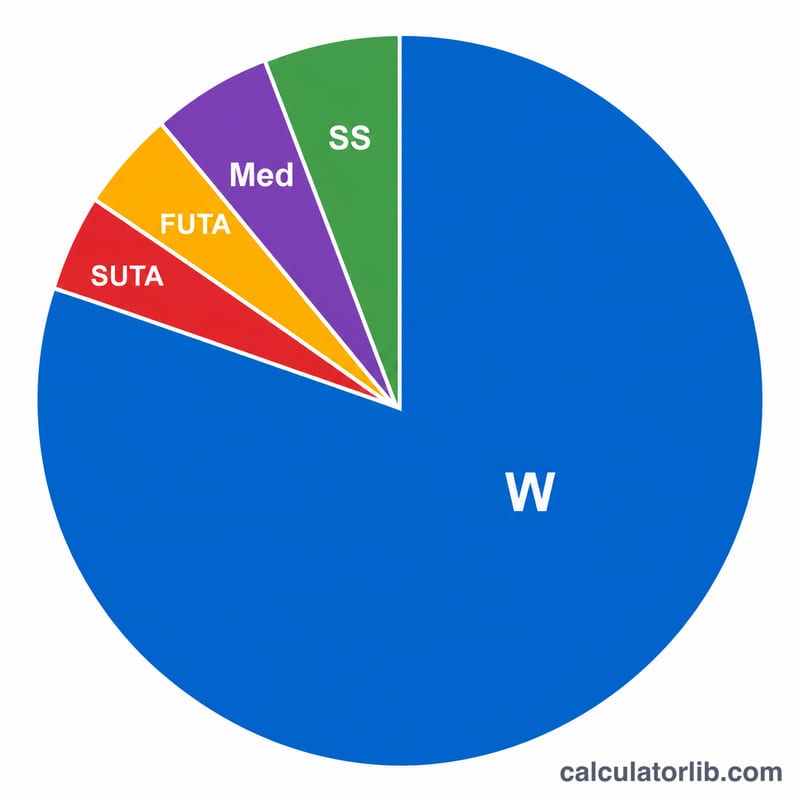
Perguntas frequentes
Por que FUTA e SUTA são tão pequenos? Eles incidem apenas sobre os primeiros milhares de dólares do salário (a base salarial), então, para qualquer salário de tempo integral, atingem um teto fixo.
Isso inclui benefícios ou seguro de acidentes de trabalho? Não — a calculadora cobre apenas os encargos trabalhistas obrigatórios. Plano de saúde, contrapartida de aposentadoria e seguro de acidentes de trabalho (workers' compensation) aumentam ainda mais o custo real.
E o imposto adicional do Medicare? O imposto adicional do Medicare de 0,9% é pago apenas pelo empregado e não é um custo do empregador, por isso foi excluído aqui.