O que é a Calculadora de Custo Total do Empréstimo ACB?
Esta calculadora mostra o panorama completo de um empréstimo amortizável: não apenas a parcela mensal, mas o custo total que você pagará ao longo do empréstimo e quanto desse valor corresponde a juros. Ela funciona para financiamentos imobiliários, financiamentos de veículos, empréstimos pessoais e qualquer empréstimo parcelado de taxa fixa com parcelas mensais iguais.
Como usar
Informe o valor do empréstimo (o principal que você toma emprestado), a taxa de juros anual em porcentagem e o prazo em anos. A calculadora converte o prazo em meses e a taxa anual em taxa mensal, calcula a parcela mensal igual (EMI) e a multiplica pelo número de pagamentos para obter o custo total.
A fórmula explicada
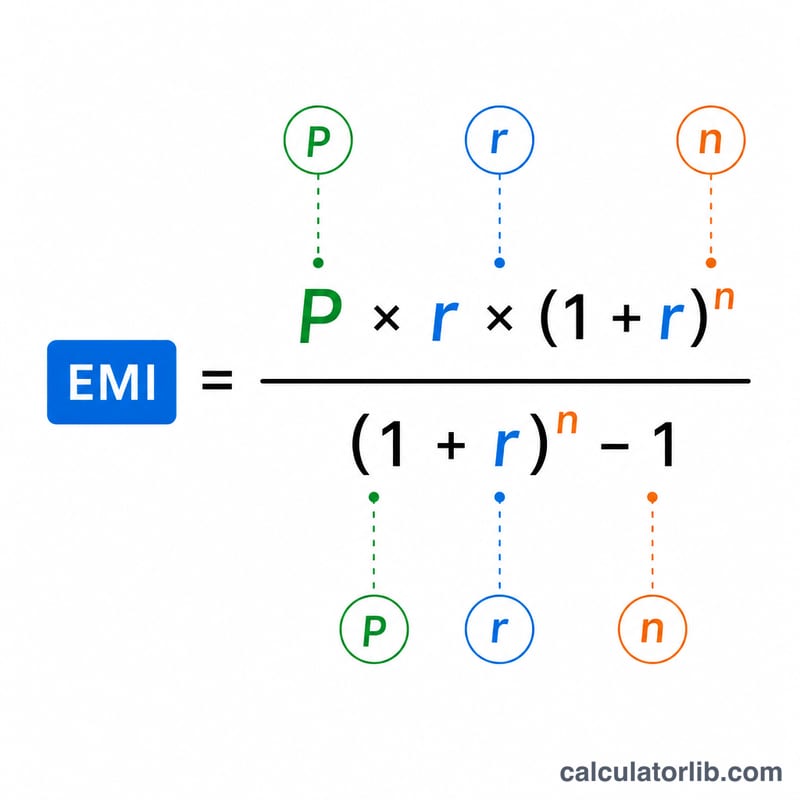
A fórmula da EMI é $$\text{EMI} = \dfrac{P \cdot r \cdot (1+r)^n}{(1+r)^n - 1}$$ em que \(P\) é o principal, \(r\) é a taxa de juros mensal (taxa anual \(\div 12 \div 100\)) e \(n\) é o número total de pagamentos mensais (anos \(\times 12\)). Custo total \(= \text{EMI} \times n\) e juros totais \(= \text{custo total} - P\). Se a taxa for 0%, a EMI é simplesmente \(P \div n\).
Exemplo prático
Tome emprestado $200.000 a 6% de juros ao ano por 30 anos. Taxa mensal \(r = 0{,}005\), \(n = 360\). A EMI fica em cerca de $1.199,10. Custo total $$= 1\,199{,}10 \times 360 \approx \$431\,676$$ dos quais cerca de $231.676 são juros — mais do que o valor originalmente emprestado.
Entendendo o custo total do seu empréstimo
O custo total de um empréstimo é simplesmente a soma de tudo o que você paga ao longo dele. Mecanicamente, equivale à parcela mensal multiplicada pelo número de pagamentos, mas conceitualmente se divide em duas partes:
$$\text{Custo Total} = \text{Principal} + \text{Juros Totais}.$$O principal é o valor que você de fato tomou emprestado; o restante são juros — a cobrança do credor pelo uso desse dinheiro ao longo do tempo.
Um prazo maior reduz a parcela mensal, mas aumenta os juros totais. Alongar o pagamento por mais meses diminui cada parcela, o que pode facilitar o orçamento mensal, mas, como o saldo devedor é amortizado mais lentamente, os juros incidem sobre um saldo maior por mais tempo. As linhas de 30 anos acima custam muito mais no total do que as de 15 anos com a mesma taxa, mesmo com a parcela mensal menor.
Os juros podem superar o principal. Em empréstimos de longo prazo e taxa alta, é perfeitamente possível pagar mais em juros do que o valor originalmente emprestado — os exemplos de 6%/30 anos e 8%/30 anos ultrapassam esse limite. Isso é consequência direta da capitalização ao longo de um horizonte longo.
Este valor segue o modelo padrão de amortização: cada pagamento fixo cobre primeiro os juros devidos no mês, e o restante reduz o principal. As primeiras parcelas são majoritariamente juros; as últimas, majoritariamente principal. Uma tabela de amortização mostra essa divisão mês a mês e explica por que os juros totais se concentram no início.
O que esta calculadora não inclui: o resultado reflete apenas principal e juros à taxa nominal informada. Ele exclui taxas de originação, custos de fechamento, seguros, impostos e outras cobranças. Por causa delas, o custo real do empréstimo — captado pelo APR — pode ser maior do que a taxa informada aqui. Esta é uma informação educativa geral, não uma recomendação financeira pessoal.
Principais termos explicados
- Principal (P)
- O valor original emprestado, antes de qualquer acréscimo de juros.
- Taxa de juros anual
- A taxa nominal anual cobrada sobre o saldo devedor, informada em porcentagem (por exemplo, 6 para 6%).
- Taxa mensal (r)
- A taxa anual convertida em decimal mensal: \(r = \dfrac{\text{taxa}}{1200}\). Para uma taxa anual de 6%, \(r = 0{,}005\).
- Prazo / número de pagamentos (n)
- O total de parcelas mensais, \(n = 12 \times \text{anos}\). Um empréstimo de 30 anos tem \(n = 360\) pagamentos.
- EMI (parcela mensal igual)
- A parcela mensal fixa que quita totalmente o empréstimo ao longo do prazo, dada por \(M = P \cdot \dfrac{r(1+r)^{n}}{(1+r)^{n}-1}\).
- Custo total
- A soma de todos os pagamentos do empréstimo: \(M \times n\). É igual ao principal mais os juros totais.
- Juros totais
- A parte do custo total que não é principal: \(\text{Custo Total} - P\).
- Amortização
- O processo de quitar um empréstimo por meio de pagamentos periódicos iguais, em que cada pagamento é dividido entre juros sobre o saldo atual e redução do principal.
- Taxa fixa vs. variável
- Uma taxa fixa permanece constante durante todo o empréstimo, de modo que a EMI e o custo total são conhecidos antecipadamente. Uma taxa variável pode mudar conforme as condições de mercado, tornando incertos os pagamentos futuros e o custo total. Esta calculadora pressupõe taxa fixa.
Taxas básicas de juros dos bancos centrais hoje
As últimas taxas básicas oficiais dos principais bancos centrais, atualizadas automaticamente – a referência que as taxas de depósito e de empréstimo dos bancos acompanham.
- Federal Reserve · Estados Unidos
- 3,75–4,00%
- Em
- 2026-11-13
- Variação em 1 ano
- 0 p.p.
Última variação Alta +25 p.b. Federal Reserve alterou sua taxa em 2026-09-17: de 3,50–3,75% para 3,75–4,00%.
| Banco central | Taxa básica | Em | Variação em 1 ano |
|---|---|---|---|
| Banco Central do Brasil · Brasil | 13,75% | 2026-11-16 | −1,25 p.p. |
| Banco de México · México | 6,25% | 2026-11-10 | −1,00 p.p. |
| Federal Reserve · Estados Unidos | 3,75–4,00% | 2026-11-13 | 0 p.p. |
| Banco Central Europeu | 2,50% | 2026-11-17 | +0,50 p.p. |
| Sveriges Riksbank · Suécia | 2,00% | 2026-11-17 | +0,25 p.p. |
| Banco Central da Arábia Saudita · Arábia Saudita | 4,50% | 2026-10-29 | 0 p.p. |
| Reserve Bank da Austrália · Austrália | 4,60% | 2026-10-31 | +1,00 p.p. |
| Banco Central da República da Turquia · Turquia | 36,00% | 2026-11-06 | −3,50 p.p. |
| Banco da Rússia · Rússia | 14,00% | 2026-11-10 | −2,50 p.p. |
| Banco do Povo da China · China | 3,00% | 2026-11-10 | 0 p.p. |
| Banco do Canadá · Canadá | 2,50% | 2026-11-13 | +0,25 p.p. |
| Banco Central da Índia · Índia | 5,50% | 2026-10-19 | 0 p.p. |
| Banco da Inglaterra · Reino Unido | 4,00% | 2026-11-17 | 0 p.p. |
| Banco do Japão · Japão | 1,25% | 2026-11-10 | +0,75 p.p. |
| Banco da Coreia · Coreia do Sul | 3,00% | 2026-11-02 | +0,50 p.p. |
Federal Reserve: taxas básicas e taxas overnight de mercado
As taxas que balizam a política monetária e a taxa overnight de mercado que elas orientam, cada uma com a data do seu último valor publicado.
| Taxa | Nível | Em | Variação em 1 ano |
|---|---|---|---|
| Intervalo da meta dos fed funds | 3,75–4,00% | 2026-11-13 | 0 p.p. |
| Taxa efetiva dos fed funds (EFFR) | 3,88% | 2026-11-13 | 0 p.p. |
| Secured Overnight Financing Rate (SOFR) | 3,90% | 2026-11-13 | −0,10 p.p. |
Cada taxa mantém a data do seu último valor publicado; as taxas overnight de mercado são publicadas no dia útil seguinte.
Juros bancários: Vietnã
Vietnã: quanto os bancos comerciais cobram em média de quem toma empréstimo e pagam a quem poupa, conforme informado pelo banco central ao Banco Mundial (dados anuais).
- Taxa de empréstimo 2023
- 9,32%
- Taxa de depósito 2023
- 4,78%
- Taxa de juros real 2023
- 7,01%
- Empréstimo menos depósito 2023
- 4,54 p.p.
| Ano | Taxa de empréstimo | Taxa de depósito |
|---|---|---|
| 2023 | 9,32% | 4,78% |
| 2022 | 8,01% | 3,82% |
| 2021 | 7,81% | 3,38% |
| 2020 | 7,65% | 4,12% |
| 2019 | 7,71% | 4,98% |
| 2018 | 7,37% | 4,74% |
A taxa de juros real é a taxa de empréstimo descontada a inflação (deflator do PIB). A taxa que um banco oferece a você pode ser diferente.
Último dado: 2026-11-13 Dados atualizados em 2026-11-17 · atual
Fonte: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Termos de uso permitido das estatísticas do BIS; Federal Reserve Bank of New York Termos de uso do New York Fed; Board of Governors of the Federal Reserve System Domínio público (obra do governo dos EUA); European Central Bank Política de reutilização do BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Termos de dados abertos do Riksbank; Reserve Bank of Australia 2026 Termos de direitos autorais do RBA (Cash Rate); Bank of Canada Termos de uso do Bank of Canada; Bank of England Open Government Licence v3.0
A variação em um ano é calculada pela CalculatorLib a partir destes dados. Rótulos traduzidos pela CalculatorLib: não é uma tradução oficial de BIS. The EFFR and SOFR are subject to the Terms of Use posted at newyorkfed.org. The New York Fed is not responsible for publication of the EFFR and SOFR by CalculatorLib, does not sanction or endorse any particular republication, and has no liability for your use.
Detalhes da fonte e metodologia
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Federal Reserve Bank of New York — Reference rates (EFFR, SOFR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Taxas de juros em Estados Unidos: todos os números e histórico
Perguntas frequentes
Isso inclui taxas ou seguros? Não. Considera apenas principal e juros. Taxas de originação, seguros e impostos são adicionais.
E se minha taxa mudar? O cálculo pressupõe taxa fixa. Para empréstimos de taxa variável, o resultado é uma estimativa baseada na taxa que você informar.
Posso usar meses em vez de anos? Informe um ano fracionário — por exemplo, 1,5 ano para 18 meses.