¿Qué es la calculadora del coste total de un préstamo ACB?
Esta calculadora te muestra la imagen completa de un préstamo con amortización: no solo la cuota mensual, sino el coste total que devolverás a lo largo de la vida del préstamo y qué parte de ese importe corresponde a intereses. Sirve para hipotecas, préstamos de coche, préstamos personales y cualquier crédito a cuotas fijas con pagos mensuales iguales.
Cómo usarla
Introduce el importe del préstamo (el capital que pides prestado), el tipo de interés anual en porcentaje y el plazo en años. La calculadora convierte el plazo a meses y el tipo anual a tipo mensual, calcula la cuota mensual fija (EMI), y luego la multiplica por el número de pagos para obtener el coste total.
La fórmula explicada
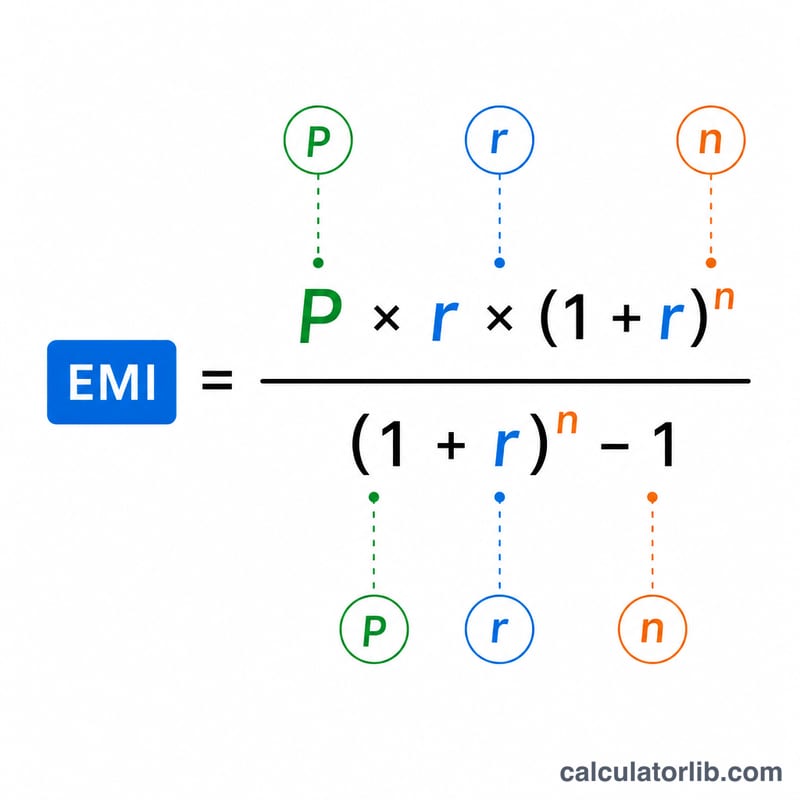
La fórmula de la cuota es $$\text{Cuota} = \dfrac{P \cdot r \cdot (1+r)^n}{(1+r)^n - 1}$$ donde \(P\) es el capital, \(r\) es el tipo de interés mensual (tipo anual ÷ 12 ÷ 100) y \(n\) es el número total de pagos mensuales (años × 12). El coste total \(= \text{Cuota} \times n\), y los intereses totales \(= \text{coste total} - P\). Si el tipo es del 0 %, la cuota es simplemente \(P \div n\).
Ejemplo práctico
Imagina que pides 200.000 $ a un 6 % de interés anual a 30 años. El tipo mensual \(r = 0{,}005\) y \(n = 360\). La cuota mensual resulta de unos 1.199,10 $. El coste total $$= 1.199{,}10 \times 360 \approx 431.676\ \$$$ de los cuales aproximadamente 231.676 $ son intereses: más que la cantidad que pediste prestada en un principio.
Entender el Costo Total de Su Préstamo
El costo total de un préstamo es simplemente la suma de todo lo que devuelve durante su vida. Mecánicamente, es igual al pago mensual multiplicado por el número de pagos, pero conceptualmente se divide en dos partes:
$$\text{Costo Total} = \text{Principal} + \text{Interés Total}.$$El principal es la cantidad que realmente pidió prestada; el resto es interés — el cargo del prestamista por el uso de ese dinero durante el tiempo.
Un plazo más largo reduce el pago mensual pero aumenta el interés total. Extender el reembolso durante más meses reduce cada cuota, lo que puede facilitar el presupuesto mensual, pero como el saldo se paga más lentamente, los intereses se acumulan en un saldo pendiente más grande durante más tiempo. Las filas de 30 años anteriores cuestan mucho más en total que las filas de 15 años a la misma tasa, aunque el pago mensual sea menor.
El interés puede exceder el principal. En préstamos a largo plazo y con tasas altas, es completamente posible pagar más en interés de lo que pidió prestado originalmente — los ejemplos de 6%/30 años y 8%/30 años cruzan esa línea. Esta es una consecuencia directa de la composición durante un horizonte largo.
Esta figura sigue el modelo de amortización estándar: cada pago fijo cubre primero el interés vencido ese mes, y el resto reduce el principal. Los primeros pagos son principalmente interés; los pagos posteriores son principalmente principal. Un cronograma de amortización muestra esta división mes a mes y explica por qué el interés total está concentrado al principio.
Lo que esta calculadora no incluye: el resultado refleja solo el principal e interés a la tasa nominal indicada. Excluye honorarios de originación, costos de cierre, seguros, impuestos y otros cargos. Debido a esos, el costo real de endeudamiento — capturado por la APR — puede ser más alto que la tasa ingresada aquí. Esta es información educativa general, no asesoramiento financiero personal.
Términos Clave Explicados
- Principal (P)
- La cantidad original prestada, antes de que se agregue interés alguno.
- Tasa de interés anual
- La tasa anual nominal cargada sobre el saldo pendiente, ingresada como porcentaje (por ejemplo, 6 para 6%).
- Tasa mensual (r)
- La tasa anual convertida a decimal por mes: \(r = \dfrac{\text{tasa}}{1200}\). Para una tasa anual del 6%, \(r = 0.005\).
- Plazo / número de pagos (n)
- El recuento total de cuotas mensuales, \(n = 12 \times \text{años}\). Un préstamo de 30 años tiene \(n = 360\) pagos.
- EMI (Cuota Mensual Igualada)
- El pago mensual fijo que amortiza completamente el préstamo durante su plazo, dado por \(M = P \cdot \dfrac{r(1+r)^{n}}{(1+r)^{n}-1}\).
- Costo total
- La suma de todos los pagos durante el préstamo: \(M \times n\). Equivale al principal más el interés total.
- Interés total
- La porción del costo total que no es principal: \(\text{Costo Total} - P\).
- Amortización
- El proceso de reembolsar un préstamo mediante pagos periódicos iguales, donde cada pago se divide entre interés sobre el saldo actual y reducción del principal.
- Tasa fija vs. variable
- Una tasa fija permanece constante durante la vida del préstamo, por lo que la EMI y el costo total se conocen de antemano. Una tasa variable puede cambiar con las condiciones del mercado, haciendo que los pagos futuros y el costo total sean inciertos. Esta calculadora asume una tasa fija.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-13 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-17 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-17 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-17 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en Vietnam
Lo que los bancos comerciales de Vietnam cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2023
- 9,32 %
- Tasa de depósito 2023
- 4,78 %
- Tasa de interés real 2023
- 7,01 %
- Préstamo menos depósito 2023
- 4,54 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2023 | 9,32 % | 4,78 % |
| 2022 | 8,01 % | 3,82 % |
| 2021 | 7,81 % | 3,38 % |
| 2020 | 7,65 % | 4,12 % |
| 2019 | 7,71 % | 4,98 % |
| 2018 | 7,37 % | 4,74 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-17 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Incluye comisiones o seguros? No. Solo contempla el capital y los intereses. Las comisiones de apertura, los seguros y los impuestos van aparte.
¿Y si mi tipo de interés cambia? El cálculo asume un tipo fijo. En los préstamos a tipo variable, el resultado es una estimación basada en el tipo que introduzcas.
¿Puedo usar meses en lugar de años? Introduce un año fraccionado; por ejemplo, 1,5 años para 18 meses.