ACB贷款总成本计算器是什么?
这款计算器帮你看清等额本息贷款的全貌:不只是每月还多少,更重要的是整个贷款期内你实际要偿还的总成本,以及其中有多少是利息。它适用于房贷、车贷、个人消费贷,以及任何按月等额还款的固定利率分期贷款。
如何使用
填入贷款金额(你借入的本金)、以百分比表示的年利率,以及以年为单位的贷款期限。计算器会把年限换算成月数、把年利率换算成月利率,先算出每月等额还款额(EMI),再乘以还款总期数,得出贷款总成本。
计算公式详解
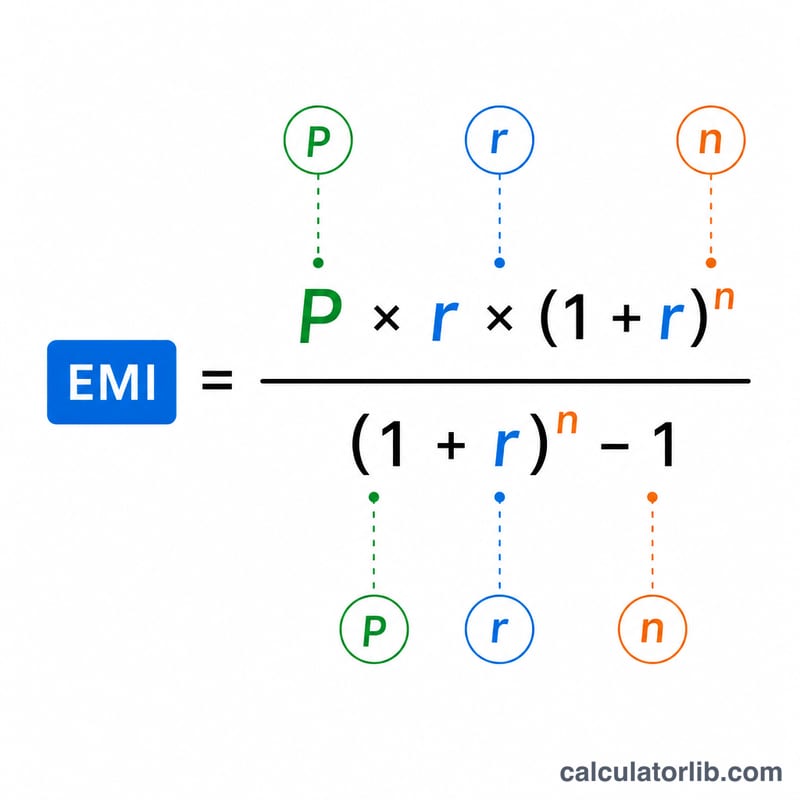
EMI公式为 $$\text{EMI} = \dfrac{P \cdot r \cdot (1+r)^n}{(1+r)^n - 1}$$,其中 \(P\) 是本金,\(r\) 是月利率(年利率 \(\div 12 \div 100\)),\(n\) 是还款总期数(年限 \(\times 12\))。贷款总成本 \(= \text{EMI} \times n\),总利息 \(= \text{总成本} - P\)。如果利率为 0%,那么 EMI 就直接等于 \(P \div n\)。
实例演算
假设借入 200,000 美元,年利率 6%,贷款期限 30 年。月利率 \(r = 0.005\),\(n = 360\)。算出的每月还款额约为 1,199.10 美元。贷款总成本 $$= 1{,}199.10 \times 360 \approx 431{,}676 \text{ 美元}$$,其中约 231,676 美元 是利息——比当初借入的本金还要多。
理解你的总贷款成本
贷款的总成本就是你在贷款期间内偿还的所有款项之和。从机制上讲,它等于月供乘以支付次数,但从概念上讲,它分为两部分:
$$\text{总成本} = \text{本金} + \text{总利息}。$$本金是你实际借入的金额;其余部分是利息 — 是贷款人对你使用该笔资金的时间费用的收费。
较长的期限会降低月供但增加总利息。将还款拉长到更多个月会降低每期的分期付款,这有助于缓解月度预算压力,但由于余额下降速度较慢,利息会在更大的未偿余额上长期增加。上面的30年期限行的成本远高于相同利率下的15年期限行,尽管月供更低。
利息可能超过本金。在长期、高利率的贷款上,完全可能支付的利息超过你最初借入的本金 — 6%/30年和8%/30年的例子都越过了这条线。这是长期复利的直接后果。
此图遵循标准的摊销模型:每笔固定付款首先覆盖该月应付的利息,余额部分用于减少本金。早期的付款主要是利息;后期的付款主要是本金。摊销时间表按月份显示这种分割,说明了为什么总利息是前期集中的。
此计算器不包括的内容:结果仅反映以规定名义利率的本金和利息。它不包括发起费、成交费、保险、税收和其他费用。由于这些,真实借贷成本 — 由年百分比率(APR)反映 — 可能高于此处输入的利率。这是一般教育性信息,不是个人财务建议。
关键术语解释
- 本金 (P)
- 借入的原始金额,未添加任何利息。
- 年利率
- 对未偿余额收取的名义年利率,以百分比形式输入(例如6表示6%)。
- 月利率 (r)
- 年利率转换为每月小数:\(r = \dfrac{\text{利率}}{1200}\)。对于6%年利率,\(r = 0.005\)。
- 期限/支付次数 (n)
- 月供分期付款的总计数,\(n = 12 \times \text{年数}\)。30年贷款有\(n = 360\)次支付。
- EMI(等额月供)
- 在其期限内完全偿还贷款的固定月付款,由\(M = P \cdot \dfrac{r(1+r)^{n}}{(1+r)^{n}-1}\)给出。
- 总成本
- 贷款期间所有付款的总和:\(M \times n\)。它等于本金加总利息。
- 总利息
- 总成本中不是本金的部分:\(\text{总成本} - P\)。
- 摊销
- 通过相等的定期付款来偿还贷款的过程,其中每笔付款分为当前余额上的利息和本金的减少。
- 固定利率与浮动利率
- 固定利率在贷款期间内保持不变,因此EMI和总成本可以提前确定。浮动利率可能随市场条件变化,使未来付款和总成本不确定。此计算器假设固定利率。
主要央行政策利率
主要央行最新的官方政策利率,自动更新——银行存贷款利率参照的基准。
- 中国人民银行 · 中国
- 3.00%
- 日期
- 2026-11-10
- 1年变化
- 0 个百分点
最近变化 下降 −10个基点 中国人民银行于2025-05-20调整利率:由3.10%调至3.00%。
| 央行 | 政策利率 | 日期 | 1年变化 |
|---|---|---|---|
| 巴西中央银行 · 巴西 | 13.75% | 2026-11-16 | −1.25 个百分点 |
| 墨西哥银行 · 墨西哥 | 6.25% | 2026-11-10 | −1.00 个百分点 |
| 美联储 · 美国 | 3.75–4.00% | 2026-11-12 | 0 个百分点 |
| 欧洲中央银行 | 2.50% | 2026-11-16 | +0.50 个百分点 |
| 瑞典央行 · 瑞典 | 2.00% | 2026-11-16 | +0.25 个百分点 |
| 沙特中央银行 · 沙特阿拉伯 | 4.50% | 2026-10-29 | 0 个百分点 |
| 澳大利亚储备银行 · 澳大利亚 | 4.60% | 2026-10-31 | +1.00 个百分点 |
| 土耳其共和国中央银行 · 土耳其 | 36.00% | 2026-11-06 | −3.50 个百分点 |
| 俄罗斯银行 · 俄罗斯 | 14.00% | 2026-11-10 | −2.50 个百分点 |
| 中国人民银行 · 中国 | 3.00% | 2026-11-10 | 0 个百分点 |
| 加拿大银行 · 加拿大 | 2.50% | 2026-11-13 | +0.25 个百分点 |
| 印度储备银行 · 印度 | 5.50% | 2026-10-19 | 0 个百分点 |
| 英格兰银行 · 英国 | 4.00% | 2026-11-16 | 0 个百分点 |
| 日本银行 · 日本 | 1.25% | 2026-11-10 | +0.75 个百分点 |
| 韩国银行 · 韩国 | 3.00% | 2026-11-02 | +0.50 个百分点 |
越南的银行利率
越南商业银行向借款人收取、向储户支付的平均利率,数据由中央银行报送世界银行(年度数据)。
- 贷款利率 2023
- 9.32%
- 存款利率 2023
- 4.78%
- 实际利率 2023
- 7.01%
- 贷款利率减存款利率 2023
- 4.54 个百分点
| 年份 | 贷款利率 | 存款利率 |
|---|---|---|
| 2023 | 9.32% | 4.78% |
| 2022 | 8.01% | 3.82% |
| 2021 | 7.81% | 3.38% |
| 2020 | 7.65% | 4.12% |
| 2019 | 7.71% | 4.98% |
| 2018 | 7.37% | 4.74% |
实际利率是经通胀(GDP平减指数)调整后的贷款利率。具体银行给出的利率可能不同。
最新数据:2026-11-10 数据更新于 2026-11-16 · 最新
来源: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) 国际清算银行统计数据许可使用条款; Board of Governors of the Federal Reserve System 公有领域(美国政府作品); European Central Bank 欧洲央行数据再利用政策; The World Bank Group CC BY 4.0; Sveriges Riksbank 瑞典央行开放数据条款; Reserve Bank of Australia 2026 澳洲储备银行版权条款 (Cash Rate); Bank of Canada 加拿大银行使用条款; Bank of England Open Government Licence v3.0
一年变化由CalculatorLib根据这些数据计算。 标签由CalculatorLib翻译,并非BIS的官方译文。
来源详情与统计方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
常见问题
结果包含手续费或保险吗?不包含。本计算器只涵盖本金和利息。开办费、保险费和税费需另行计算。
如果利率发生变化怎么办?本计算器假设利率固定。对于浮动利率贷款,结果只是基于你输入利率的估算值。
可以按月份而不是年份来填吗?可以填小数年份——例如 18 个月就填 1.5 年。