Was dieser Rechner leistet
Dieses Tool richtet sich an Arbeitgeber in den Vereinigten Staaten und schätzt die Gesamtkosten der Beschäftigung eines Arbeitnehmers – nicht nur das Gehalt, sondern auch die arbeitgeberseitigen Lohnsteuern und Sozialabgaben, die zusätzlich anfallen. Es verwendet die Standardsätze um 2024: Social Security 6,2 %, Medicare 1,45 %, FUTA 0,6 % (nach dem üblichen Staatskredit) auf die ersten $7.000 des Lohns sowie einen editierbaren SUTA-Satz (einzelstaatliche Arbeitslosenversicherung). Die Sätze und Lohngrenzen der einzelnen Bundesstaaten unterscheiden sich stark. Passen Sie daher die SUTA-Felder an Ihren Bundesstaat und Ihre Erfahrungsbewertung an.
So verwenden Sie den Rechner
Geben Sie den jährlichen Bruttolohn des Arbeitnehmers ein. Die bundesweiten Standardsätze sind bereits vorausgefüllt; überschreiben Sie sie, wenn Ihre Situation abweicht. FUTA und SUTA sind auf ihre jeweiligen Lohngrenzen (Lohnobergrenze) begrenzt, da die Arbeitslosenversicherungsbeiträge nur auf den ersten Teil des Lohns anfallen. Klicken Sie auf „Berechnen“, um jede Steuerkomponente und die Gesamtsumme zu sehen.
Die Formel erklärt
Die Arbeitgeberkosten entsprechen dem Lohn plus FICA (Social Security + Medicare, jeweils zum Arbeitgeberanteil), plus FUTA und SUTA. FICA wird in diesem vereinfachten Modell auf den vollen Lohn erhoben, während FUTA und SUTA nur bis zu ihren Lohngrenzen anfallen: \(\min(\text{Lohn}, \text{Basis}) \times \text{Satz}\). Beachten Sie, dass dies nur der Arbeitgeberanteil ist – Arbeitnehmer zahlen einen separaten, gleich hohen FICA-Betrag, der von ihrem Gehalt einbehalten wird.
$$\begin{gathered} \text{Gesamtkosten} = W + \left( S + M + F + U \right) \\[1.5em] \text{wobei}\quad \left\{ \begin{aligned} W &= \text{Lohn} \\ S &= W \times \dfrac{\text{Social-Security-Satz (\%)}}{100} \\ M &= W \times \dfrac{\text{Medicare-Satz (\%)}}{100} \\ F &= \min\!\left(W,\ \text{FUTA-Basis}\right) \times \dfrac{\text{FUTA-Satz (\%)}}{100} \\ U &= \min\!\left(W,\ \text{SUTA-Basis}\right) \times \dfrac{\text{SUTA-Satz (\%)}}{100} \end{aligned} \right. \end{gathered}$$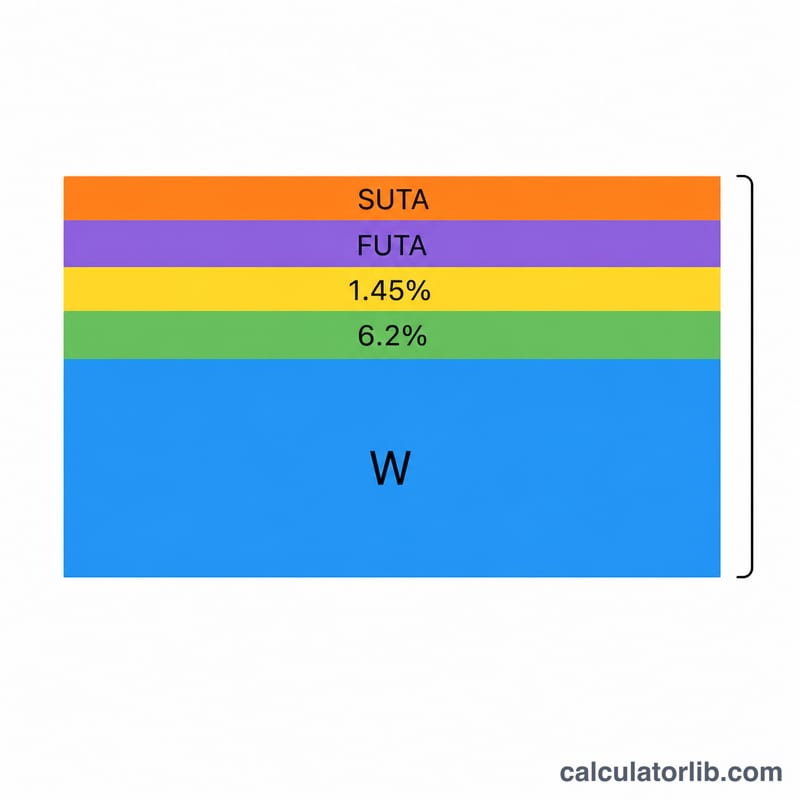
Rechenbeispiel
Bei einem Gehalt von $50.000 mit den Standardsätzen: Social Security = 50.000 × 6,2 % = $3.100; Medicare = 50.000 × 1,45 % = $725; FUTA = 7.000 × 0,6 % = $42; SUTA = 7.000 × 2,7 % = $189. Die Lohnsteuern insgesamt betragen $4.056, die gesamten Arbeitgeberkosten somit $54.056.
$$\text{Sozialversicherung} = 50\,000 \times 6{,}2\% = \$3\,100$$$$\text{Medicare} = 50\,000 \times 1{,}45\% = \$725$$$$\text{FUTA} = 7\,000 \times 0{,}6\% = \$42$$$$\text{SUTA} = 7\,000 \times 2{,}7\% = \$189$$$$\text{Gesamte Lohnabgaben} = \$4\,056 \quad\Rightarrow\quad \text{Gesamte Arbeitgeberkosten} = \$54\,056$$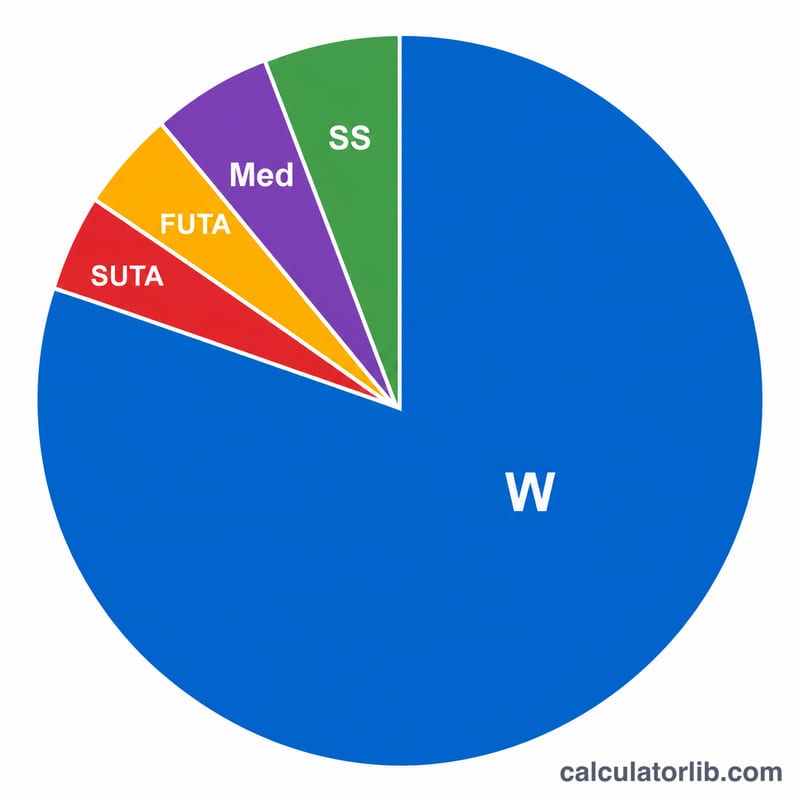
FAQ
Warum sind FUTA und SUTA so niedrig? Sie fallen nur auf die ersten paar tausend Dollar des Lohns an (die Lohngrenze), sodass sie bei jedem Vollzeitgehalt einen festen Höchstbetrag erreichen.
Sind Zusatzleistungen oder Arbeitnehmerunfallversicherung enthalten? Nein – berücksichtigt werden nur gesetzliche Lohnsteuern und Abgaben. Krankenversicherung, Zuschüsse zur Altersvorsorge und die Arbeitnehmerunfallversicherung (Workers' Compensation) erhöhen die tatsächlichen Kosten zusätzlich.
Was ist mit der zusätzlichen Medicare-Steuer? Die zusätzliche Medicare-Steuer von 0,9 % wird ausschließlich vom Arbeitnehmer getragen und stellt keine Arbeitgeberkosten dar; sie ist daher hier nicht enthalten.