Was ist ein Annuitätenrechner?
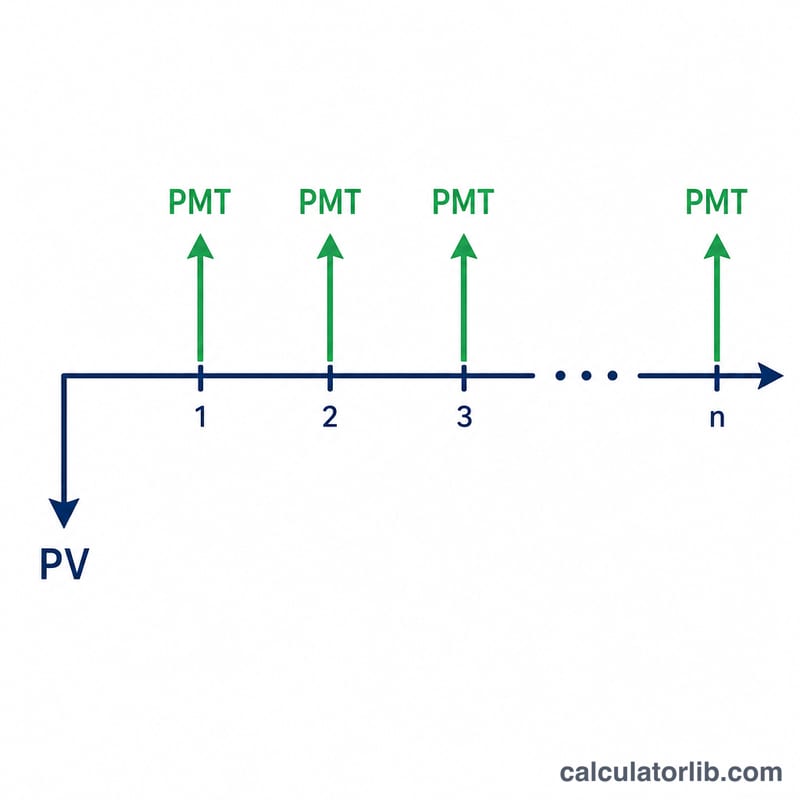
Ein Annuitätenrechner ermittelt die feste, wiederkehrende Zahlung (PMT), die erforderlich ist, um einen Barwert – etwa einen Darlehensbetrag oder eine Einmalanlage – über eine bestimmte Anzahl von Perioden bei einem gegebenen Zinssatz vollständig zu tilgen. Es ist die übliche Berechnungsgrundlage für Hypothekenraten, Autokredite und strukturierte Auszahlungen. Dieses Tool ist universell einsetzbar und nicht an eine Währung gebunden; geben Sie Beträge in einer beliebigen Währung ein.
So verwenden Sie den Rechner
Geben Sie den Barwert (den heute geliehenen oder angelegten Betrag), den jährlichen Zinssatz in Prozent, die Laufzeit in Jahren und die Anzahl der Zahlungen pro Jahr ein (monatlich, vierteljährlich, halbjährlich oder jährlich). Der Rechner gibt die Zahlung pro Periode sowie den insgesamt gezahlten Betrag und die gesamten Zinsen über die Laufzeit der Annuität aus.
Die Formel erklärt
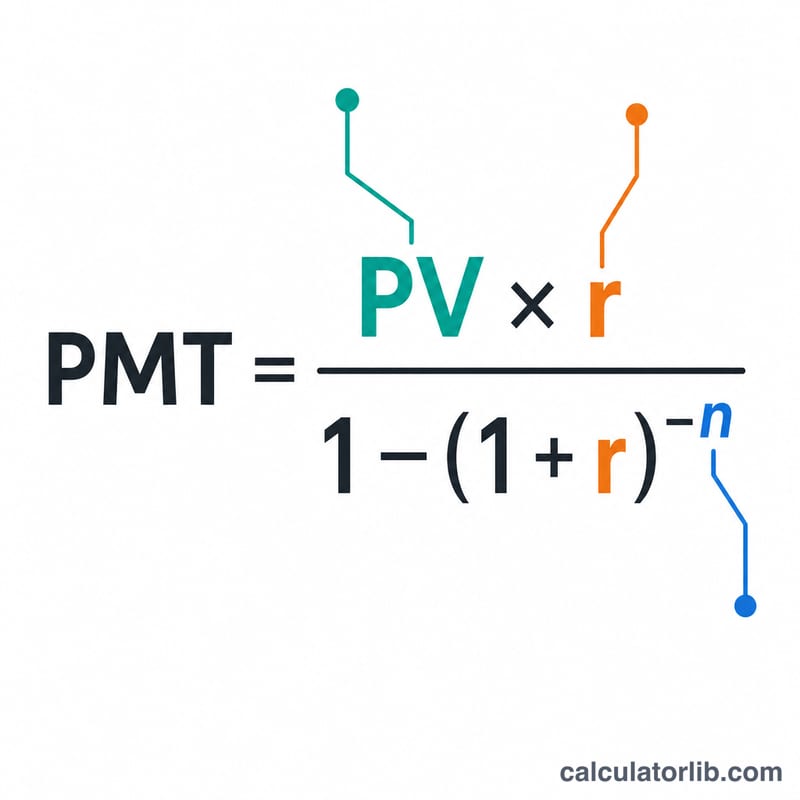
Die Grundgleichung lautet $$\text{PMT} = \frac{PV \cdot r}{1 - (1 + r)^{-n}}$$ Dabei ist PV der Barwert, r der Zinssatz pro Periode und n die Gesamtzahl der Zahlungen. Der Periodenzinssatz ergibt sich aus dem Jahreszins geteilt durch die Zahlungen pro Jahr (\(r = \text{jährlich} \div f\)), und \(n\) entspricht \(\text{Jahre} \times f\). Bei einem Zinssatz von null ist die Zahlung einfach \(PV \div n\).
Rechenbeispiel
Sie leihen 100.000 zu 6% Jahreszins, zurückgezahlt monatlich über 30 Jahre. Hier gilt \(r = 0{,}06 \div 12 = 0{,}005\) und \(n = 30 \times 12 = 360\). Dann ist $$\text{PMT} = \frac{100\,000 \times 0{,}005}{1 - 1{,}005^{-360}} \approx 599{,}55 \text{ pro Monat}.$$ Über 360 Zahlungen zahlen Sie rund 215.838, davon sind etwa 115.838 Zinsen.
Zahlung in verschiedenen Szenarien
Die feste periodische Zahlung ergibt sich aus \(\text{PMT} = \dfrac{PV \cdot r}{1 - (1 + r)^{-n}}\), wobei \(r\) der Periodenzinssatz und \(n\) die Gesamtzahl der Zahlungen ist. Die folgenden Tabellen zeigen, wie sich die Zahlung, der insgesamt gezahlte Betrag und die gesamten Zinsen bei unterschiedlichem Barwert, Jahreszins, unterschiedlicher Laufzeit und Zahlungshäufigkeit verändern.
$100.000 geliehen, monatliche Zahlungen (freq = 12)
| Jahreszins | Laufzeit | Monatliche PMT | Gesamtzahlung | Gesamtzinsen |
|---|---|---|---|---|
| 4% | 15 yr (n=180) | $739,69 | $133.144 | $33.144 |
| 4% | 30 yr (n=360) | $477,42 | $171.870 | $71.870 |
| 6% | 15 yr (n=180) | $843,86 | $151.894 | $51.894 |
| 6% | 30 yr (n=360) | $599,55 | $215.838 | $115.838 |
| 8% | 15 yr (n=180) | $955,65 | $172.017 | $72.017 |
| 8% | 30 yr (n=360) | $733,76 | $264.155 | $164.155 |
Auswirkung der Zahlungshäufigkeit ($100.000 bei 6% über 15 Jahre)
| Häufigkeit | Periodenzinssatz \(r\) | Perioden \(n\) | PMT | Gesamtzahlung |
|---|---|---|---|---|
| Monatlich (12) | 0,5000% | 180 | $843,86 | $151.894 |
| Vierteljährlich (4) | 1,5000% | 60 | $2.539,34 | $152.361 |
| Halbjährlich (2) | 3,0000% | 30 | $5.101,926 | $153.058 |
| Jährlich (1) | 6,0000% | 15 | $10.296,28 | $154.444 |
Jede Zahlung deckt die in der Periode angefallenen Zinsen plus einen Tilgungsanteil ab; der insgesamt gezahlte Betrag ist \(\text{PMT} \times n\), die Gesamtzinsen sind der insgesamt gezahlte Betrag abzüglich \(PV\).
Ihr Ergebnis richtig deuten
PMT ist der gleichbleibende Betrag, den Sie in jeder Periode zahlen, sodass der Barwert nach \(n\) Zahlungen genau auf null reduziert ist. Die ersten Zahlungen bestehen überwiegend aus Zinsen; mit sinkendem Restbetrag fließt ein immer größerer Anteil jeder Zahlung in die Tilgung.
Gesamtzahlung ist die Summe aller Zahlungen, \(\text{PMT} \times n\). Die Gesamtzinsen sind die zusätzlichen Finanzierungskosten – die Differenz zwischen dem insgesamt gezahlten Betrag und dem ursprünglichen Barwert:
$$\text{Zinsen gesamt} = (\text{PMT} \times n) - PV$$Zwei Faktoren treiben die Gesamtzinsen deutlich nach oben:
- Höherer Zinssatz – ein größeres \(r\) erhöht jede Zahlung und die kumulierten Zinsen. Im obigen Beispiel verdreifacht sich bei $100.000 über 30 Jahre der Zinsbetrag beim Wechsel von 4% auf 8% nahezu.
- Längere Laufzeit – ein größeres \(n\) senkt die einzelne Zahlung, verteilt den Restbetrag aber auf mehr Perioden, sodass insgesamt mehr Zinsen anfallen. Die 30-jährige Variante kostet bei gleichem Zinssatz weit mehr Zinsen als die 15-jährige, obwohl die monatliche Zahlung niedriger ist.
Nachschüssige Annuität vs. vorschüssige Annuität: Dieser Rechner geht von einer nachschüssigen Annuität aus, bei der die Zahlungen jeweils am Ende jeder Periode erfolgen (üblich bei den meisten Darlehen und Hypotheken). Bei einer vorschüssigen Annuität (Zahlungen jeweils zu Beginn der Periode, häufig bei Leasing und Miete) ist jede Zahlung um den Faktor \((1+r)\) kleiner: \(\text{PMT}_{due} = \text{PMT}_{ordinary} / (1+r)\).
Dies sind allgemeine Informationen zu Bildungszwecken und keine Finanzberatung. Die tatsächlichen Darlehenskosten können Gebühren, Versicherungen oder Verzinsungskonventionen enthalten, die hier nicht berücksichtigt sind – lassen Sie die Zahlen von Ihrem Kreditgeber oder einer qualifizierten Fachperson bestätigen.
Wichtige Begriffe & Variablen
- Barwert (PV)
- Der heute geschuldete oder finanzierte Betrag – der Darlehensbetrag oder der Einmalbetrag, den die Zahlungsreihe zu Beginn wert ist.
- Zahlungen pro Jahr (f)
- Wie oft gezahlt wird: 12 (monatlich), 4 (vierteljährlich), 2 (halbjährlich) oder 1 (jährlich). Damit werden Jahreszins und Laufzeit in Werte pro Periode umgerechnet.
- Periodenzinssatz (r)
- Der in jeder Periode angewandte Zinssatz, \(r = \dfrac{\text{Jahreszins \%}}{100 \cdot f}\). Bei 6% Jahreszins und monatlicher Zahlung ist \(r = 0{,}06/12 = 0{,}005\) (0,5% pro Monat).
- Anzahl der Perioden (n)
- Die Gesamtzahl der Zahlungen, \(n = \text{Jahre} \cdot f\). Ein 15-jähriges Darlehen mit monatlicher Zahlung hat \(n = 15 \times 12 = 180\) Zahlungen.
- PMT
- Die feste Zahlung pro Periode, die den Barwert über \(n\) Perioden bei Zinssatz \(r\) vollständig tilgt.
- Nachschüssige Annuität
- Eine Reihe gleich hoher Zahlungen, die jeweils am Ende jeder Periode erfolgen – die Konvention dieses Rechners und der meisten Ratenkredite.
- Tilgung
- Der Teil jeder Zahlung, der den offenen Restbetrag verringert (im Gegensatz zum Zinsanteil). Über die gesamte Laufzeit summiert, entspricht die Tilgung dem ursprünglichen Barwert (PV).
- Gesamtzinsen
- Die gesamten Finanzierungskosten über die Laufzeit des Plans: \((\text{PMT} \times n) - PV\).
FAQ
Handelt es sich um eine nachschüssige Annuität? Ja – die Zahlungen erfolgen annahmegemäß am Ende jeder Periode (nachschüssige Annuität), was den meisten Darlehen entspricht.
Was passiert bei einem Zinssatz von 0%? Der Rechner teilt den Barwert gleichmäßig auf alle Perioden auf (\(PV \div n\)).
Kann ich ihn für Entnahmen aus Erspartem verwenden? Ja. Dieselbe Formel zeigt Ihnen die nachhaltige periodische Entnahme aus einem Einmalbetrag, der eine feste Rendite erzielt.