Was ist eine Annuität?
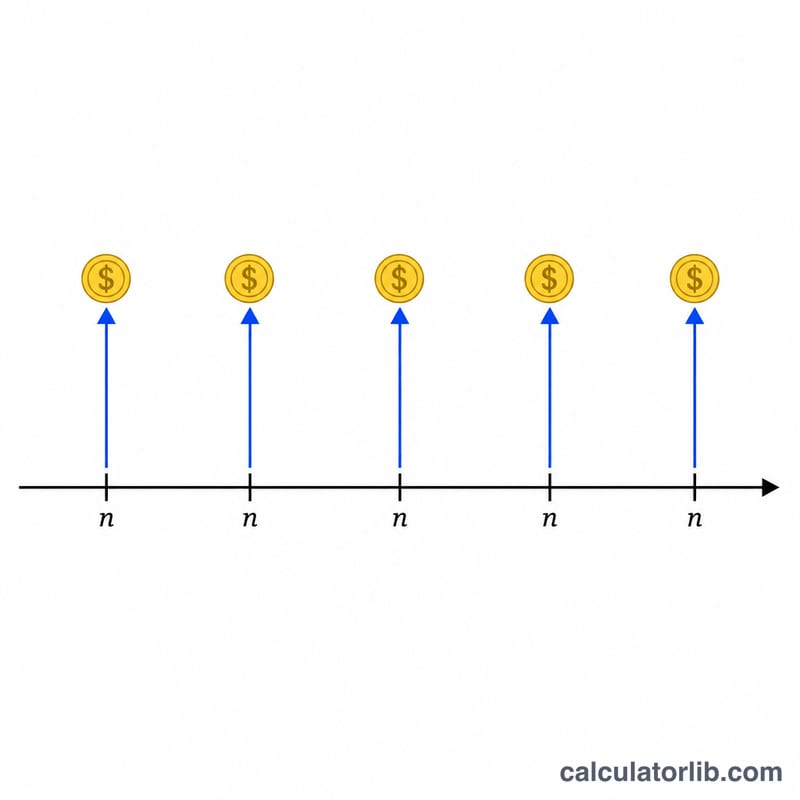
Eine Annuität ist eine Reihe gleich hoher Zahlungen in regelmäßigen Abständen – zum Beispiel monatliche Altersvorsorgebeiträge, Kreditraten oder Rentenzahlungen. Dieser Rechner berechnet sowohl den Endwert (auf welchen Betrag die Zahlungen anwachsen) als auch den Barwert (was diese künftigen Zahlungen heute wert sind) auf Grundlage eines Zahlungsbetrags, eines Zinssatzes pro Periode und der Anzahl der Perioden. Er funktioniert für jede Währung, da die Berechnung unabhängig von der Einheit ist.
So verwenden Sie den Rechner
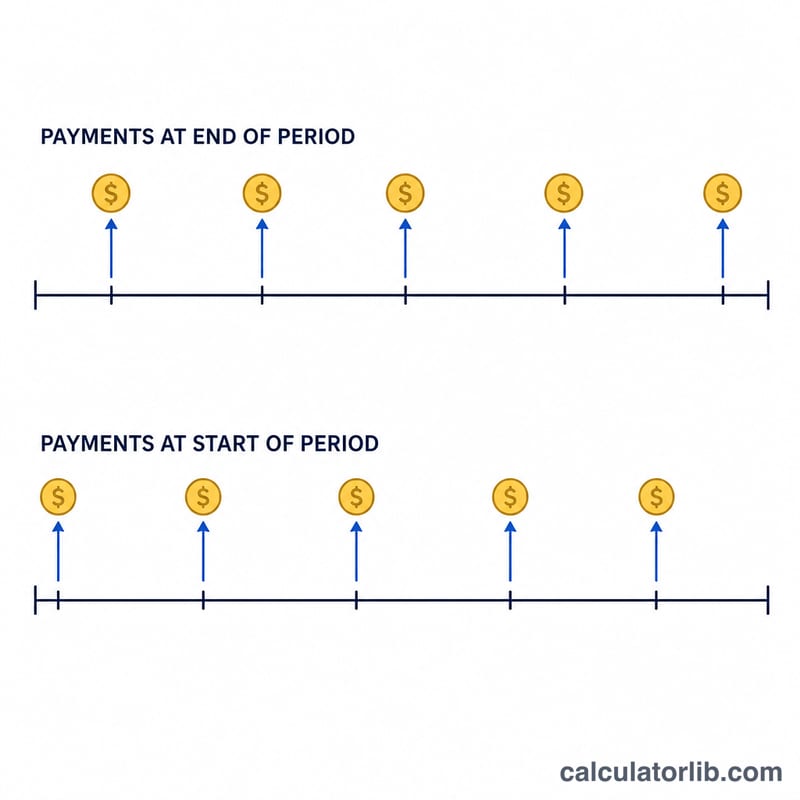
Geben Sie die Zahlung pro Periode (PMT), den Zinssatz pro Periode in Prozent und die Gesamtzahl der Perioden (n) ein. Achten Sie darauf, dass Zinssatz und Periodenanzahl dieselbe Zeiteinheit verwenden: Bei monatlichen Zahlungen nutzen Sie den Monatszins und die Anzahl der Monate. Wählen Sie Nachschüssig, wenn die Zahlungen am Ende jeder Periode erfolgen (der Normalfall), oder Vorschüssig, wenn sie zu Beginn erfolgen.
Die Formel erklärt
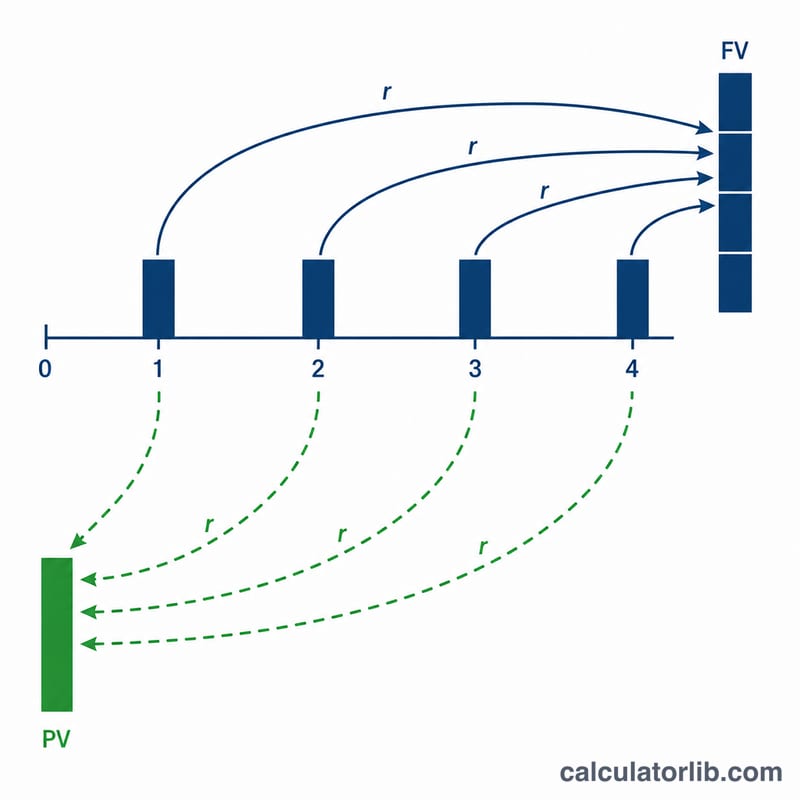
Mit \(r\) als Periodenzins ist der Endwert $$FV = \text{PMT} \cdot \frac{(1+r)^{n}-1}{r}$$ und der Barwert $$PV = \text{PMT} \cdot \frac{1-(1+r)^{-n}}{r}.$$ Bei einer vorschüssigen Annuität wird jedes Ergebnis mit \((1 + r)\) multipliziert, weil jede Zahlung eine Periode länger verzinst wird. Bei einem Zinssatz von null entsprechen beide Werte einfach \(\text{PMT} \times n\).
Rechenbeispiel
Angenommen, Sie legen 10 Jahre lang jeweils am Jahresende $1.000 bei 5% jährlich an. $$FV = 1000 \times \frac{(1{,}05)^{10} - 1}{0{,}05} = 1000 \times 12{,}5779 = \$12\,577{,}89.$$ Sie zahlen insgesamt $10.000 ein und erzielen somit rund $2.577,89 an Zinsen. Der Barwert beträgt $$1000 \times \frac{1 - 1{,}05^{-10}}{0{,}05} = \$7\,721{,}73.$$
Referenztabelle der Annuitätenfaktoren
Die beiden zentralen Annuitätenfaktoren hängen nur vom Periodenzins \(r\) und der Anzahl der Perioden \(n\) ab. Multiplizieren Sie den Faktor mit Ihrer Zahlung (PMT), um das Ergebnis zu erhalten:
$$FV = \text{PMT}\cdot\frac{(1+r)^{n}-1}{r}\qquad PV = \text{PMT}\cdot\frac{1-(1+r)^{-n}}{r}$$
Die Zinssätze unten gelten als Satz pro Periode (z. B. ein Jahreszins bei jährlichen Zahlungen). Bei monatlicher Zahlung teilen Sie den Jahreszins durch 12 und zählen die Monate als Perioden.
Endwertfaktor \(\frac{(1+r)^{n}-1}{r}\)
| Zinssatz pro Periode | n = 5 | n = 10 | n = 15 | n = 20 | n = 25 | n = 30 |
|---|---|---|---|---|---|---|
| 2% | 5,204 | 10,950 | 17,293 | 24,297 | 32,030 | 40,568 |
| 4% | 5,416 | 12,006 | 20,024 | 29,778 | 41,646 | 56,085 |
| 5% | 5,526 | 12,578 | 21,579 | 33,066 | 47,727 | 66,439 |
| 6% | 5,637 | 13,181 | 23,276 | 36,786 | 54,865 | 79,058 |
| 8% | 5,867 | 14,487 | 27,152 | 45,762 | 73,106 | 113,283 |
| 10% | 6,105 | 15,937 | 31,772 | 57,275 | 98,347 | 164,494 |
Barwertfaktor \(\frac{1-(1+r)^{-n}}{r}\)
| Zinssatz pro Periode | n = 5 | n = 10 | n = 15 | n = 20 | n = 25 | n = 30 |
|---|---|---|---|---|---|---|
| 2% | 4,713 | 8,983 | 12,849 | 16,351 | 19,523 | 22,396 |
| 4% | 4,452 | 8,111 | 11,118 | 13,590 | 15,622 | 17,292 |
| 5% | 4,329 | 7,722 | 10,380 | 12,462 | 14,094 | 15,372 |
| 6% | 4,212 | 7,360 | 9,712 | 11,470 | 12,783 | 13,765 |
| 8% | 3,993 | 6,710 | 8,559 | 9,818 | 10,675 | 11,258 |
| 10% | 3,791 | 6,145 | 7,606 | 8,514 | 9,077 | 9,427 |
Beispiel: Bei einer Zahlung von $1.000 pro Jahr über 10 Jahre bei 5% ergibt sich ein Endwertfaktor von 12,578, der Endwert beträgt also \(1000\times 12{,}578 = \$12\,578\). Zur Kontrolle: $12.577,89.
Annuitäten-Szenarien im Vergleich
Bei jedem Szenario wird der Jahreszins in einen Periodenzins \(r\) umgerechnet, und die Perioden \(n\) entsprechen der Zahlungshäufigkeit. Die Summe der Einzahlungen ist einfach \(\text{PMT}\times n\); Endwert und Barwert ergeben sich aus den obigen Formeln. Die Werte der vorschüssigen Annuität (Zahlungen zu Beginn jeder Periode) entsprechen den nachschüssigen Werten multipliziert mit \((1+r)\).
| Szenario | PMT | Periodenzins \(r\) | n | Art | Summe der Einzahlungen | Endwert | Barwert |
|---|---|---|---|---|---|---|---|
| $500/Monat, 6%/Jahr, 20 Jahre | $500 | 0,5% | 240 | Nachschüssig | $120.000 | $231.020,45 | $69.790,39 |
| $500/Monat, 6%/Jahr, 20 Jahre | $500 | 0,5% | 240 | Vorschüssig | $120.000 | $232.175,55 | $70.139,34 |
| $1.000/Jahr, 5%/Jahr, 10 Jahre | $1.000 | 5% | 10 | Nachschüssig | $10.000 | $12.577,89 | $7.721,73 |
| $200/Monat, 4%/Jahr, 30 Jahre | $200 | 0,3333% | 360 | Nachschüssig | $72.000 | $138.856,65 | $41.894,81 |
| $200/Monat, 4%/Jahr, 30 Jahre | $200 | 0,3333% | 360 | Vorschüssig | $72.000 | $139.319,51 | $42.034,46 |
Zwei Muster fallen auf: (1) Der Wechsel von einer nachschüssigen zu einer vorschüssigen Annuität erhöht Endwert und Barwert genau um das Wachstum einer Periode, \((1+r)\); und (2) eine höhere Zahlungshäufigkeit und längere Laufzeiten vergrößern dank des Zinseszinseffekts den Abstand zwischen Ihren Einzahlungen und dem Endwert erheblich.
Wichtige Begriffe & Variablen
- PMT – Zahlung pro Periode
- Der feste Zahlungsstrom, der in jeder Periode gezahlt oder empfangen wird (z. B. $500 jeden Monat). Alle gängigen Annuitätenformeln setzen voraus, dass dieser Betrag konstant bleibt.
- \(r\) – Periodenzins
- Der Zinssatz für eine einzelne Periode, als Dezimalzahl angegeben. Er muss zur Zahlungshäufigkeit passen: Bei monatlichen Zahlungen und einem Jahreszins von 6% gilt \(r = 0{,}06/12 = 0{,}005\) (0,5% pro Monat).
- \(n\) – Anzahl der Perioden
- Die Gesamtzahl der Zahlungen, nicht die Anzahl der Jahre. Monatliche Zahlungen über 20 Jahre ergeben \(n = 20\times 12 = 240\).
- FV – Endwert
- Der angesammelte Wert aller Zahlungen am Ende der Annuität einschließlich der erzielten Zinsen. Er dient der Planung von Sparzielen.
- PV – Barwert
- Der Wert aller künftigen Zahlungen heute, abgezinst mit dem Satz \(r\). Er wird zur Bewertung von Krediten, Leasingverträgen und Lotteriegewinnen verwendet.
- Nachschüssige Annuität
- Die Zahlungen erfolgen am Ende jeder Periode (z. B. die meisten Kredit- und Anleihezahlungen). Dies ist der Standardfall der gezeigten Formeln.
- Vorschüssige Annuität
- Die Zahlungen erfolgen zu Beginn jeder Periode (z. B. Miete, Versicherungsprämien). Jede Zahlung wird eine Periode länger verzinst, daher gilt \(FV_{due} = FV_{ordinary}\times(1+r)\) und entsprechend für den Barwert.
- Periodenzins vs. Jahreszins
- Der jährliche (nominale) Zinssatz ist die Kennzahl, die man üblicherweise nennt; der Periodenzins bestimmt dagegen jeden einzelnen Verzinsungsschritt. Teilen Sie den Jahreszins stets durch die Anzahl der Perioden pro Jahr, bevor Sie ihn als \(r\) verwenden, und mischen Sie niemals einen Jahreszins mit einer Anzahl von Monaten.
FAQ
Welchen Zinssatz soll ich bei monatlichen Zahlungen eingeben? Teilen Sie den Jahreszins durch 12. Bei 6% jährlich verwenden Sie 0,5 pro Monat und setzen die Perioden auf die Anzahl der Monate.
Was ist der Unterschied zwischen nachschüssig und vorschüssig? Nachschüssige Annuitäten zahlen am Periodenende, vorschüssige zu Periodenbeginn. Dadurch ergibt sich ein etwas höherer Wert, weil das Geld früher angelegt wird.
Warum ist der Barwert niedriger als der Endwert? Der Barwert zinst künftige Zahlungen auf heute ab, während der Endwert sie aufzinst – daher ist der Barwert bei positivem Zinssatz stets kleiner.