Was dieser Rechner leistet
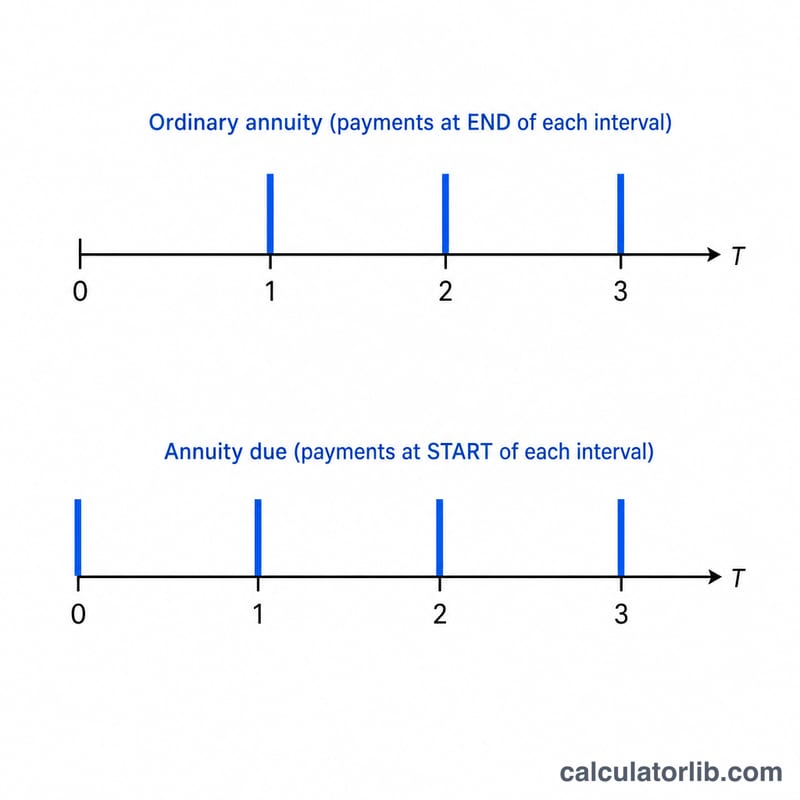
Der Barwertrechner für Annuitäten zeigt Ihnen, wie viel eine Reihe künftiger Zahlungen heute wert ist. Er deckt alle gängigen Varianten in einem Rechenmodell ab: nachschüssige Annuitäten (Zahlungen am Ende jedes Intervalls), vorschüssige Annuitäten (Zahlungen zu Beginn), wachsende Annuitäten (jede Zahlung ist höher als die vorherige), mehrere Zahlungen pro Periode sowie beliebige Verzinsung innerhalb der Periode. Es handelt sich um ein allgemeines Werkzeug der Finanzmathematik, das an kein Land und keine steuerliche Regelung gebunden ist.
So verwenden Sie den Rechner
Geben Sie den Zeithorizont in Perioden (t), den nominalen Zinssatz pro Periode in Prozent (R), die Anzahl der Zinszuschläge pro Periode (m), den Zahlungsbetrag (PMT), den prozentualen Zuwachs jeder Zahlung (G; verwenden Sie 0 für eine gleichbleibende Annuität), die Anzahl der Zahlungen pro Periode (q) sowie an, ob die Zahlungen am Ende (nachschüssig) oder zu Beginn (vorschüssig) erfolgen. Der Rechner liefert den Barwert, den effektiven Diskontierungssatz pro Zahlung und die Gesamtzahl der Zahlungen.
Die Formel erklärt
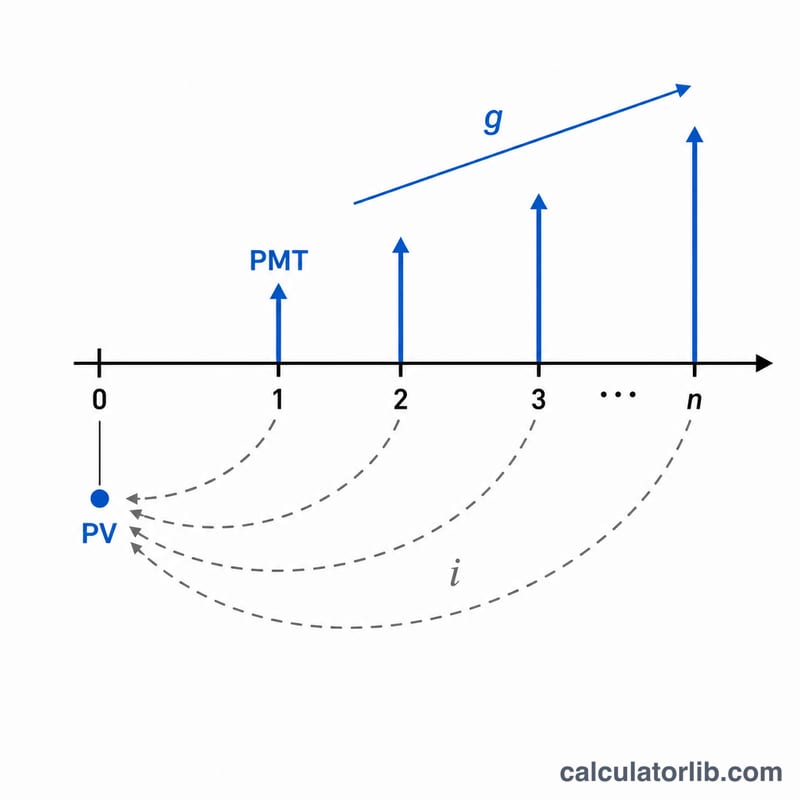
Zunächst wird der nominale Zinssatz in einen effektiven Zinssatz pro Zahlungsintervall umgerechnet: $$i = \left(1 + \frac{R}{m}\right)^{m/q} - 1$$ Die Gesamtzahl der Zahlungen beträgt \(n = q \times t\). Der Barwert einer gleichbleibenden Annuität ist \(\frac{PMT}{i}\left(1 - (1+i)^{-n}\right)\); bei einer wachsenden Annuität lautet er $$PV = \frac{PMT}{i-g}\left(1 - \left(\frac{1+g}{1+i}\right)^{n}\right)$$ Die Multiplikation mit \((1 + i \times T)\) wandelt ein nachschüssiges Ergebnis in eine vorschüssige Annuität um. Sonderfälle werden sauber behandelt: Für \(i = 0\) ist der Wert einfach \(PMT \times n\), und für \(i = g\) reduziert sich die Formel für wachsende Annuitäten auf \(\frac{PMT \times n}{1+i}\), sodass eine Division durch null vermieden wird.
Rechenbeispiel
Angenommen, t = 10, R = 5,25 %, m = 12, PMT = 1.000 $, G = 3 %, q = 12, Zahlungen am Ende. Dann ist \(n = 120\), \(i = \left(1 + \frac{0{,}0525}{12}\right)^{12/12} - 1 = 0{,}004375\) und \(g = 0{,}03\). $$PV = \frac{1000}{0{,}004375 - 0{,}03}\left(1 - \left(\frac{1{,}03}{1{,}004375}\right)^{120}\right) \approx \$763\,199{,}88$$ Da die Zahlungen schneller wachsen, als sie abgezinst werden, ist der Zahlungsstrom deutlich mehr wert als 120 gleichbleibende Zahlungen von 1.000 $.
FAQ
Was ist der Unterschied zwischen einer nachschüssigen und einer vorschüssigen Annuität? Eine nachschüssige Annuität zahlt am Ende jedes Intervalls, eine vorschüssige zu Beginn. Dadurch wird jede Zahlung um ein Intervall weniger abgezinst und ist \((1 + i)\)-mal mehr wert.
Was bewirkt die Wachstumsrate? Sie erhöht jede folgende Zahlung um G Prozent und bildet so Gehaltserhöhungen, inflationsgebundene Einkünfte oder Staffelmieten ab.
Lässt sich auch stetige Verzinsung abbilden? Ja, im Grenzfall: Wird m sehr groß, nähert sich \(\left(1 + \frac{R}{m}\right)^{m}\) dem Wert \(e^{R}\). Ein sehr großes m nähert die stetige Verzinsung daher gut an.