Was ist der Barwert?
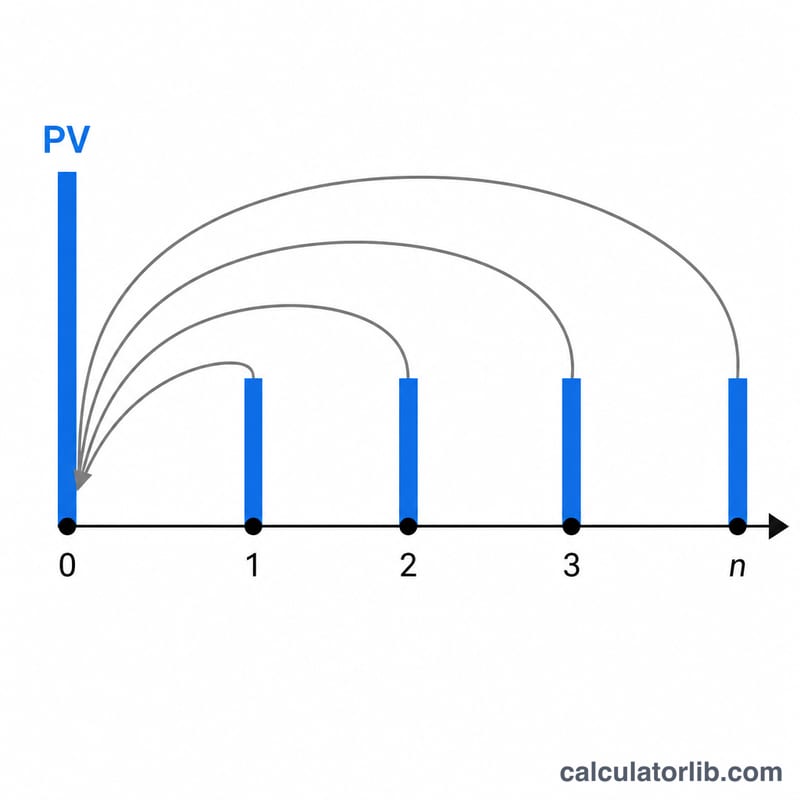
Der Barwert (englisch: Present Value, PV) gibt an, was ein zukünftiger Geldbetrag heute wert ist, wenn ein bestimmter Diskontierungszins (Zinssatz) zugrunde gelegt wird. Da ein in der Zukunft erhaltener Euro weniger wert ist als ein Euro heute, werden zukünftige Zahlungsströme auf die Gegenwart „abgezinst“. Dieser Rechner deckt drei häufige Fälle gleichzeitig ab: einen einzelnen zukünftigen Einmalbetrag (FV), eine Reihe gleichbleibender periodischer Zahlungen (eine Annuität) sowie Zahlungen, die unendlich lange fortlaufen (eine ewige Rente). Außerdem werden wachsende Zahlungen und jede beliebige Verzinsungshäufigkeit unterstützt.
So verwenden Sie den Rechner
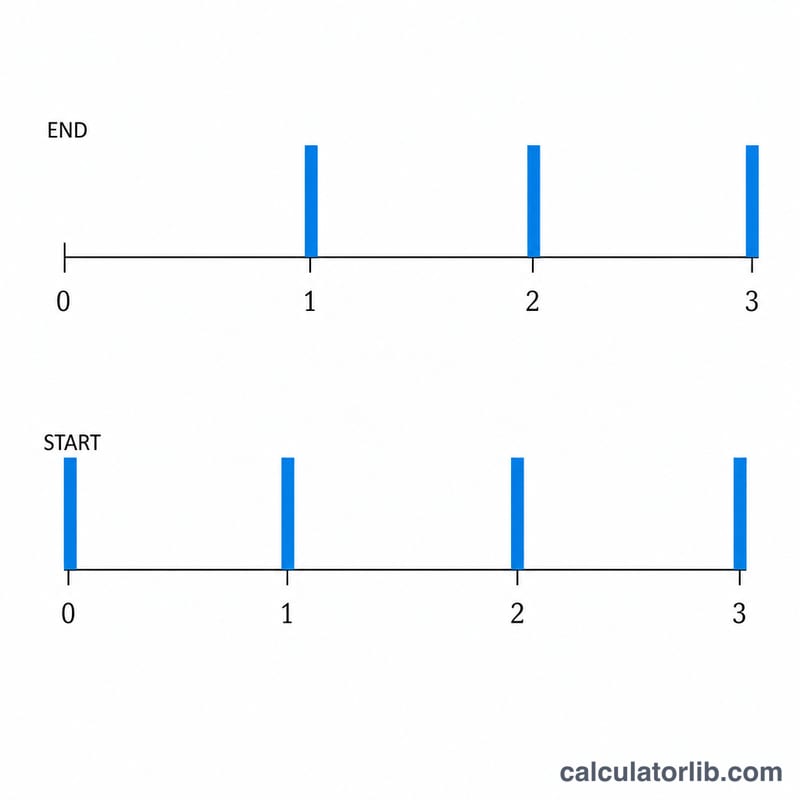
Geben Sie den zukünftigen Einmalbetrag ein (setzen Sie ihn auf 0, wenn Sie nur Zahlungen bewerten möchten) sowie die Zahlung pro Periode (setzen Sie sie auf 0, wenn Sie nur einen Einmalbetrag bewerten möchten). Geben Sie außerdem den jährlichen Zinssatz, die Anzahl der Jahre, die Verzinsungshäufigkeit und geben Sie an, ob die Zahlungen jeweils am Ende (nachschüssige Annuität) oder am Anfang (vorschüssige Annuität) jeder Periode erfolgen. Verwenden Sie die Wachstumsrate für Zahlungen, die in jeder Periode steigen, und setzen Sie bei Zahlungsströmen ohne Ende das Häkchen bei „Ewige Rente“.
Die Formel erklärt
Der Periodenzins beträgt \(i = r / m\) und die Anzahl der Perioden \(n = m \times t\). Der Einmalbetrag wird als \(FV / (1+i)^n\) abgezinst. Der Annuitätenterm lautet \((PMT / i) \times [1 - 1/(1+i)^n] \times (1 + iT)\), wobei der Faktor \((1 + iT)\) nachschüssige Zahlungen (T=0) in vorschüssige Zahlungen (T=1) umrechnet. Der gesamte Barwert beträgt $$PV = \frac{FV}{(1+i)^n} + \frac{PMT}{i}\left[1 - \frac{1}{(1+i)^n}\right](1 + iT)$$ Bei einer ewigen Rente mit gleichbleibenden Zahlungen vereinfacht sich der Annuitätenterm zu \(PMT / i\). Für \(i = 0\) ist der Barwert der Zahlungen einfach \(PMT \times n\). Bei wachsenden Zahlungen lauten der Annuitäten- und der Rententerm $$PV_{ann} = \frac{PMT}{i-g}\left[1 - \left(\frac{1+g}{1+i}\right)^n\right](1+iT), \quad PV_{perp} = \frac{PMT}{i-g}(1+iT)$$
Rechenbeispiel
FV = 1000, PMT = 100, r = 6 %, t = 10 Jahre, jährliche Verzinsung, nachschüssige Annuität, kein Wachstum. Dann ist \(i = 0{,}06\) und \(n = 10\). Anteil des Einmalbetrags: $$\frac{1000}{1{,}06^{10}} = 558{,}40$$ Annuitätenanteil: $$\frac{100}{0{,}06} \times \left[1 - \frac{1}{1{,}06^{10}}\right] = 1666{,}67 \times 0{,}441605 = 736{,}01$$ $$PV = 558{,}40 + 736{,}01 = \mathbf{1\,294{,}40}$$
FAQ
Nachschüssige vs. vorschüssige Annuität? Eine nachschüssige Annuität zahlt am Ende jeder Periode, eine vorschüssige Annuität am Anfang. Ihr Barwert ist daher um den Faktor \((1 + i)\) höher.
Warum kann eine ewige Rente „nicht endlich“ sein? Wenn die Wachstumsrate der Zahlungen größer oder gleich dem Diskontierungszins ist, konvergiert die Reihe nicht, sodass kein endlicher Barwert existiert.
Was ändert die Verzinsungshäufigkeit? Eine häufigere Verzinsung erhöht den effektiven Abzinsungseffekt pro Jahr und senkt den Barwert bei gegebenem nominalem Jahreszins geringfügig.