Was ist der Barwert?
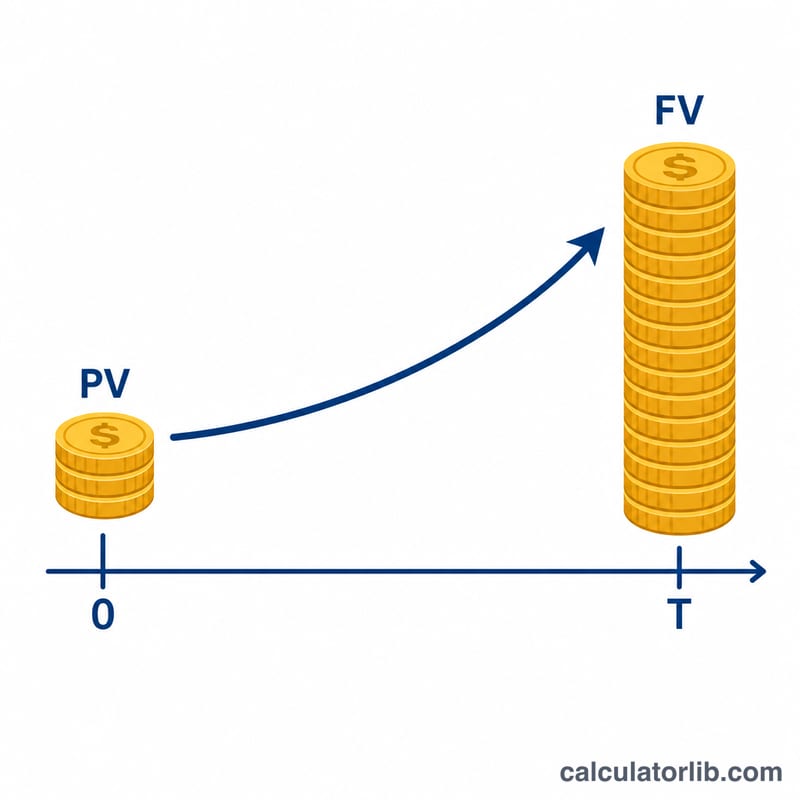
Der Barwert (Present Value, PV) beantwortet eine einfache, aber wirkungsvolle Frage: Welchen Betrag müssen Sie heute als Einmalbetrag einzahlen, damit er in der Zukunft auf einen bestimmten Zielbetrag anwächst? Da Geld im Laufe der Zeit Zinsen erwirtschaftet, ist ein Dollar heute mehr wert als ein Dollar morgen. Dieser Rechner „diskontiert“ Ihr zukünftiges Ziel auf den entsprechenden Wert von heute.
So verwenden Sie den Rechner
Geben Sie Ihr Endwertziel (den Betrag, den Sie haben möchten), den erwarteten jährlichen Zinssatz, die Anzahl der Jahre bis zum Zeitpunkt, an dem Sie das Geld benötigen, sowie die Häufigkeit der Zinseszinsberechnung (monatlich, vierteljährlich, jährlich usw.) ein. Das Ergebnis ist die Einzahlung, die Sie heute leisten müssen, sowie die Zinsen, die diese Einzahlung bis dahin erwirtschaftet.
Die Formel erklärt
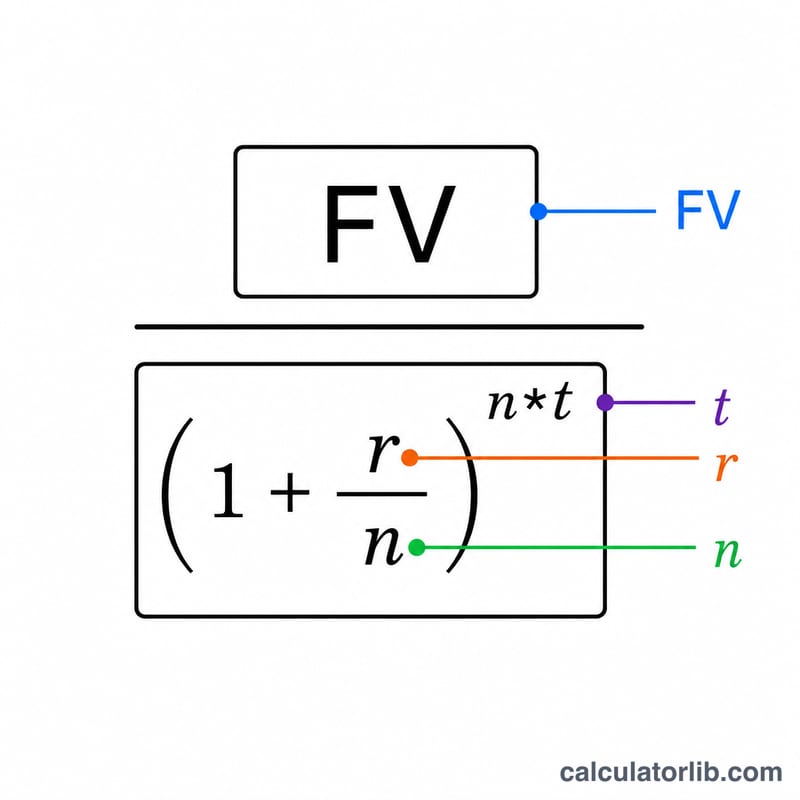
Die Barwertformel lautet $$PV = \dfrac{FV}{\left(1 + r/n\right)^{n \cdot t}}$$ Dabei ist FV der Endwert, r der Jahreszinssatz als Dezimalzahl, n die Anzahl der Zinsperioden pro Jahr und t die Anzahl der Jahre. Der Nenner ist der Aufzinsungsfaktor; teilt man das Ziel durch ihn, wird das Wachstum rückgängig gemacht und man erhält den heutigen Wert.
Rechenbeispiel
Angenommen, Sie möchten in 10 Jahren $10.000 haben und erwarten 5% Zinsen bei monatlicher Verzinsung. Hier gilt \(r = 0{,}05\), \(n = 12\), \(t = 10\). Der Aufzinsungsfaktor beträgt $$\left(1 + 0{,}05/12\right)^{120} \approx 1{,}6470$$ Somit ist $$PV = 10\,000 / 1{,}6470 \approx \$6\,071{,}63$$ Zahlen Sie diesen Betrag heute ein, wächst er auf Ihr Ziel von $10.000 an und erwirtschaftet dabei etwa $3.928 an Zinsen.
FAQ
Spielt die Häufigkeit der Zinseszinsberechnung eine Rolle? Ja. Eine häufigere Verzinsung führt zu einem etwas höheren Aufzinsungsfaktor, sodass Sie heute eine etwas kleinere Einzahlung benötigen, um dasselbe Ziel zu erreichen.
Welchen Zinssatz sollte ich verwenden? Verwenden Sie die realistische jährliche Rendite (den zugrunde liegenden Nominalzins des APY) des Kontos oder der Geldanlage, die Sie nutzen möchten. Vorsichtige Schätzungen vermeiden Enttäuschungen.
Ist das dasselbe wie die Diskontierung von Zahlungsströmen? Hier wird der Barwert eines einzelnen zukünftigen Einmalbetrags berechnet. Für Reihen regelmäßiger Zahlungen verwendet man stattdessen die Barwertformel für Annuitäten.