Was ist der Barwert?
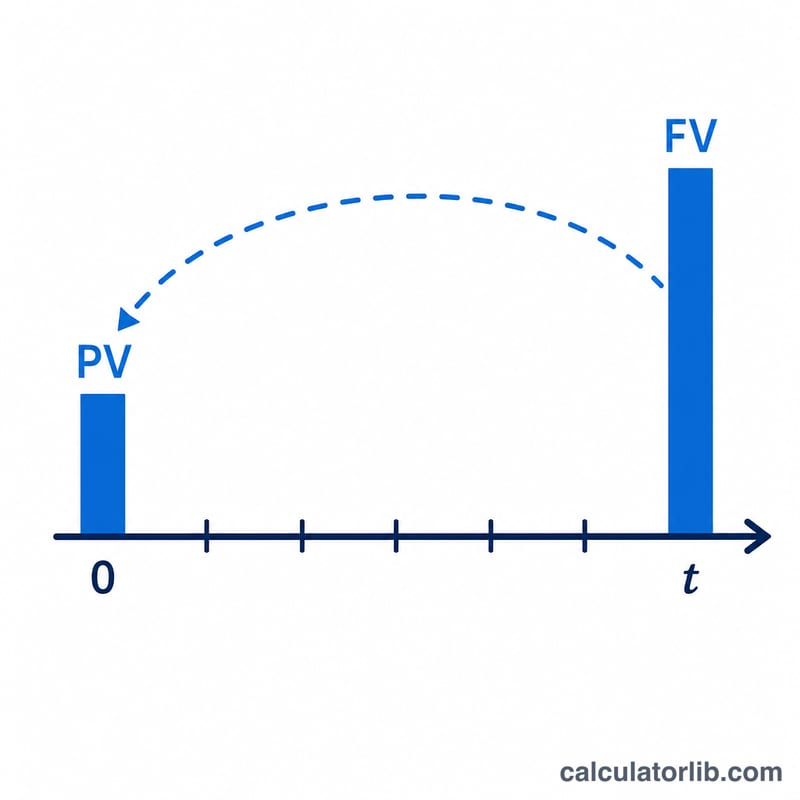
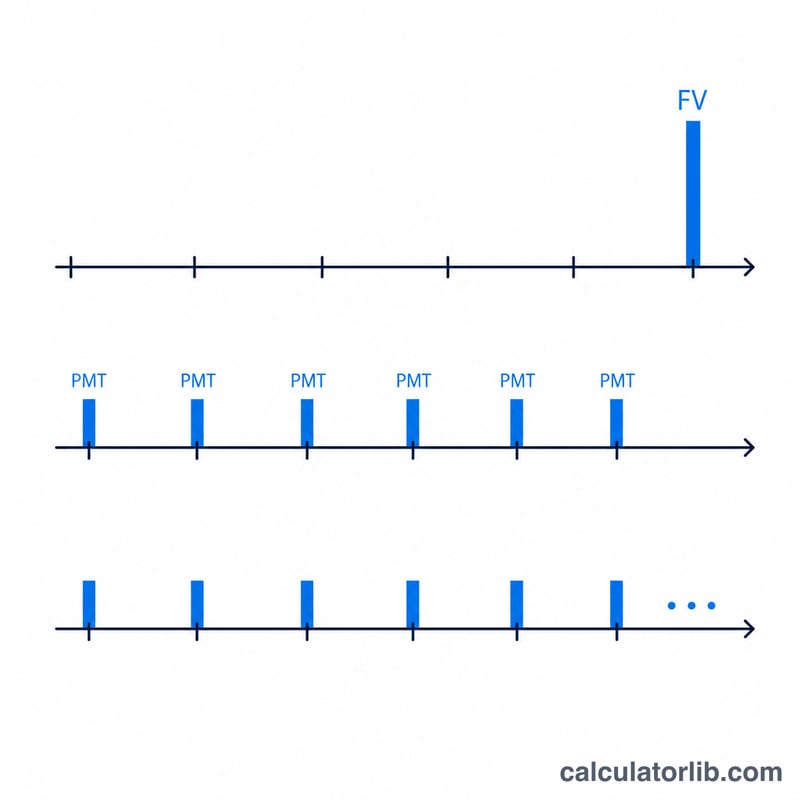
Der Barwert (Present Value, PV) gibt an, was ein zukünftiger Geldbetrag heute wert ist, wenn man ihn mit einem bestimmten Zinssatz oder einer geforderten Rendite abzinst. Ein Dollar, den Sie in der Zukunft erhalten, ist weniger wert als ein Dollar heute, da der heutige Dollar angelegt werden und wachsen kann. Dieser Rechner ermittelt den Barwert eines einzelnen zukünftigen Einmalbetrags (FV) und optional den Barwert eines regelmäßigen Zahlungsstroms – einer nachschüssigen Annuität, einer vorschüssigen Annuität, einer wachsenden Annuität oder einer ewigen Rente (Perpetuity). Es handelt sich um allgemeingültige Zeitwert-des-Geldes-Mathematik ohne regionale oder steuerliche Regeln.
So verwenden Sie den Rechner
Geben Sie den Zukunftswert (FV), die Anzahl der Perioden (t), den Zinssatz (R) pro Periode und die Verzinsung (m, Zinsperioden pro Periode) ein. Lassen Sie die Zahlungsfelder leer, wenn nur der Einmalbetrag bewertet werden soll. Um einen Zahlungsstrom zu bewerten, geben Sie den Betrag (PMT), optional das Wachstum, die Zahlungen pro Periode (q) sowie an, ob die Zahlungen am Ende (nachschüssig) oder am Anfang (vorschüssig) erfolgen. Für eine ewige Rente geben Sie p in das Feld „Anzahl der Perioden“ ein; für stetige Verzinsung geben Sie C in das Feld „Verzinsung“ ein.
Die Formel erklärt
Der Einmalbetrag wird wie folgt abgezinst: $$\text{PV} = \dfrac{\text{FV}}{\left(1+\frac{R}{m}\right)^{m t}}.$$ Der effektive Periodenzins beträgt \(i = (1 + R/m)^m - 1\) und der Zinssatz pro Zahlung \(i_{pay} = (1 + i)^{1/q} - 1\) bei \(N = q\cdot t\) Zahlungen. Eine nachschüssige Annuität ergibt $$\text{PV} = \text{PMT}\cdot\dfrac{1-(1+i_{pay})^{-N}}{i_{pay}};$$ bei einer vorschüssigen Annuität wird dieser Wert mit \((1 + i_{pay})\) multipliziert. Einzahlungen werden vom Barwert des Zahlungsstroms abgezogen (sie verringern den Betrag, den Sie zurücklegen müssen), Auszahlungen werden addiert.
Rechenbeispiel
FV = 15.000, t = 10, R = 5,25%, m = 12, keine Zahlungen. $$\text{PV} = \frac{15\,000}{(1 + 0{,}0525/12)^{120}} = \frac{15\,000}{1{,}68856} = \textbf{\$8\,883{,}50}.$$
FAQ
Warum gilt der Zinssatz „pro Periode“? Der eingegebene Zinssatz bezieht sich auf eine Periode; die Verzinsung m legt fest, wie oft innerhalb dieser Periode Zinsen gutgeschrieben werden.
Was bewirkt die Eingabe von „p“? Damit wird eine ewige Rente abgebildet – Zahlungen für immer. Der Term des Einmalbetrags entfällt, und es gilt \(\text{PV} = \text{PMT} / i_{pay}\) (bzw. \(\text{PMT} / (i_{pay} - g)\) bei einer wachsenden ewigen Rente).
Einzahlungen oder Auszahlungen? Auszahlungen addieren den Barwert des Zahlungsstroms zum Barwert des Einmalbetrags; Einzahlungen subtrahieren ihn, da regelmäßige Beiträge den Betrag verringern, den Sie heute benötigen.