Was ist der Barwert einer Annuität?
Eine Annuität ist eine Reihe gleich hoher Zahlungen in regelmäßigen Abständen. Der Barwert (PV) einer Annuität ist der heutige Wert dieser gesamten Zahlungsreihe, nachdem jede Zahlung unter Berücksichtigung des Zeitwerts des Geldes abgezinst wurde. Ein Dollar, der in der Zukunft eingeht, ist weniger wert als ein Dollar heute, daher werden zukünftige Zahlungen mit dem periodischen Zins- (Diskont-)Satz „verkleinert“. Dieser Rechner geht von einer nachschüssigen Annuität aus, bei der die Zahlungen jeweils am Ende jeder Periode erfolgen.
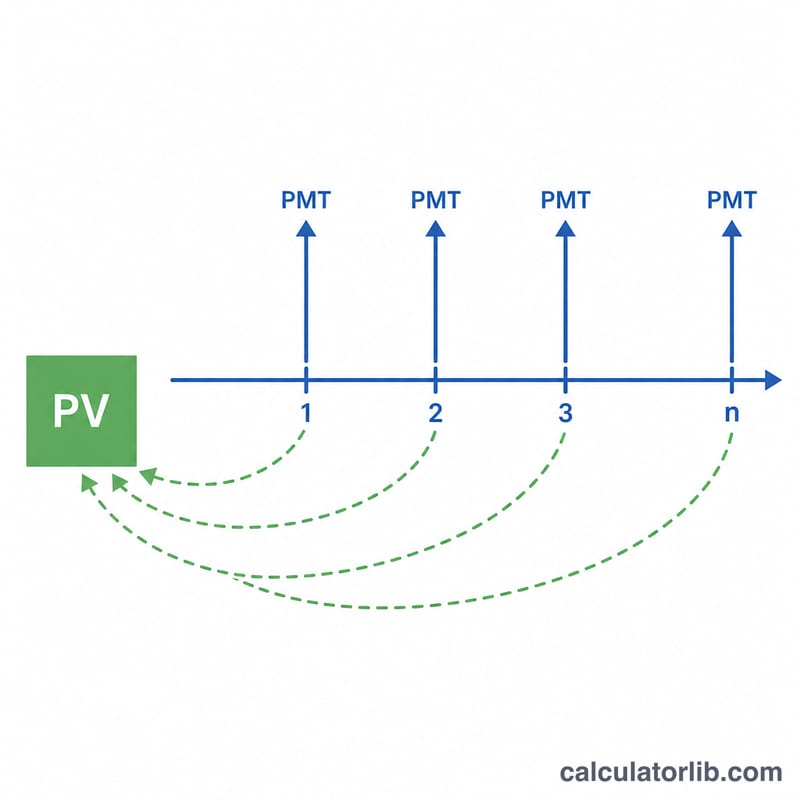
So verwenden Sie den Rechner
Geben Sie drei Werte ein: die Zahlung pro Periode (PMT), den Zinssatz pro Periode in Prozent und die Anzahl der Perioden (n). Achten Sie darauf, dass Zinssatz und Periodenanzahl dieselbe Zeiteinheit verwenden – bei monatlichen Zahlungen verwenden Sie also den Monatszins und die Gesamtzahl der Monate. Das Ergebnis zeigt den Barwert sowie den insgesamt über die Laufzeit der Annuität gezahlten Betrag und die Differenz zwischen beiden, die den Abzinsungseffekt des Zeitwerts darstellt.
Die Formel erklärt
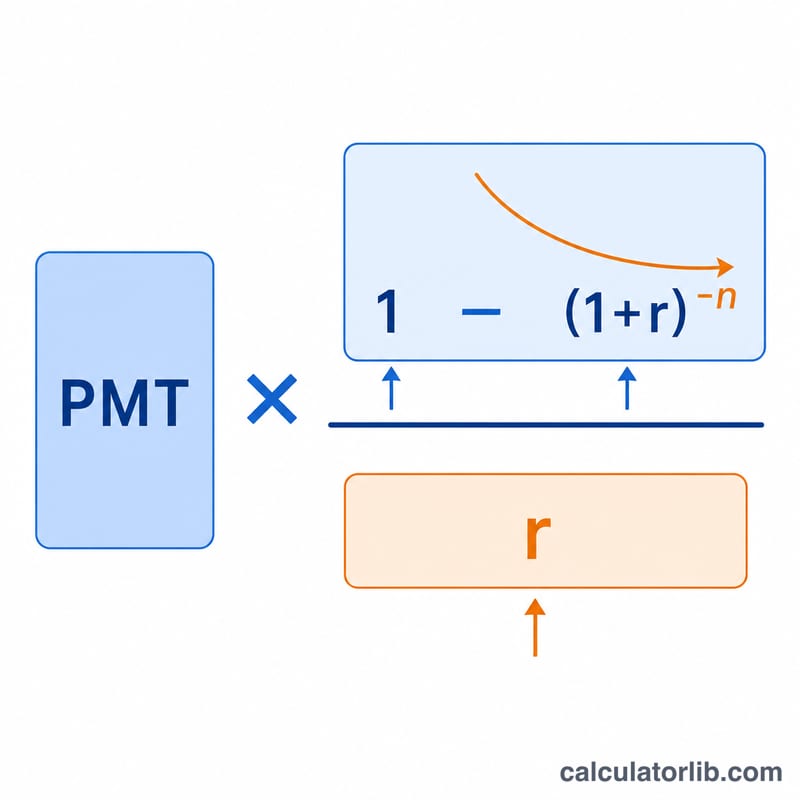
Die Grundformel lautet:
$$PV = \text{PMT} \cdot \frac{1 - \left(1 + r\right)^{-\text{n}}}{r} \qquad r = \frac{\text{Zinssatz (\%)}}{100}$$
Dabei ist \(r\) der periodische Zinssatz als Dezimalzahl (5 % wird zu 0,05). Der Term \((1 + r)^{-n}\) zinst die letzte Zahlung auf heute ab, und der gesamte Bruch ist der „Rentenbarwertfaktor“, der alle abgezinsten Zahlungen in einem einzigen Multiplikator zusammenfasst. Ist \(r\) gleich 0, vereinfacht sich die Formel zu \(PV = \text{PMT} \times n\).
Rechenbeispiel
Angenommen, Sie erhalten 10 Jahre lang jeweils am Jahresende $1.000, und der Diskontsatz beträgt 5% pro Jahr. Dann ist \(r = 0{,}05\) und \(n = 10\). Der Rentenbarwertfaktor beträgt $$\frac{1 - 1{,}05^{-10}}{0{,}05} \approx 7{,}7217.$$ Multipliziert mit $1.000 ergibt sich ein Barwert von etwa $7.721,73. Obwohl Sie insgesamt $10.000 erhalten, ist dieser Betrag heute nur $7.721,73 wert.
FAQ
Nachschüssige Annuität oder vorschüssige Annuität? Dieser Rechner verwendet eine nachschüssige Annuität (Zahlungen am Periodenende). Eine vorschüssige Annuität (Zahlungen zu Periodenbeginn) ist \((1 + r)\)-mal mehr wert.
Welchen Zinssatz sollte ich verwenden? Verwenden Sie den periodischen Zinssatz, der zu Ihrer Zahlungshäufigkeit passt – teilen Sie einen Jahreszins bei monatlichen Zahlungen durch 12.
Warum ist der Barwert niedriger als die Summe der Zahlungen? Weil zukünftiges Geld abgezinst wird; die Differenz sind die Kosten des Wartens und wird in den Ergebnissen als „Zinsen“ ausgewiesen.