Что такое приведённая стоимость аннуитета?
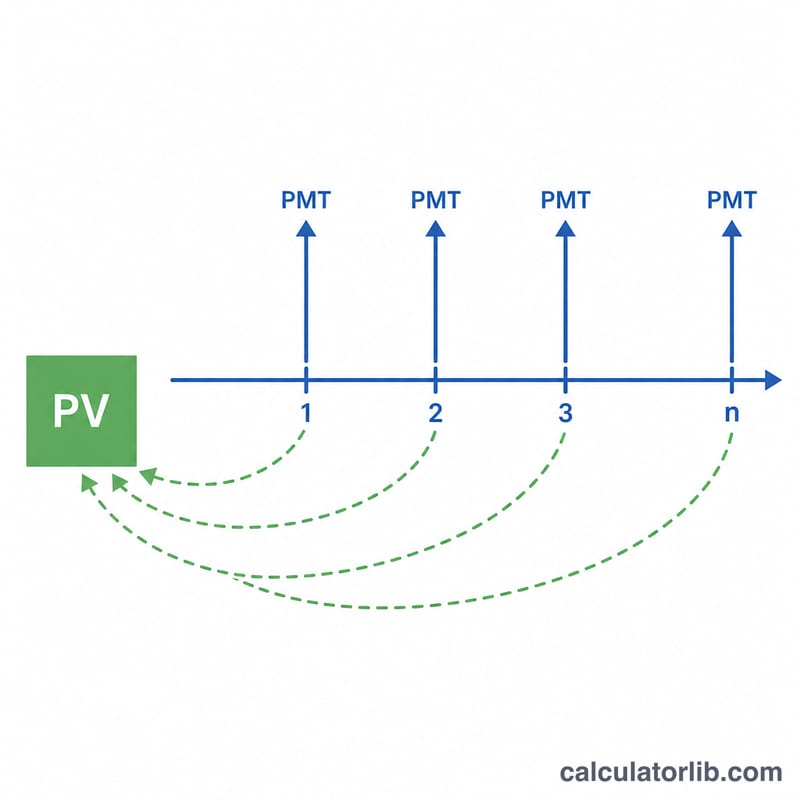
Аннуитет — это серия одинаковых платежей, которые поступают через равные промежутки времени. Приведённая стоимость (PV) аннуитета показывает, сколько весь этот поток будущих платежей стоит сегодня, после дисконтирования каждого платежа с учётом стоимости денег во времени. Рубль, полученный в будущем, стоит меньше рубля сегодня, поэтому будущие платежи «ужимаются» с помощью периодической процентной (дисконтной) ставки. Этот калькулятор работает с обычным аннуитетом, в котором платежи приходятся на конец каждого периода.
Как пользоваться калькулятором
Введите три значения: платёж за период (PMT), процентную ставку за период в процентах и количество периодов (n). Следите за тем, чтобы ставка и число периодов были в одной единице времени: если платежи ежемесячные, используйте месячную ставку и общее число месяцев. В результате вы увидите приведённую стоимость, общую сумму выплат за весь срок аннуитета и разницу между ними — это и есть скидка за фактор времени.
Разбор формулы
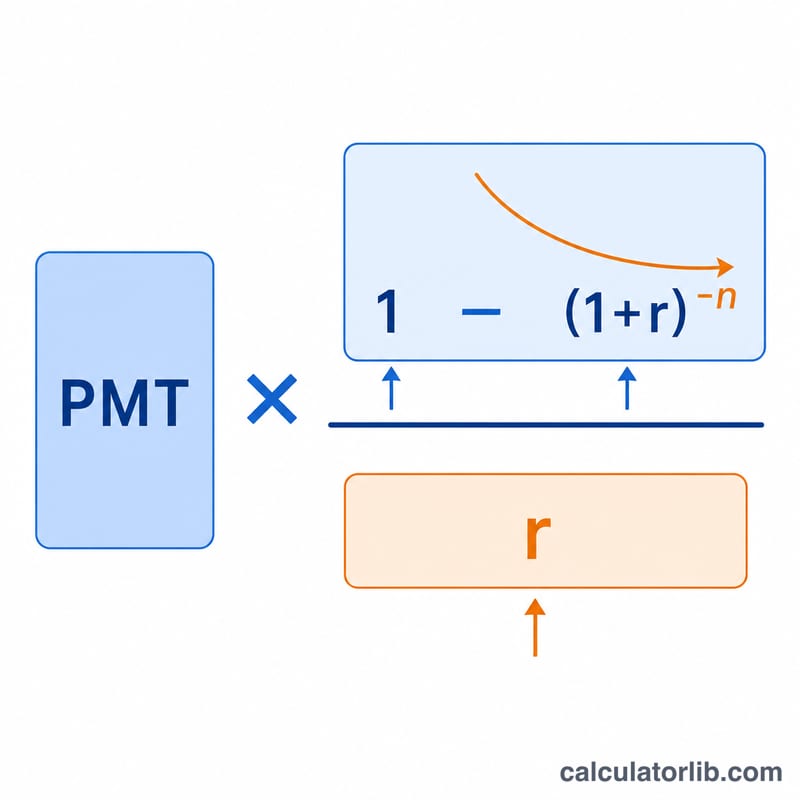
Базовая формула выглядит так:
$$PV = \text{PMT} \cdot \dfrac{1 - \left(1 + r\right)^{-\text{n}}}{r} \qquad r = \dfrac{\text{Rate (\%)}}{100}$$
Здесь \(r\) — это ставка за период в виде десятичной дроби (5% превращаются в 0,05). Множитель \((1 + r)^{-n}\) приводит последний платёж к сегодняшнему дню, а вся дробь — это «аннуитетный коэффициент», который собирает все дисконтированные платежи в единый множитель. Если \(r\) равно 0, формула упрощается до \(PV = \text{PMT} \times n\).
Пример расчёта
Допустим, вы будете получать $1 000 в конце каждого года на протяжении 10 лет, а ставка дисконтирования составляет 5% в год. Тогда \(r = 0{,}05\), а \(n = 10\). Аннуитетный коэффициент равен $$\frac{1 - 1{,}05^{-10}}{0{,}05} \approx 7{,}7217.$$ Умножив его на $1 000, получаем приведённую стоимость около $7 721,73. Хотя в сумме вы получите $10 000, сегодня этот поток стоит лишь $7 721,73.
Частые вопросы
Чем обычный аннуитет отличается от авансового (annuity due)? Этот калькулятор использует обычный аннуитет (платежи в конце периода). Авансовый аннуитет (платежи в начале периода) стоит в \((1 + r)\) раз дороже.
Какую ставку использовать? Берите ставку за период, соответствующую частоте платежей: для ежемесячных платежей разделите годовую ставку на 12.
Почему PV меньше суммы всех платежей? Потому что будущие деньги дисконтируются; этот разрыв — цена ожидания, в результатах он показан как «Проценты».
Как ставка и срок меняют приведённую стоимость
В таблице показана приведённая стоимость обычной аннуитетной серии (платежи в конце каждого периода) по $1,000 за период, рассчитанная по формуле \(PV = PMT \times \dfrac{1-(1+r)^{-n}}{r}\). Ставка указана за период и одинакова для всех строк. Значения округлены до цента.
| Периоды (n) | Всего платежей | PV при 3% | PV при 5% | PV при 8% | PV при 10% |
|---|---|---|---|---|---|
| 5 | $5,000 | $4,579.71 | $4,329.48 | $3,992.71 | $3,790.79 |
| 10 | $10,000 | $8,530.20 | $7,721.73 | $6,710.08 | $6,144.57 |
| 20 | $20,000 | $14,877.47 | $12,462.21 | $9,818.15 | $8,513.56 |
| 30 | $30,000 | $19,600.44 | $15,372.45 | $11,257.78 | $9,426.91 |
Выделяются две закономерности. Во-первых, при одинаковом сроке более высокая ставка даёт меньшую приведённую стоимость. Во-вторых, увеличение срока добавляет всё меньше приведённой стоимости: при 10% переход от 20 к 30 периодам добавляет $10,000 платежей, но лишь около $913 приведённой стоимости. По мере роста n коэффициент приближается к \(1/r\), что для ставки 10% равно 10.
Ключевые термины и переменные
- PMT: фиксированный платёж, который производится в каждом периоде.
- r (ставка за период): процентная или дисконтная ставка за период в виде десятичной дроби. Процентная ставка делится на 100, так что 5% становится \(r = 0.05\). Ставка должна соответствовать частоте платежей, например месячная ставка для ежемесячных платежей.
- n (количество периодов): общее число платежей.
- Приведённая стоимость (PV): единовременная сумма сегодня, эквивалентная потоку будущих платежей при выбранной ставке.
- Коэффициент аннуитета: выражение \(\dfrac{1-(1+r)^{-n}}{r}\). Умножение на PMT даёт PV. Например, коэффициент для 5% и 10 периодов составляет около 7.7217.
- Дисконтная ставка: ставка, которая используется для пересчёта будущих сумм в стоимость на сегодня. Она отражает предполагаемую доходность, стоимость заимствования или требуемую доходность.
- Обычный аннуитет и аннуитет-пренумерандо: обычный аннуитет выплачивает в конце каждого периода, и именно такой порядок платежей принимает этот калькулятор. Аннуитет-пренумерандо выплачивает в начале каждого периода, поэтому каждый платёж дисконтируется на один период меньше, и его PV равна PV обычного аннуитета, умноженной на \((1+r)\).
- Временная стоимость денег: принцип, согласно которому деньги, доступные сейчас, стоят больше той же суммы, получаемой позже, поскольку за это время их можно инвестировать и получить доход.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Интерпретация результата
Приведённая стоимость — это единая сумма, которая при выбранной дисконтной ставке эквивалентна получению всей серии платежей. Если бы вы могли получать ровно эту ставку каждый период, инвестирование PV сегодня позволило бы оплатить каждый платёж и оставило бы нулевой остаток после последнего.
Более высокая ставка или более длительный срок снижают PV по отношению к сумме платежей, поскольку более поздние платежи дисконтируются сильнее. В примере со ставкой 5% и 20 периодами платежи составляют $20,000, а PV равна $12,462.21. Разница в $7,537.79 — это дисконт за временную стоимость денег. Это не комиссия и не плата, которую кто-либо взимает.
Результат полностью зависит от ваших допущений:
- Ставка является допущением, и небольшие изменения могут заметно сдвинуть PV, поэтому проверьте несколько ставок.
- Время платежей соответствует обычному аннуитету, то есть платежи производятся в конце каждого периода. Для платежей в начале каждого периода умножьте результат на \((1+r)\).
- Согласованность важна: ставка и количество периодов должны использовать одну и ту же единицу (месяц, год и т. д.).
- Постоянные платежи предполагаются. Формула не учитывает рост, корректировки на инфляцию, налоги или комиссии.
Это общая образовательная информация, а не финансовая консультация. Реальные решения включают факторы, выходящие за рамки этой формулы.