Was ist der Endwert einer Annuität?
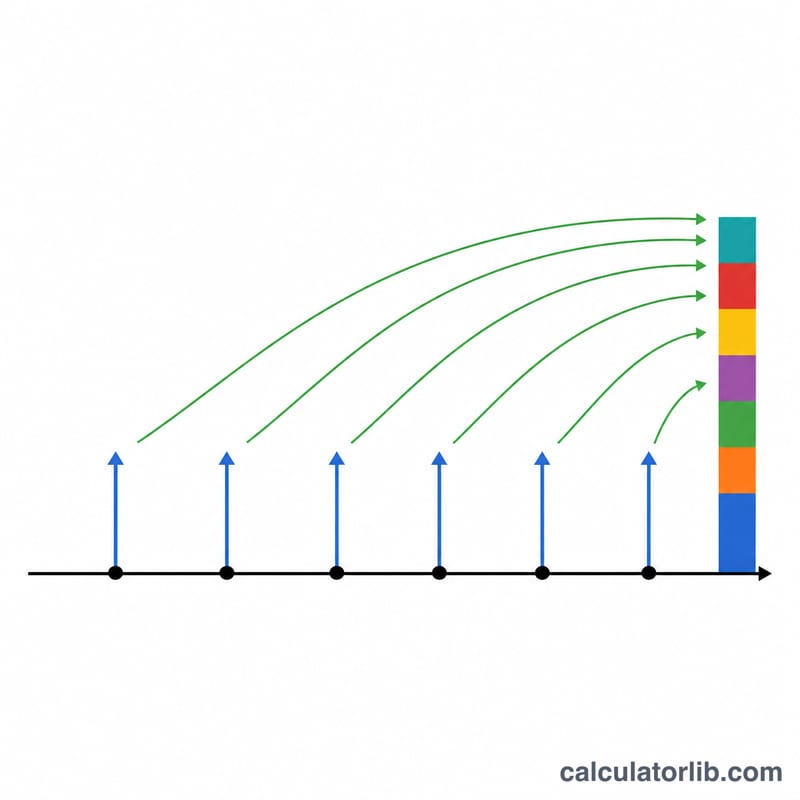
Eine Annuität ist eine Reihe gleich hoher Zahlungen in regelmäßigen Abständen – etwa monatliche Sparraten, Altersvorsorgebeiträge oder Darlehensraten. Der Endwert einer Annuität gibt an, wie viel diese Zahlungsreihe zu einem gewählten Zeitpunkt in der Zukunft wert sein wird, nachdem jede Zahlung Zinseszinsen erwirtschaftet hat. Dieser Rechner funktioniert für jede Währung, da es sich um reine Mathematik handelt.
So verwenden Sie diesen Rechner
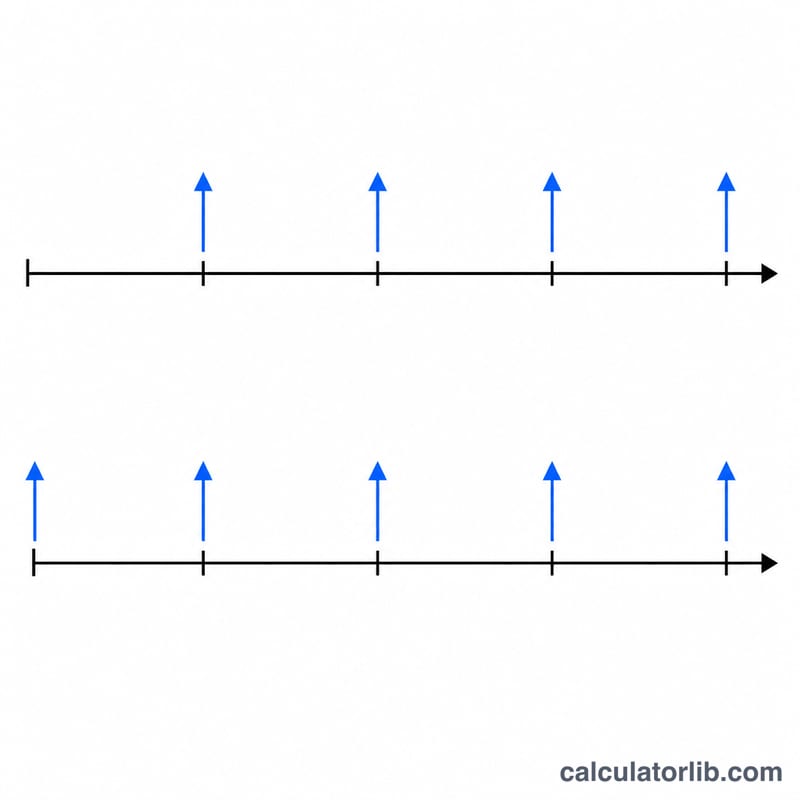
Geben Sie Ihre Zahlung pro Periode (PMT), den Zinssatz je Periode und die Gesamtzahl der Perioden ein. Wählen Sie, ob es sich um eine nachschüssige Annuität (Zahlungen am Ende jeder Periode, der häufigste Fall) oder eine vorschüssige Annuität (Zahlungen am Anfang jeder Periode) handelt. Der Rechner liefert den angesammelten Endwert, Ihre Einzahlungen insgesamt und die erzielten Zinsen.
Achten Sie darauf, dass Zinssatz und Anzahl der Perioden dieselbe Zeiteinheit verwenden. Bei monatlichen Einzahlungen verwenden Sie den Monatszins (Jahreszins ÷ 12) und die Gesamtzahl der Monate.
Die Formel erklärt
Die Standardformel lautet:
$$FV = PMT \times \frac{(1 + r)^n - 1}{r}$$
Dabei ist \(r\) der Zinssatz pro Periode als Dezimalzahl (z. B. 5 % = 0,05) und \(n\) die Anzahl der Zahlungen. Bei einer vorschüssigen Annuität wird das gesamte Ergebnis mit \((1 + r)\) multipliziert, da jede Zahlung eine Periode länger verzinst wird.
Rechenbeispiel
Angenommen, Sie zahlen 10 Jahre lang jeweils am Jahresende 1.000 $ auf ein Konto ein, das jährlich 5% Zinsen bringt. Mit \(r = 0,05\) und \(n = 10\):
$$FV = 1000 \times \frac{(1{,}05)^{10} - 1}{0{,}05} = 1000 \times \frac{1{,}628894627 - 1}{0{,}05} \approx \$12\,577{,}89$$ Sie haben 10.000 $ eingezahlt, die erzielten Zinsen betragen somit etwa 2.577,89 $.
FAQ
Was ist der Unterschied zwischen einer nachschüssigen und einer vorschüssigen Annuität? Bei einer nachschüssigen Annuität erfolgen die Zahlungen am Ende jeder Periode, bei einer vorschüssigen zu Beginn. Dadurch wird jede Zahlung eine Periode länger verzinst, und der Endwert fällt höher aus.
Was gilt bei einem Zinssatz von 0%? Ohne Zinsen entspricht der Endwert einfach der Zahlung multipliziert mit der Anzahl der Perioden (\(PMT \times n\)).
Wie bilde ich monatliche Einzahlungen ab? Rechnen Sie den Jahreszins in einen Monatszins um (Division durch 12) und setzen Sie n auf die Gesamtzahl der Monate.