

Was ist eine aufgeschobene Rente?
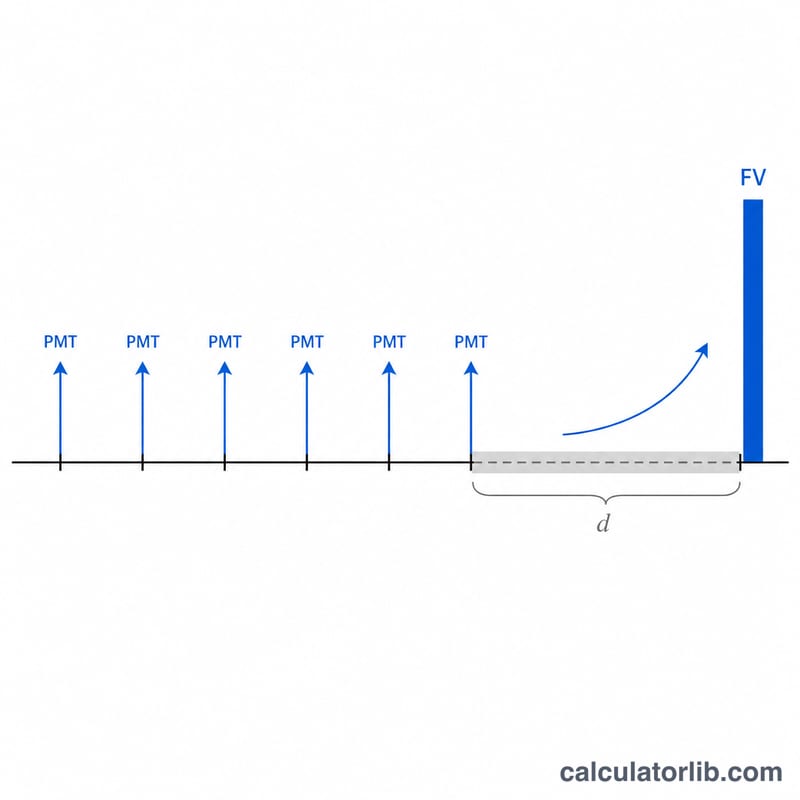
Eine aufgeschobene Rente ist ein Sparprodukt, bei dem Sie in einer Ansparphase eine Reihe gleich hoher Beiträge einzahlen und das angesparte Guthaben anschließend für eine weitere Anzahl von Perioden weiter wachsen lassen (aufgeschoben), bevor Auszahlungen beginnen. Dieser Rechner berechnet den Endwert am Ende dieses gesamten Zeitraums aus Ansparphase und Aufschubphase. Er ist ein allgemeines Werkzeug zur Berechnung des Zeitwerts des Geldes und hängt von keinem bestimmten Land und keinem bestimmten Steuersystem ab.
So verwenden Sie diesen Rechner
Geben Sie vier Werte ein: die Zahlung pro Periode (PMT), den Zinssatz pro Periode (in Prozent), die Anzahl der Zahlungsperioden (n) und die Anzahl der Aufschubperioden (d), in denen keine Zahlungen erfolgen, aber weiterhin Zinseszinsen anfallen. Das Ergebnis zeigt den endgültigen Endwert, den Wert zum Zeitpunkt des Zahlungsendes, die Summe aller Einzahlungen und die insgesamt erzielten Zinsen.
Die Formel erklärt
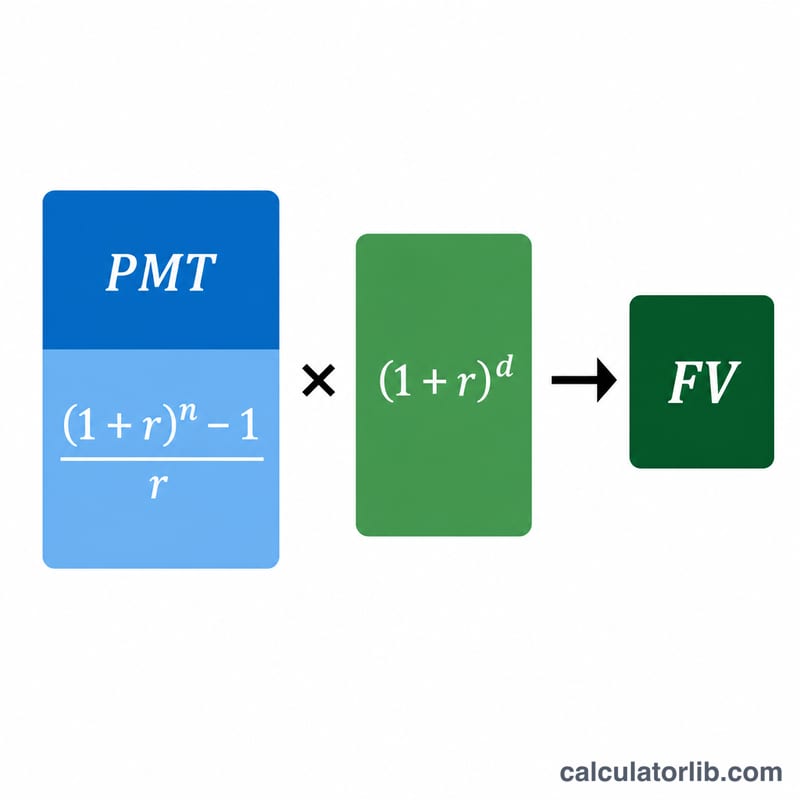
Der Endwert einer nachschüssigen Rente beträgt \( \text{PMT} \cdot \frac{(1+r)^{n}-1}{r} \). Da das Guthaben anschließend für \(d\) weitere Perioden wächst, wird es mit dem Zinseszins-Wachstumsfaktor \( (1+r)^{d} \) multipliziert. Zusammen ergibt sich die Formel für die aufgeschobene Rente:
$$FV = \text{PMT} \cdot \frac{(1+r)^{n}-1}{r} \cdot (1+r)^{d}$$wobei
$$\left\{ \begin{aligned} r &= \frac{\text{Zinssatz (\%)}}{100} \\ n &= \text{Perioden} \\ d &= \text{Aufschubperioden} \end{aligned} \right.$$Beträgt der Zinssatz null, entspricht der Endwert einfach \( \text{PMT} \times n \).
Rechenbeispiel
Angenommen, Sie zahlen 10 Jahre lang jährlich 1.000 $ ein und erhalten 5 % Zinsen pro Jahr, anschließend schieben Sie weitere 5 Jahre auf. Der Rentenwert nach 10 Jahren beträgt
$$1000 \times \frac{1{,}05^{10} - 1}{0{,}05} \approx \$12\,577{,}89$$Wächst dieser Betrag 5 Jahre weiter:
$$12\,577{,}89 \times 1{,}05^{5} \approx \$16\,053{,}27$$Sie haben 10.000 $ eingezahlt, also etwa 6.053,27 $ an Zinsen erzielt.
FAQ
Was ist die Aufschubphase? Es ist der Zeitraum nach Ihrer letzten Zahlung, in dem das Guthaben weiter verzinst wird, bevor die Auszahlungen beginnen.
Wird davon ausgegangen, dass Zahlungen am Ende jeder Periode erfolgen? Ja, es wird die Konvention der nachschüssigen Rente (Zahlung am Periodenende) verwendet.
Kann der Zinssatz monatlich eingegeben werden? Ja – achten Sie nur darauf, dass r, n und d dieselbe Periode verwenden (z. B. alle monatlich).










