

Was ist der Entnahmerechner für den Ruhestand?
Dieser Rechner zeigt Ihnen, wie viel Geld Sie in jedem Zeitraum – monatlich, vierteljährlich oder jährlich – aus Ihrem Altersvorsorgevermögen entnehmen können, sodass das Guthaben über eine gewählte Anzahl von Jahren vollständig aufgebraucht wird, während das verbleibende Geld weiterhin eine gleichbleibende Rendite erzielt. Es handelt sich um die Formel für Annuitätenauszahlungen (Tilgung), angewendet auf Ihr Vermögen. Sie ist währungs- und länderneutral: Die Berechnung funktioniert unabhängig davon, wo Sie leben.
So verwenden Sie den Rechner
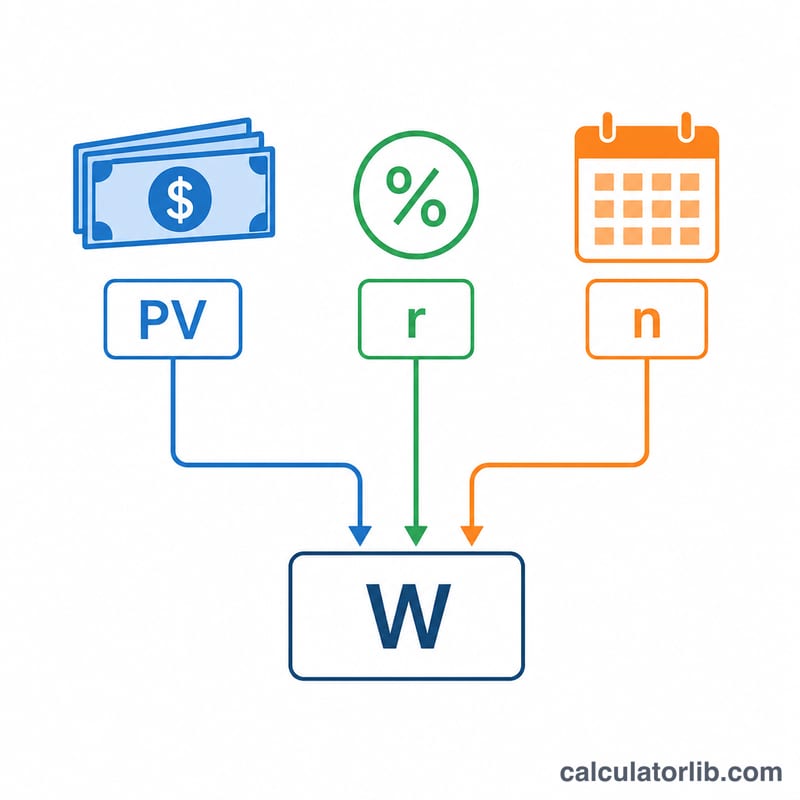
Geben Sie Ihr aktuelles Guthaben, die jährliche Rendite, die Sie von Ihren Anlagen erwarten, die Anzahl der Jahre, über die das Einkommen reichen soll, und die Häufigkeit Ihrer geplanten Entnahmen ein. Der Rechner wandelt die Jahresrendite in einen periodischen Zinssatz um und berechnet die gleichbleibende Zahlung, die das Konto am Ende der Laufzeit aufbraucht.
Die Formel erklärt
Die Grundgleichung lautet $$W = \frac{PV \times r}{1 - (1 + r)^{-n}}$$ Dabei ist PV das aktuelle Guthaben, r der periodische Zinssatz (Jahresrendite ÷ Häufigkeit) und n die Gesamtzahl der Entnahmen (Jahre × Häufigkeit). Beträgt die Rendite 0 %, vereinfacht sich die Formel zu \(PV \div n\).
Rechenbeispiel
Angenommen, Sie haben 500.000 $, erwarten eine jährliche Rendite von 5 %, möchten 25 Jahre lang Einkommen beziehen und entnehmen monatlich. Dann gilt \(r = 0{,}05/12 \approx 0{,}0041667\) und \(n = 300\). Eingesetzt ergibt sich eine Entnahme von etwa 2.922,95 $ pro Monat, insgesamt rund 876.886 $ über 25 Jahre – der Betrag über Ihre 500.000 $ hinaus stammt aus dem fortlaufenden Wertzuwachs.
FAQ
Wird die Inflation berücksichtigt? Nein – der Rechner geht von einer konstanten Entnahme und einer konstanten nominalen Rendite aus. Um ein reales (inflationsbereinigtes) Einkommen anzunähern, geben Sie Ihre Rendite abzüglich der erwarteten Inflation ein.
Was passiert am Ende der Laufzeit? Das Guthaben erreicht nach der letzten Entnahme genau null, vorausgesetzt, die tatsächliche Rendite entspricht Ihrer Eingabe.
Kann ich das Vermögen unbegrenzt erhalten? Ja – wenn Sie nur die periodischen Zinsen \((PV \times r)\) entnehmen, bleibt das Kapital unangetastet. Dafür ist jedoch ein längerer oder „ewiger“ Zeithorizont statt einer festen Laufzeit erforderlich.











