O que é a Calculadora de Retirada na Aposentadoria?
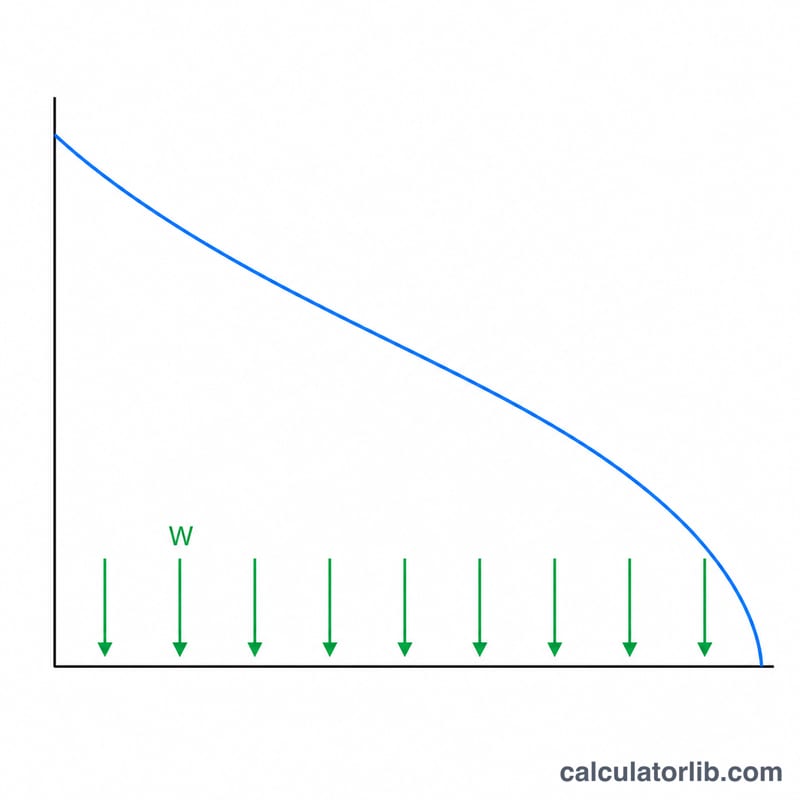
Esta calculadora mostra quanto dinheiro você pode retirar da sua poupança para a aposentadoria a cada período — mensal, trimestral ou anual — de modo que o saldo seja totalmente consumido ao longo de um número de anos escolhido, enquanto o dinheiro restante continua rendendo a uma taxa constante. Ela aplica a fórmula de pagamento de anuidade (amortização) ao seu patrimônio e é neutra quanto a moeda e país: o cálculo funciona independentemente de onde você mora.
Como usar
Informe o saldo atual da sua poupança, a taxa de retorno anual que você espera que seus investimentos rendam, o número de anos em que você quer que a renda dure e com que frequência pretende fazer as retiradas. A calculadora converte a taxa anual em uma taxa periódica e calcula o pagamento constante que esgota a conta no final do prazo.
A fórmula explicada
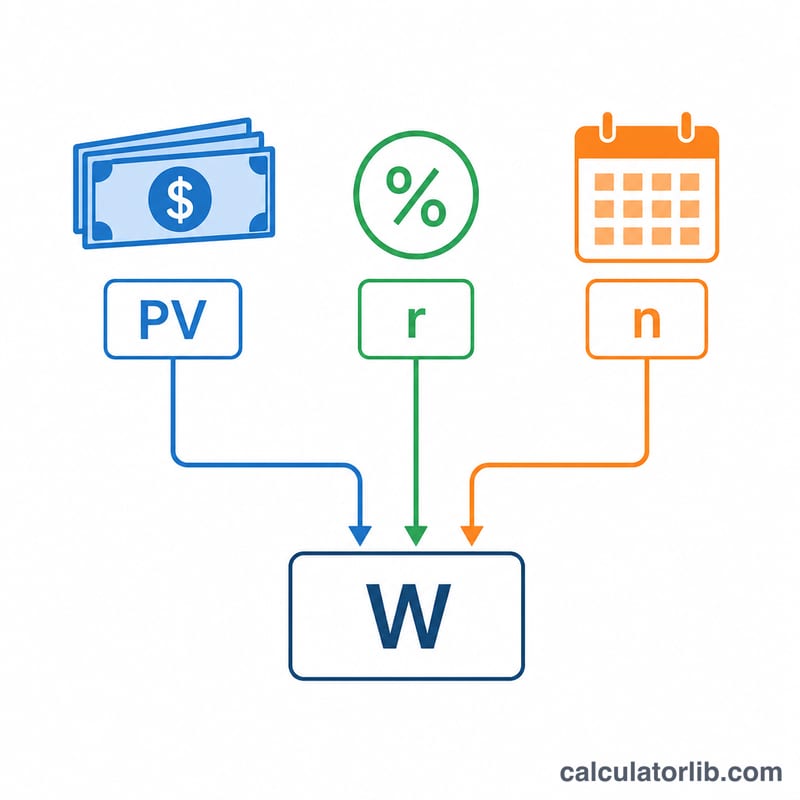
A equação principal é $$W = \frac{PV \times r}{1 - (1 + r)^{-n}}$$ em que PV é o saldo atual, r é a taxa de retorno periódica (taxa anual ÷ frequência) e n é o número total de retiradas (anos × frequência). Se a taxa de retorno for 0%, a fórmula se simplifica para \(PV \div n\).
Exemplo prático
Suponha que você tenha $500.000, espere um retorno anual de 5%, queira renda por 25 anos e faça retiradas mensais. Então \(r = 0{,}05/12 \approx 0{,}0041667\) e \(n = 300\). Substituindo, a retirada é de cerca de $2.922,95 por mês, totalizando aproximadamente $876.886 em 25 anos — o valor extra acima dos seus $500.000 vem do crescimento contínuo do saldo.
Perguntas frequentes
A calculadora considera a inflação? Não — ela pressupõe uma retirada constante e um retorno nominal constante. Para aproximar a renda real (corrigida pela inflação), informe a sua taxa de retorno menos a inflação esperada.
O que acontece no final do prazo? O saldo chega exatamente a zero após a última retirada, supondo que o retorno real seja igual ao que você informou.
Posso fazer o dinheiro durar para sempre? Sim — se você retirar apenas os juros do período \((PV \times r)\), o principal nunca é tocado, mas isso exige um horizonte mais longo ou "perpétuo" em vez de um prazo fixo.