O que é a Calculadora de Aposentadoria 401(k)?
Esta calculadora foi criada para o plano de aposentadoria 401(k) patrocinado pelo empregador nos Estados Unidos. Ela estima quanto sua conta poderá valer na aposentadoria com base no seu saldo atual, nas suas contribuições mensais, na contrapartida do empregador, no retorno anual esperado e no número de anos até você se aposentar. Os resultados são apenas projeções e não consideram impostos, taxas, limites de contribuição nem inflação.
Como usar
Informe o saldo atual do seu 401(k), sua contribuição mensal em dólares, o valor em dólares que seu empregador deposita como contrapartida a cada mês, o retorno médio anual esperado (costuma-se assumir que a média de longo prazo do mercado de ações dos EUA fica perto de 7%) e o número de anos até a sua aposentadoria. A calculadora capitaliza tudo mensalmente e mostra o saldo projetado, o total de dinheiro aportado e a parcela que corresponde ao rendimento dos investimentos.
A fórmula explicada
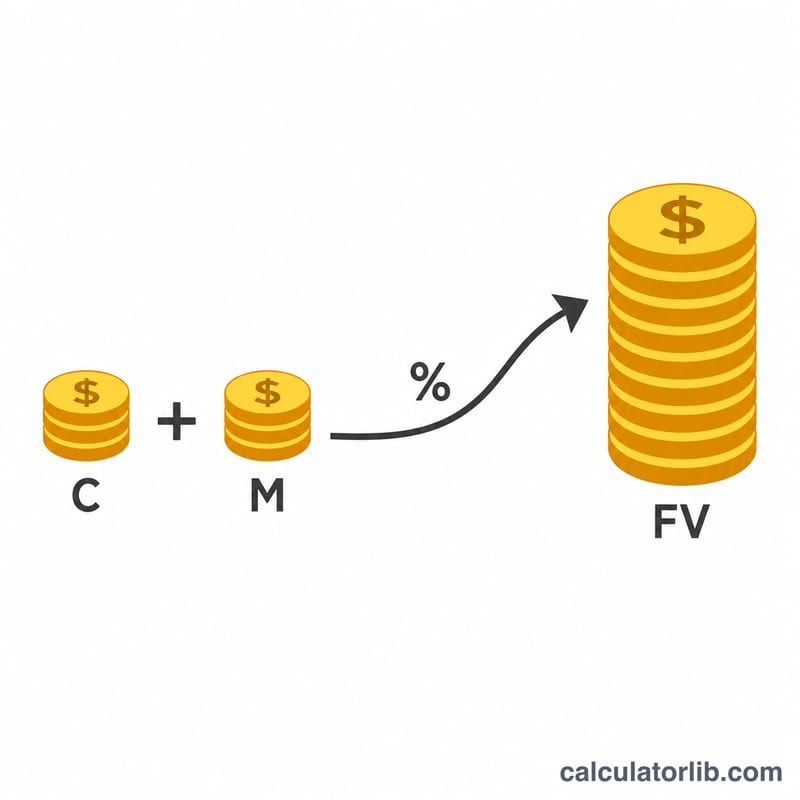
A projeção combina duas partes: o valor futuro do seu saldo existente e o valor futuro de uma sequência de depósitos mensais (uma anuidade ordinária). Com taxa mensal \(r/12\) e \(n = 12t\) meses:
$$FV = P\left(1+\frac{r}{12}\right)^{12t} + (C+M)\cdot\frac{\left(1+\frac{r}{12}\right)^{12t}-1}{\frac{r}{12}}$$
Aqui, \(P\) é o saldo inicial, \(C\) a sua contribuição mensal, \(M\) a contrapartida do empregador, \(r\) o retorno anual e \(t\) o número de anos.
Exemplo prático
Suponha \(P = \$25\,000\), \(C = \$500\), \(M = \$250\), \(r = 7\%\) e \(t = 30\) anos. A taxa mensal é \(0{,}07/12 \approx 0{,}0058333\) e \(n = 360\) meses. O fator de crescimento \((1{,}0058333)^{360} \approx 8{,}1164\). O saldo cresce para \(\approx \$202\,910\), e os depósitos de \(\$750/\text{mês}\) crescem para \(\approx \$914\,434\), resultando em um total projetado de cerca de $1.117.344. Desse valor, aproximadamente $295.000 correspondem ao dinheiro aportado e cerca de $822.344 ao rendimento dos investimentos.
Limites de contribuição do 401(k) do IRS em 2024
O IRS, a receita federal dos EUA, define limites anuais para quanto você e seu empregador podem contribuir para um plano 401(k). Esses limites são ajustados periodicamente pela inflação. Entendê-los ajuda a definir valores realistas para os campos Contribuição mensal e Contrapartida do empregador da calculadora.
| Tipo de limite | Valor em 2024 | Observações |
|---|---|---|
| Limite de diferimento eletivo do funcionário | $23.000 | Máximo que você pode destinar do salário (pré-tributação + Roth combinados). |
| Contribuição de recuperação (catch-up, 50 anos ou mais) | $7.500 | Valor adicional permitido se você tiver 50 anos ou mais durante o ano. |
| Diferimento eletivo total com catch-up | $30.500 | $23.000 + $7.500 para quem tem 50 anos ou mais. |
| Limite combinado funcionário + empregador | $69.000 | Teto da Seção 415(c) para todas as contribuições (seus diferimentos + contrapartida do empregador + participação nos lucros). |
| Limite combinado com catch-up (50 anos ou mais) | $76.500 | $69.000 + $7.500 de catch-up. |
O limite de diferimento eletivo de $23.000 vale para o conjunto de todos os planos 401(k) e 403(b) de que você participa durante o ano, e não por empregador. Os valores de contrapartida do empregador contam para o limite combinado mais alto de $69.000, mas não para o seu limite pessoal de diferimento de $23.000.
Principais termos explicados
- 401(k)
- Plano de poupança para aposentadoria dos EUA, patrocinado pelo empregador e com vantagens fiscais, que permite aos funcionários destinar parte do salário a investimentos, frequentemente com contrapartida do empregador.
- Contrapartida do empregador
- Dinheiro que seu empregador deposita no seu 401(k) com base nas suas próprias contribuições, por exemplo, 50% dos seus diferimentos até 6% do salário. Na fórmula, é \(M\), o valor mensal da contrapartida.
- Vesting (aquisição de direito)
- O cronograma pelo qual os recursos aportados pelo empregador passam a ser totalmente seus. Suas próprias contribuições são sempre 100% suas; a contrapartida do empregador pode ser adquirida gradualmente ao longo de vários anos.
- Diferimento eletivo
- A parte do seu salário que você escolhe contribuir para o 401(k), sujeita ao limite anual do IRS ($23.000 em 2024).
- Saldo atual (B)
- O valor que já está no seu 401(k) hoje; ele cresce com a capitalização durante o período da projeção.
- Contribuição mensal (C)
- O valor em dólares que você mesmo adiciona à conta a cada mês.
- Contrapartida (M)
- A contrapartida mensal do empregador somada à sua contribuição na fórmula do valor futuro.
- Retorno anual esperado (r)
- A taxa média anual de crescimento dos investimentos assumida. Na fórmula, ela é convertida em taxa mensal, \(r = \frac{\text{Taxa anual}}{1200}\).
- Capitalização
- Ganhar retornos tanto sobre o principal quanto sobre os retornos obtidos anteriormente. Aqui, os retornos são capitalizados mensalmente ao longo de \(n = 12 \times \text{Anos}\) períodos.
- Valor futuro (FV)
- O saldo total projetado na aposentadoria, combinando o saldo inicial acrescido de rendimentos e o fluxo acumulado de contribuições e contrapartida.
Perguntas frequentes
Isso inclui limites de contrapartida do empregador ou tetos de contribuição do IRS? Não. Presume-se que os valores em dólares informados sejam contribuídos todos os meses; você deve confirmar se eles ficam dentro dos limites anuais do IRS.
Os depósitos são feitos no início ou no fim de cada mês? Este modelo usa o momento de fim de mês (anuidade ordinária), a convenção padrão para essas projeções.
O retorno é garantido? Não. Os retornos reais variam de ano para ano; esta é uma estimativa baseada em uma taxa constante assumida.