401(k) Emeklilik Hesaplayıcı nedir?
Bu hesaplayıcı, Amerika Birleşik Devletleri'ndeki işveren destekli 401(k) emeklilik planı için tasarlanmıştır. Hesabınızın emeklilik döneminde ulaşabileceği değeri; mevcut bakiyeniz, aylık katkılarınız, işvereninizin eşleşen katkısı (employer match), beklenen yıllık getiri oranınız ve emekliliğinize kalan yıl sayısı üzerinden tahmin eder. Sonuçlar yalnızca bir projeksiyondur; vergi, masraf, katkı limitleri veya enflasyonu dikkate almaz. Türkiye'de yaşıyorsanız bu sistemin doğrudan karşılığı Bireysel Emeklilik Sistemi'dir (BES); ancak kurallar, devlet katkısı ve vergilendirme tamamen farklı olduğundan bu araç özellikle ABD'deki 401(k) hesapları içindir.
Nasıl kullanılır?
Mevcut 401(k) bakiyenizi, dolar cinsinden aylık katkınızı, işvereninizin her ay eşleştirdiği dolar tutarını, beklediğiniz ortalama yıllık getiriyi (ABD borsasının uzun vadeli ortalaması genellikle %7 civarında varsayılır) ve emekliliğinize kalan yıl sayısını girin. Hesaplayıcı tüm tutarları aylık olarak bileşik biçimde işletir ve size tahmini bakiyenizi, toplam yatırdığınız parayı ve bunun ne kadarının yatırım getirisinden geldiğini gösterir.
Formülün açıklaması
Projeksiyon iki bölümü birleştirir: mevcut bakiyenizin gelecekteki değeri ve düzenli aylık ödemelerin gelecekteki değeri (normal anüite). Aylık oran \(r/12\) ve \(n = 12t\) ay olmak üzere:
$$FV = P\left(1+\frac{r}{12}\right)^{12t} + (C+M)\cdot\frac{\left(1+\frac{r}{12}\right)^{12t}-1}{\frac{r}{12}}$$Burada P başlangıç bakiyesi, C aylık katkınız, M işveren katkısı, r yıllık getiri ve t yıl sayısıdır.
Örnek hesaplama
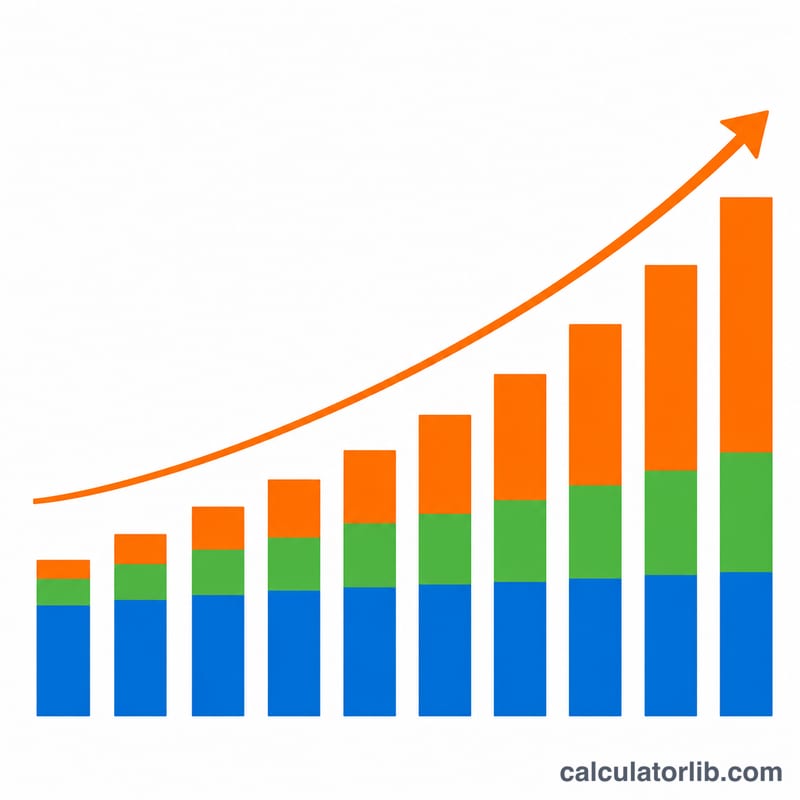
Diyelim ki \(P = 25.000\,\$\), \(C = 500\,\$\), \(M = 250\,\$\), \(r = \%7\) ve \(t = 30\) yıl. Aylık oran \(0{,}07/12 \approx 0{,}0058333\) ve \(n = 360\) aydır. Büyüme katsayısı \((1{,}0058333)^{360} \approx 8{,}1164\) olur. Bakiye ≈ 202.910 $'a çıkar, aylık 750 $'lık ödemeler ise ≈ 914.434 $'a ulaşır; toplam tahmini değer yaklaşık 1.117.344 $ eder. Bunun yaklaşık 295.000 $'ı yatırdığınız anapara, yaklaşık 822.344 $'ı ise yatırım getirisidir.
Sık sorulan sorular
İşveren katkı limitleri veya IRS katkı tavanları dahil mi? Hayır. Girdiğiniz dolar tutarlarının her ay aynen yatırıldığı varsayılır; bunların yıllık IRS limitleri içinde kaldığından emin olmalısınız.
Ödemeler ayın başında mı yoksa sonunda mı ekleniyor? Bu model ay sonu (normal anüite) zamanlamasını kullanır; bu tür projeksiyonlarda standart yaklaşım budur.
Getiri garanti mi? Hayır. Gerçek getiriler yıldan yıla değişir; bu, sabit varsayılan bir orana dayalı bir tahmindir.
2024 IRS 401(k) Katkı Limitleri
IRS, 401(k) planına siz ve işvereninizin ne kadar katkı yapabileceğine ilişkin yıllık limitler belirler. Bu limitler periyodik olarak enflasyona göre ayarlanır. Bunları anlamak, hesap makinesindeki Aylık Katkı ve İşveren Eşleştirmesi girdileri için gerçekçi değerleri belirlemenize yardımcı olur.
| Limit Türü | 2024 Tutarı | Notlar |
|---|---|---|
| Çalışan seçmeli erteleme limiti | $23.000 | Maaşınızdan erteleyebileceğiniz maksimum tutar (vergi öncesi + Roth birleşik). |
| Telafi katkısı (50 yaş ve üzeri) | $7.500 | Yıl içinde 50 yaşında veya daha büyükseniz izin verilen ek tutar. |
| Telafi ile birlikte toplam seçmeli erteleme | $30.500 | 50 yaş ve üzerindekiler için $23.000 + $7.500. |
| Birleşik çalışan + işveren limiti | $69.000 | Bölüm 415(c) tüm katkıları kaplayan sınırı (sizin ertelemeniz + işveren eşleştirmesi + kâr paylaşımı). |
| Telafi ile birlikte birleşik limit (50 yaş ve üzeri) | $76.500 | $69.000 + $7.500 telafi katkısı. |
$23.000 seçmeli erteleme limiti, yıl içinde katıldığınız tüm 401(k) ve 403(b) planları arasında geçerlidir, işveren başına değil. İşveren eşleştirmesi dolarları daha yüksek $69.000 birleşik limite doğru sayılır ancak kişisel $23.000 erteleme limitiniz doğru sayılmaz.
Temel Terimler Açıklaması
- 401(k)
- Çalışanların maaşlarının bir kısmını yatırımlara ertelemesine ve genellikle işveren eşleştirmesiyle desteklenmesine izin veren, vergi avantajlı ABD emeklilik tasarruf planı.
- İşveren eşleştirmesi
- İşvereninizin kendi katkılarınıza dayalı olarak 401(k)'nize katkıda bulunduğu para — örneğin, ödemenizin %6'sına kadar ertelemenizin %50'si. Formülde bu, aylık eşleştirme tutarı olan \(M\)'dir.
- Hak Kazanma
- İşveren tarafından katkıda bulunan fonların tamamen sizin olması için kullanılan program. Kendi katkılarınız her zaman %100 hak kazanmışdır; işveren eşleştirmesi birkaç yıl içinde kademeli olarak hak kazanabilir.
- Seçmeli erteleme
- 401(k)'ye katkıda bulunmayı seçtiğiniz maaşınızın kısmı, yıllık IRS limitine tabi ($23.000 2024'te).
- Mevcut bakiye (B)
- Bugün 401(k)'nizde bulunan tutar; projeksiyon dönemi boyunca bileşikleşme ile büyür.
- Aylık katkı (C)
- Aylık olarak hesaba şahsen eklediğiniz dolar tutarı.
- Eşleştirme (M)
- Gelecek değer formülünde katkınızın yanında eklenen aylık işveren eşleştirmesi.
- Beklenen yıllık getiri (r)
- Varsayılan ortalama yıllık yatırım büyüme oranı. Formülde aylık orana dönüştürülür, \(r = \frac{\text{Yıllık Oran}}{1200}\).
- Bileşikleşme
- Hem ana paranız hem de daha önce kazanılan getiriler üzerine getiri kazanma. Burada getiriler \(n = 12 \times \text{Yıllar}\) dönemleri boyunca aylık olarak bileşikleşir.
- Gelecek değer (FV)
- Büyüyen başlangıç bakiyesi ve birikmiş katkı ve eşleştirme akışını birleştiren emeklilik sırasında öngörülen toplam bakiye.