APR'den APY'ye Çevirme Hesaplayıcısı nedir?
Bu araç, nominal Yıllık Faiz Oranı'nı (APR — Annual Percentage Rate), efektif yıllık oran olarak da bilinen Yıllık Getiri Oranı'na (APY — Annual Percentage Yield) çevirir. APR, basit ve beyan edilen bir orandır; APY ise yıl içindeki bileşik faizin etkisini de hesaba katar. Kazanılan (veya tahakkuk eden) faiz yıl içinde birden fazla kez yeniden işletildiği için APY her zaman APR'ye eşit ya da ondan büyüktür — bileşik dönem sayısı arttıkça aradaki fark da açılır.
Not: APR ve APY kavramları özellikle ABD'deki bankacılık ve kredi ürünlerinde standart olarak kullanılır. Türkiye'de mevduat ürünleri genellikle brüt/net yıllık faiz oranıyla ifade edilir; ancak buradaki bileşik faiz matematiği evrenseldir ve her ülkede aynı şekilde çalışır.
Nasıl kullanılır?
Nominal APR'yi yüzde olarak girin (örneğin %6 için 6 yazın) ve faizin yılda kaç kez bileşiklendiğini seçin: aylık için 12, üç aylık için 4, günlük için 365 veya yıllık için 1. Hesaplayıcı anında eşdeğer APY'yi ve iki değer arasındaki farkı gösterir; böylece farklı teklifleri elma elmaya kıyaslar gibi adil biçimde karşılaştırabilirsiniz.
Formülün açıklaması
Dönüştürme şu formülle yapılır:
$$\text{APY} = \left(1 + \frac{\text{APR}/100}{\text{Periods}}\right)^{\text{Periods}} - 1$$
Burada APR ondalık olarak yazılır ve n, yıllık bileşik dönem sayısıdır. Her dönemde \(\text{APR}/n\) oranı uygulanır ve bunun n kez bileşiklenmesi efektif yıllık büyüme faktörünü verir. 1'in çıkarılmasıyla büyüme faktörü tekrar bir orana dönüştürülür.
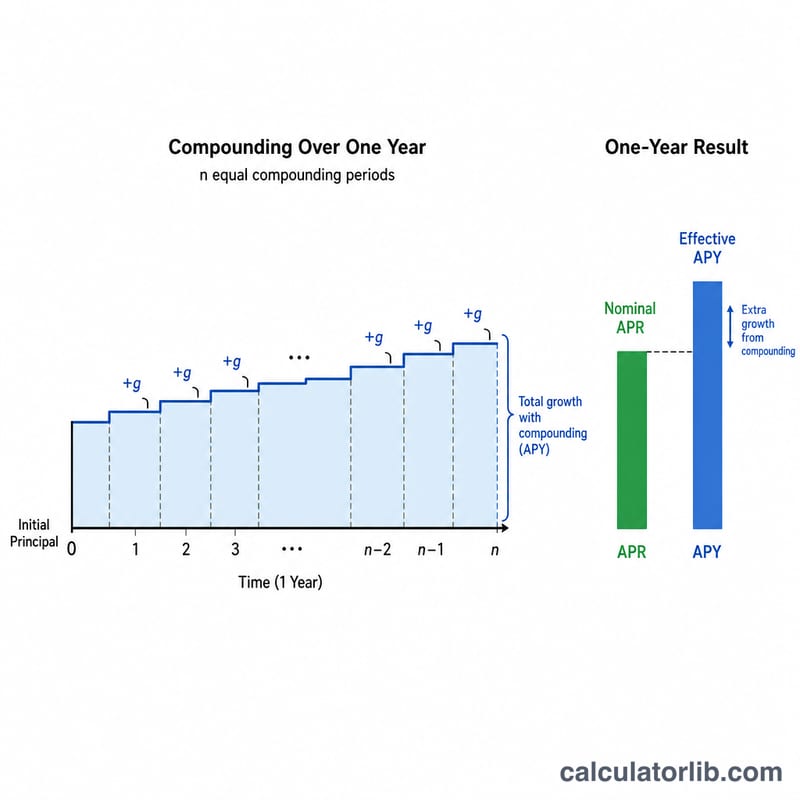
Örnek hesaplama
Diyelim ki bir hesap, aylık bileşik (n = 12) %6 APR sunuyor. Aylık oran \(0{,}06 / 12 = 0{,}005\) olur. Bu durumda $$\text{APY} = (1 + 0{,}005)^{12} - 1 = 1{,}0616778 - 1 = 0{,}0616778,$$ yani yaklaşık %6,1678. Yani %6'lık bir APR aslında yılda yaklaşık %6,17 getiri sağlar — beyan edilen APR'den yaklaşık 0,17 puan daha fazla.
Faklı Bileşik Dönem Frekanslarında APR'den APY'ye
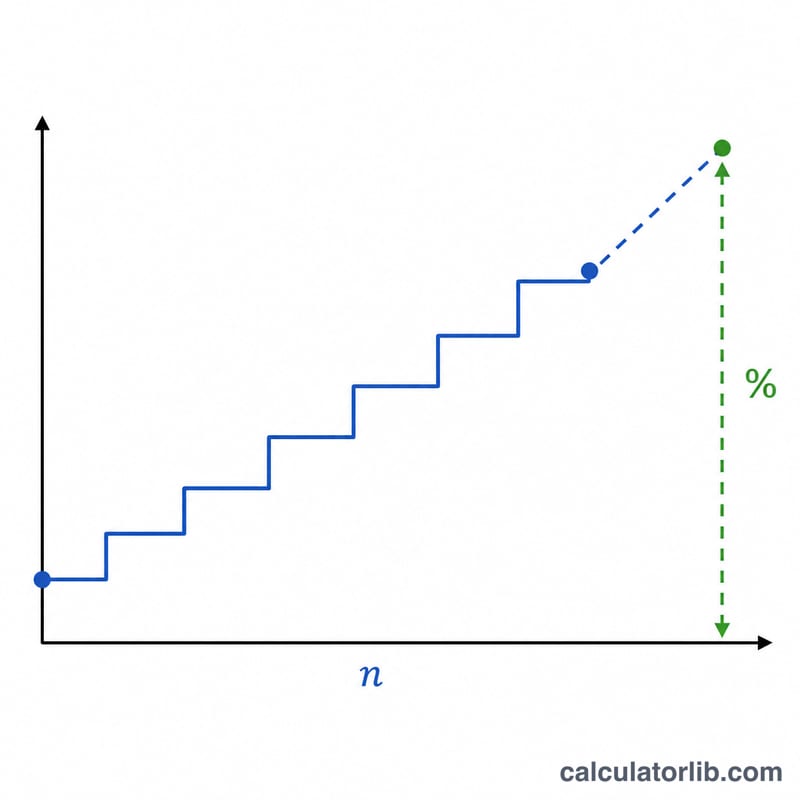
Fiili yıllık verim (APY), belirtilen APR değişmeden bile, bileşikleme daha sık hale geldikçe artar. Ayrık formül şu şekildedir:
$$\text{APY} = \left(1 + \frac{\text{APR}/100}{n}\right)^{n} - 1$$\(n \to \infty\) olarak, sonuç sürekli bileşikleme sınırı \(e^{\text{APR}/100} - 1\)'e yaklaşır. Aşağıdaki iki tablo APR'yi sabit tutar ve yıl başına bileşikleme dönem sayısını değiştirir.
APR %6 sabitken
| Bileşikleme | Yıl başına dönem sayısı (n) | Ortaya çıkan APY |
|---|---|---|
| Yıllık | 1 | 6.0000% |
| Altı aylık | 2 | 6.0900% |
| Üç aylık | 4 | 6.1364% |
| Aylık | 12 | 6.1678% |
| Günlük | 365 | 6.1831% |
| Sürekli | ∞ | 6.1837% |
APR %12 sabitken (daha geniş fark)
| Bileşikleme | Yıl başına dönem sayısı (n) | Ortaya çıkan APY |
|---|---|---|
| Yıllık | 1 | 12.0000% |
| Altı aylık | 2 | 12.3600% |
| Üç aylık | 4 | 12.5509% |
| Aylık | 12 | 12.6825% |
| Günlük | 365 | 12.7475% |
| Sürekli | ∞ | 12.7497% |
%6 APR'de yıllık ve günlük bileşikleme arasındaki fark yaklaşık 0,18 yüzde puan; %12 APR'de bu kabaca 0,75 puana genişler, çünkü bileşikleme etkileri periyodik oran büyüklüğü ile ölçeklendirilir.
Tanımlanan Temel Terimler
- APR (Yıllık Yüzde Oranı)
- Yıl içi bileşiklemeyi dikkate almadan belirtilen nominal yıllık faiz oranı. Krediler ve kredi kartlarında çoğunlukla alıntı yapılan rakamdır. APR kendi başına, faizin ne sıklıkta bileşiklendiğini de bilmediğiniz sürece gerçek yıllık maliyeti size söylemez.
- APY / Fiili Yıllık Verim
- Yıllık Yüzde Getirisi (aynı zamanda fiili yıllık oran veya fiili yıllık verim olarak da adlandırılır), bileşikleme dahil edildikten sonra gerçek yıllık orandır. Her zaman APR'den büyük veya eşittir ve ikisi yalnızca faiz tam olarak yıl başına bir kez bileşiklendiğinde eşittir.
- Bileşikleme sıklığı (n)
- Faizin yıl başına hesaplandığı ve bakiyeye eklendiği sayı: 1 (yıllık), 2 (altı aylık), 4 (üç aylık), 12 (aylık), 52 (haftalık) veya 365 (günlük). Daha büyük bir \(n\), aynı APR için daha yüksek bir APY üretir.
- Nominal karşı fiili oran
- Nominal oran (APR) basit belirtilen orandır; fiili oran (APY) daha önce yatırılan faiz üzerinden kazanılan faizi yansıtır. Bunlar arasındaki dönüşüm \(\text{APY} = \left(1 + \tfrac{\text{APR}/100}{n}\right)^{n} - 1\) şeklindedir.
- Periyodik oran (APR/n)
- Tek bir bileşikleme döneminde uygulanan faiz oranı — APR'nin yıl başına dönem sayısına bölünmesidir. Örneğin, aylık %18 APR'nin periyodik oranı \(18\%/12 = 1,5\%\) aylık orandır.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
APY her zaman APR'den yüksek midir? Evet, yılda birden fazla bileşik dönem olduğu sürece. Yıllık bileşiklemede (n = 1) ikisi birbirine eşittir.
Tasarruf ürünü ararken hangisini karşılaştırmalıyım? APY'yi; çünkü APY, bileşik faiz sonrası gerçek getiriyi yansıtır ve farklı bileşikleme dönemlerine sahip hesapları adil biçimde kıyaslamanızı sağlar.
Bu hesaplama masrafları içeriyor mu? Hayır. Kredi bağlamında APR bazen masrafları da kapsar; ancak bu hesaplayıcı APR'yi yalnızca nominal bir faiz oranı olarak ele alır ve matematiksel olarak APY'ye çevirir.