APR से APY कैलकुलेटर क्या है?
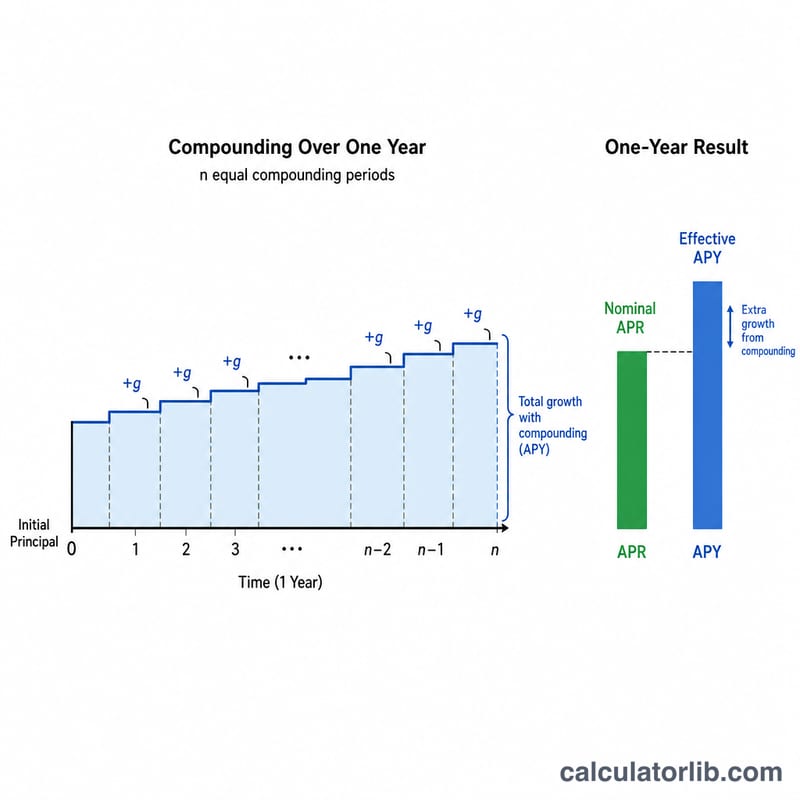
यह टूल किसी नॉमिनल वार्षिक प्रतिशत दर (APR) को वार्षिक प्रतिशत प्रतिफल (APY) में बदल देता है, जिसे प्रभावी वार्षिक दर भी कहते हैं। APR एक सीधी-सादी बताई गई दर होती है, जबकि APY साल के भीतर होने वाली चक्रवृद्धि के असर को भी ध्यान में रखता है। चूँकि कमाया गया (या वसूला गया) ब्याज खुद साल में एक से ज़्यादा बार दोबारा जुड़ता या बढ़ता रहता है, इसलिए APY हमेशा APR के बराबर या उससे ज़्यादा होता है — और जैसे-जैसे चक्रवृद्धि की आवृत्ति बढ़ती है, यह अंतर भी बढ़ता जाता है।
इसका उपयोग कैसे करें
नॉमिनल APR को प्रतिशत के रूप में डालें (उदाहरण के लिए, 6% के लिए 6) और चुनें कि साल में ब्याज कितनी बार चक्रवृद्धि होता है: मासिक के लिए 12, तिमाही के लिए 4, दैनिक के लिए 365, या वार्षिक के लिए 1। कैलकुलेटर तुरंत इसके बराबर का APY बता देता है, साथ ही दोनों आँकड़ों के बीच का अंतर भी, ताकि आप अलग-अलग ऑफ़र की एक समान आधार पर तुलना कर सकें।
फ़ॉर्मूला समझें
रूपांतरण में यह सूत्र इस्तेमाल होता है:
$$\text{APY} = \left(1 + \frac{\text{APR}}{n}\right)^{n} - 1$$
यहाँ APR को दशमलव के रूप में लिखा जाता है और n साल में चक्रवृद्धि अवधियों की संख्या है। हर अवधि में \(\text{APR}/n\) की दर लागू होती है, और इसे n बार चक्रवृद्धि करने से प्रभावी वार्षिक वृद्धि गुणक मिलता है। इसमें से 1 घटाने पर वह वृद्धि गुणक वापस एक दर में बदल जाता है।
हल किया हुआ उदाहरण
मान लीजिए कोई खाता 6% APR मासिक चक्रवृद्धि (\(n = 12\)) के साथ बताता है। मासिक दर होगी \(0.06 / 12 = 0.005\)। तब $$\text{APY} = (1 + 0.005)^{12} - 1 = 1.0616778 - 1 = 0.0616778,$$ यानी लगभग 6.1678%। इसका मतलब है कि 6% APR असल में सालाना करीब 6.17% का प्रतिफल देता है — यानी बताई गई APR से करीब 0.17 प्रतिशत अंक ज़्यादा।
विभिन्न चक्रवृद्धि आवृत्तियों पर APR से APY
प्रभावी वार्षिक उपज (APY) चक्रवृद्धि अधिक बार होने पर बढ़ता है, भले ही कथित APR अपरिवर्तित रहे। असतत सूत्र है:
$$\text{APY} = \left(1 + \frac{\text{APR}/100}{n}\right)^{n} - 1$$जैसे-जैसे \(n \to \infty\) परिणाम सतत-चक्रवृद्धि सीमा \(e^{\text{APR}/100} - 1\) के पास पहुंचता है। नीचे दिई गई दोनों तालिकाएं APR को स्थिर रखती हैं और प्रति वर्ष चक्रवृद्धि अवधियों की संख्या को बदलती हैं।
APR 6% पर निर्धारित
| चक्रवृद्धि | प्रति वर्ष अवधियां (n) | परिणामी APY |
|---|---|---|
| वार्षिक | 1 | 6.0000% |
| अर्धवार्षिक | 2 | 6.0900% |
| त्रैमासिक | 4 | 6.1364% |
| मासिक | 12 | 6.1678% |
| दैनिक | 365 | 6.1831% |
| सतत | ∞ | 6.1837% |
APR 12% पर निर्धारित (व्यापक अंतर)
| चक्रवृद्धि | प्रति वर्ष अवधियां (n) | परिणामी APY |
|---|---|---|
| वार्षिक | 1 | 12.0000% |
| अर्धवार्षिक | 2 | 12.3600% |
| त्रैमासिक | 4 | 12.5509% |
| मासिक | 12 | 12.6825% |
| दैनिक | 365 | 12.7475% |
| सतत | ∞ | 12.7497% |
6% APR पर वार्षिक और दैनिक चक्रवृद्धि के बीच का अंतर लगभग 0.18 प्रतिशत अंक है; 12% APR पर यह लगभग 0.75 अंक तक बढ़ जाता है, क्योंकि चक्रवृद्धि प्रभाव आवधिक दर के आकार के साथ बढ़ता है।
मुख्य शर्तें परिभाषित
- APR (वार्षिक प्रतिशत दर)
- नाममात्र वार्षिक ब्याज दर, जो वर्ष के दौरान चक्रवृद्धि को ध्यान में रखे बिना कथित है। यह वह आंकड़ा है जो आमतौर पर ऋण और क्रेडिट कार्ड पर उद्धृत किया जाता है। अपने आप में APR आपको वास्तविक वार्षिक लागत नहीं बताता जब तक आप यह भी नहीं जानते कि ब्याज कितनी बार चक्रवृद्धि करता है।
- APY / प्रभावी वार्षिक उपज
- वार्षिक प्रतिशत उपज (जिसे प्रभावी वार्षिक दर या प्रभावी वार्षिक उपज भी कहा जाता है) चक्रवृद्धि के बाद वास्तविक वार्षिक दर है। यह हमेशा APR से बड़ा या बराबर होता है, और दोनों केवल तभी समान होते हैं जब ब्याज वर्ष में बिल्कुल एक बार चक्रवृद्धि करता है।
- चक्रवृद्धि आवृत्ति (n)
- वर्ष में कितनी बार ब्याज की गणना की जाती है और शेष में जोड़ा जाता है: 1 (वार्षिक), 2 (अर्धवार्षिक), 4 (त्रैमासिक), 12 (मासिक), 52 (साप्ताहिक), या 365 (दैनिक)। एक बड़ा \(n\) एक ही APR के लिए उच्च APY पैदा करता है।
- नाममात्र बनाम प्रभावी दर
- नाममात्र दर (APR) सरल कथित दर है; प्रभावी दर (APY) पहले से क्रेडिट किए गए ब्याज पर अर्जित ब्याज को प्रतिबिंबित करता है। उनके बीच रूपांतरण \(\text{APY} = \left(1 + \tfrac{\text{APR}/100}{n}\right)^{n} - 1\) है।
- आवधिक दर (APR/n)
- एक ही चक्रवृद्धि अवधि में लागू की जाने वाली ब्याज दर — APR को प्रति वर्ष अवधियों की संख्या से विभाजित किया जाता है। उदाहरण के लिए, 18% APR मासिक चक्रवृद्धि के साथ प्रति माह 1.5% की आवधिक दर होती है।
केंद्रीय बैंकों की नीतिगत ब्याज दरें
प्रमुख केंद्रीय बैंकों की नवीनतम आधिकारिक नीतिगत दरें, अपने आप अपडेट — बैंक जमा और कर्ज़ की दरें इसी मानक का अनुसरण करती हैं।
- भारतीय रिज़र्व बैंक · भारत
- 5.50%
- तारीख
- 2026-10-19
- 1 वर्ष में बदलाव
- 0 प्रतिशत अंक
नवीनतम बदलाव बढ़ा +25 बीपी भारतीय रिज़र्व बैंक ने 2026-10-07 को अपनी दर बदली: 5.25% से 5.50%।
| केंद्रीय बैंक | नीतिगत दर | तारीख | 1 वर्ष में बदलाव |
|---|---|---|---|
| ब्राज़ील का केंद्रीय बैंक · ब्राज़ील | 13.75% | 2026-11-16 | −1.25 प्रतिशत अंक |
| बैंको दे मेक्सिको · मैक्सिको | 6.25% | 2026-11-10 | −1.00 प्रतिशत अंक |
| फ़ेडरल रिज़र्व · संयुक्त राज्य | 3.75–4.00% | 2026-11-13 | 0 प्रतिशत अंक |
| यूरोपीय सेंट्रल बैंक | 2.50% | 2026-11-17 | +0.50 प्रतिशत अंक |
| स्वेरिगेस रिक्सबैंक · स्वीडन | 2.00% | 2026-11-17 | +0.25 प्रतिशत अंक |
| सऊदी केंद्रीय बैंक · सऊदी अरब | 4.50% | 2026-10-29 | 0 प्रतिशत अंक |
| रिज़र्व बैंक ऑफ़ ऑस्ट्रेलिया · ऑस्ट्रेलिया | 4.60% | 2026-10-31 | +1.00 प्रतिशत अंक |
| तुर्किये गणराज्य का केंद्रीय बैंक · तुर्किये | 36.00% | 2026-11-06 | −3.50 प्रतिशत अंक |
| बैंक ऑफ़ रशिया · रूस | 14.00% | 2026-11-10 | −2.50 प्रतिशत अंक |
| पीपुल्स बैंक ऑफ़ चाइना · चीन | 3.00% | 2026-11-10 | 0 प्रतिशत अंक |
| बैंक ऑफ़ कनाडा · कनाडा | 2.50% | 2026-11-13 | +0.25 प्रतिशत अंक |
| भारतीय रिज़र्व बैंक · भारत | 5.50% | 2026-10-19 | 0 प्रतिशत अंक |
| बैंक ऑफ़ इंग्लैंड · यूनाइटेड किंगडम | 4.00% | 2026-11-16 | 0 प्रतिशत अंक |
| बैंक ऑफ़ जापान · जापान | 1.25% | 2026-11-10 | +0.75 प्रतिशत अंक |
| बैंक ऑफ़ कोरिया · दक्षिण कोरिया | 3.00% | 2026-11-02 | +0.50 प्रतिशत अंक |
नवीनतम आंकड़ा: 2026-10-19 डेटा अपडेट 2026-11-17 · ताज़ा
स्रोत: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS आँकड़ों के अनुमत उपयोग की शर्तें; Board of Governors of the Federal Reserve System सार्वजनिक डोमेन (अमेरिकी सरकार की कृति); European Central Bank ECB की पुन: उपयोग नीति; Sveriges Riksbank Riksbank की ओपन डेटा शर्तें; The World Bank Group CC BY 4.0; Reserve Bank of Australia 2026 RBA की कॉपीराइट शर्तें (Cash Rate); Bank of Canada बैंक ऑफ़ कनाडा की उपयोग की शर्तें; Bank of England Open Government Licence v3.0
एक वर्ष का बदलाव CalculatorLib ने इन्हीं आंकड़ों से निकाला है। लेबल का अनुवाद CalculatorLib ने किया है: यह BIS का आधिकारिक अनुवाद नहीं है।
स्रोत का विवरण और कार्यप्रणाली
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- The World Bank Group — World Development Indicators (FR.INR.LEND, FR.INR.RINR)
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
अक्सर पूछे जाने वाले सवाल
क्या APY हमेशा APR से ज़्यादा होता है? हाँ, जब भी साल में एक से अधिक चक्रवृद्धि अवधि हो। वार्षिक चक्रवृद्धि (\(n = 1\)) में दोनों बराबर होते हैं।
बचत के लिए खाते चुनते समय किसकी तुलना करनी चाहिए? APY की, क्योंकि यह चक्रवृद्धि के बाद का असली प्रतिफल दिखाता है और अलग-अलग चक्रवृद्धि शेड्यूल वाले खातों की निष्पक्ष तुलना करने देता है।
क्या इसमें शुल्क शामिल होते हैं? नहीं। उधार देने के मामलों में APR कभी-कभी शुल्क को भी अपने अंदर समेट लेता है, लेकिन यह कैलकुलेटर APR को सिर्फ़ एक नॉमिनल ब्याज दर मानकर उसे गणितीय रूप से APY में बदल देता है।