¿Qué es la calculadora de APR a APY?
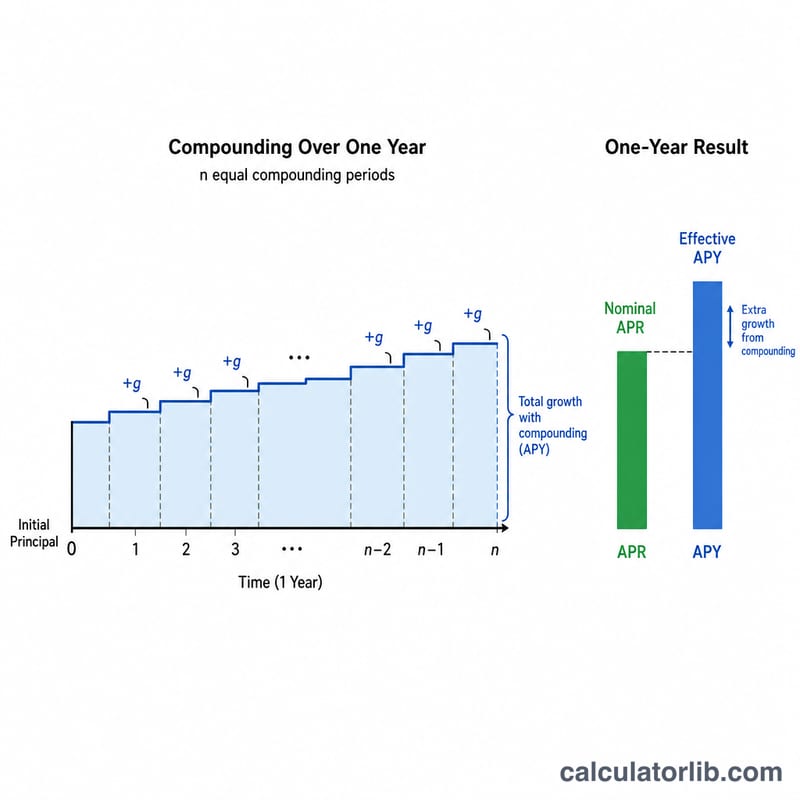
Esta herramienta convierte una tasa de porcentaje anual (APR) nominal en el rendimiento porcentual anual (APY), conocido también como tasa anual efectiva. La APR es una tasa simple declarada, mientras que la APY tiene en cuenta el efecto de la capitalización a lo largo del año. Como los intereses ganados (o cobrados) se reinvierten o acumulan más de una vez al año, la APY siempre es igual o mayor que la APR, y la diferencia crece a medida que aumenta la frecuencia de capitalización. Conviene saber que APR y APY son términos habituales en el sistema financiero estadounidense; en España el equivalente de la APR es el TIN (tipo de interés nominal) y el de la APY es la TAE (Tasa Anual Equivalente), aunque el cálculo regulado de la TAE también incluye comisiones.
Cómo usarla
Introduce la APR nominal en porcentaje (por ejemplo, 6 para un 6 %) y elige cuántas veces se capitalizan los intereses al año: 12 para mensual, 4 para trimestral, 365 para diaria o 1 para anual. La calculadora te devuelve al instante la APY equivalente junto con la diferencia entre ambas cifras, de modo que puedas comparar ofertas en igualdad de condiciones.
La fórmula explicada
La conversión utiliza:
$$\text{APY} = \left(1 + \frac{\text{APR} }{n}\right)^{n} - 1$$Aquí la APR se expresa como decimal y \(n\) es el número de periodos de capitalización al año. En cada periodo se aplica una tasa de \(\text{APR}/n\), y capitalizarla n veces produce el factor de crecimiento anual efectivo. Al restar 1, ese factor de crecimiento vuelve a convertirse en una tasa.
Ejemplo resuelto
Imagina una cuenta que ofrece una APR del 6 % con capitalización mensual (\(n = 12\)). La tasa mensual es \(0{,}06 / 12 = 0{,}005\). Entonces $$\text{APY} = (1 + 0{,}005)^{12} - 1 = 1{,}0616778 - 1 = 0{,}0616778,$$ es decir, alrededor del 6,1678 %. Así, una APR del 6 % rinde en realidad cerca del 6,17 % anual, unos 0,17 puntos porcentuales más que la APR declarada.
TIN a TAP en Diferentes Frecuencias de Capitalización
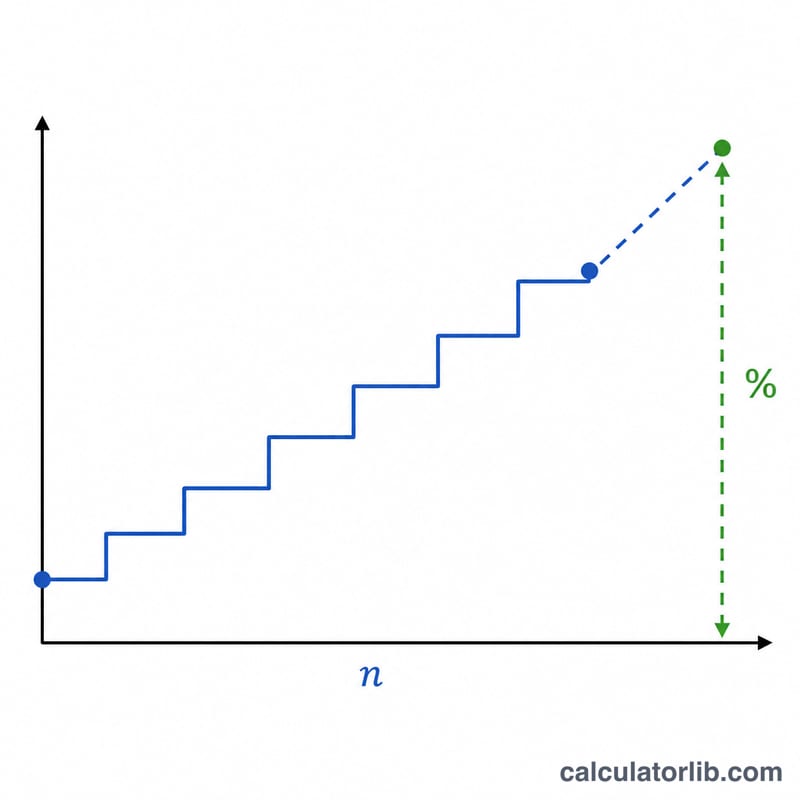
El rendimiento anual efectivo (TAP) aumenta a medida que la capitalización se vuelve más frecuente, aunque el TIN indicado no cambie. La fórmula discreta es:
$$\text{TAP} = \left(1 + \frac{\text{TIN}/100}{n}\right)^{n} - 1$$Cuando \(n \to \infty\) el resultado se aproxima al límite de capitalización continua \(e^{\text{TIN}/100} - 1\). Las dos tablas siguientes mantienen el TIN fijo y varían el número de períodos de capitalización por año.
TIN fijo en 6%
| Capitalización | Períodos por año (n) | TAP resultante |
|---|---|---|
| Anual | 1 | 6.0000% |
| Semestral | 2 | 6.0900% |
| Trimestral | 4 | 6.1364% |
| Mensual | 12 | 6.1678% |
| Diario | 365 | 6.1831% |
| Continuo | ∞ | 6.1837% |
TIN fijo en 12% (brecha más amplia)
| Capitalización | Períodos por año (n) | TAP resultante |
|---|---|---|
| Anual | 1 | 12.0000% |
| Semestral | 2 | 12.3600% |
| Trimestral | 4 | 12.5509% |
| Mensual | 12 | 12.6825% |
| Diario | 365 | 12.7475% |
| Continuo | ∞ | 12.7497% |
Con un TIN del 6% la diferencia entre capitalización anual y diaria es de aproximadamente 0.18 puntos porcentuales; con un TIN del 12% se amplía a aproximadamente 0.75 puntos, porque los efectos de capitalización se escalan con el tamaño de la tasa periódica.
Términos Clave Definidos
- TIN (tipo de interés nominal) o APR
- La tasa de interés nominal anual, indicada sin tener en cuenta la capitalización dentro del año. Es la cifra que se cita con mayor frecuencia en préstamos y tarjetas de crédito. Por sí solo el TIN no te indica el costo real anual a menos que también conozcas la frecuencia con la que se capitaliza el interés.
- TAP / Rendimiento Anual Efectivo
- La Tasa Anual Porcentual (también llamada tasa anual efectiva o rendimiento anual efectivo) es la tasa anual real después de incluir la capitalización. Siempre es mayor que o igual al TIN, y ambos son iguales solamente cuando el interés se capitaliza exactamente una vez al año.
- Frecuencia de capitalización (n)
- El número de veces por año que se calcula el interés y se añade al saldo: 1 (anual), 2 (semestral), 4 (trimestral), 12 (mensual), 52 (semanal), o 365 (diario). Un \(n\) mayor produce una TAP más alta para el mismo TIN.
- Tasa nominal frente a tasa efectiva
- La tasa nominal (TIN) es la tasa simple indicada; la tasa efectiva (TAP) refleja el interés ganado sobre el interés previamente acreditado. La conversión entre ellas es \(\text{TAP} = \left(1 + \tfrac{\text{TIN}/100}{n}\right)^{n} - 1\).
- Tasa periódica (TIN/n)
- La tasa de interés aplicada en un único período de capitalización — el TIN dividido por el número de períodos por año. Por ejemplo, un TIN del 18% capitalizado mensualmente tiene una tasa periódica de \(18\%/12 = 1.5\%\) por mes.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-13 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-16 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-16 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿La APY siempre es mayor que la APR? Sí, siempre que haya más de un periodo de capitalización al año. Con capitalización anual (\(n = 1\)) ambas coinciden.
¿Cuál debo comparar al buscar productos de ahorro? La APY, porque refleja el rendimiento real tras la capitalización y permite comparar de forma justa cuentas con distintos calendarios de capitalización.
¿Incluye comisiones? No. En el ámbito de los préstamos, la APR a veces incorpora comisiones, pero esta calculadora trata la APR puramente como una tasa de interés nominal y la convierte matemáticamente en APY.