यह कैलकुलेटर क्या करता है
टेक-होम पेचेक कैलकुलेटर यह बताता है कि टैक्स और बाकी कटौतियों के बाद हर पे पीरियड में असल में कितने पैसे आपके बैंक खाते में आते हैं। आप अपनी सालाना ग्रॉस सैलरी डालते हैं, चुनते हैं कि आपको कितनी बार भुगतान मिलता है, और अपनी कुल कटौती दरें बताते हैं। यह टूल आपकी सैलरी को प्रति पीरियड ग्रॉस पे में बाँटता है और फिर कुल कटौती दर लगाकर आपकी नेट टेक-होम सैलरी दिखाता है। ध्यान रहे — टैक्स दरें हर देश और व्यक्तिगत स्थिति के हिसाब से अलग होती हैं (यह टूल US-शैली की पेरोल कटौतियों जैसे FICA को ध्यान में रखकर बनाया गया है, जबकि भारत में TDS, PF आदि के नियम अलग हैं)। सबसे सटीक नतीजे के लिए वही दरें डालें जो आपकी अपनी पे स्लिप पर दिखती हैं।
इसका इस्तेमाल कैसे करें
अपनी सालाना ग्रॉस सैलरी डालें, पे फ्रीक्वेंसी चुनें (साप्ताहिक, द्वि-साप्ताहिक, अर्ध-मासिक या मासिक), फिर वह प्रतिशत भरें जो फेडरल टैक्स, राज्य/स्थानीय टैक्स, FICA या पेरोल अंशदान, और रिटायरमेंट या बीमा जैसी अन्य कटौतियों के लिए काटा जाता है। कैलकुलेटर तुरंत आपके हर पेचेक की नेट पे के साथ-साथ ग्रॉस, कुल कटौतियाँ और सालाना आँकड़े दिखा देता है।
फॉर्मूला आसान भाषा में
सबसे पहले, प्रति पीरियड ग्रॉस = आपकी सालाना सैलरी ÷ साल में पीरियड की संख्या। इसके बाद कुल कटौती दर = आपके द्वारा डाले गए सभी प्रतिशतों का जोड़ ÷ 100। प्रति पीरियड नेट पे बस प्रति पीरियड ग्रॉस को (1 घटा कुल दर) से गुणा करने पर मिलती है:
$$\text{नेट} = \text{ग्रॉस} \times \left(1 - r\right)$$सालाना टेक-होम के लिए प्रति पीरियड नेट को फिर से पीरियड की संख्या से गुणा कर दें।
$$\text{Net Pay} = \frac{\text{Annual Salary}}{\text{Pay Periods}} \times \left(1 - r\right)$$ $$\text{where}\quad r = \frac{\text{Federal \%} + \text{State \%} + \text{FICA \%} + \text{Other \%}}{100}$$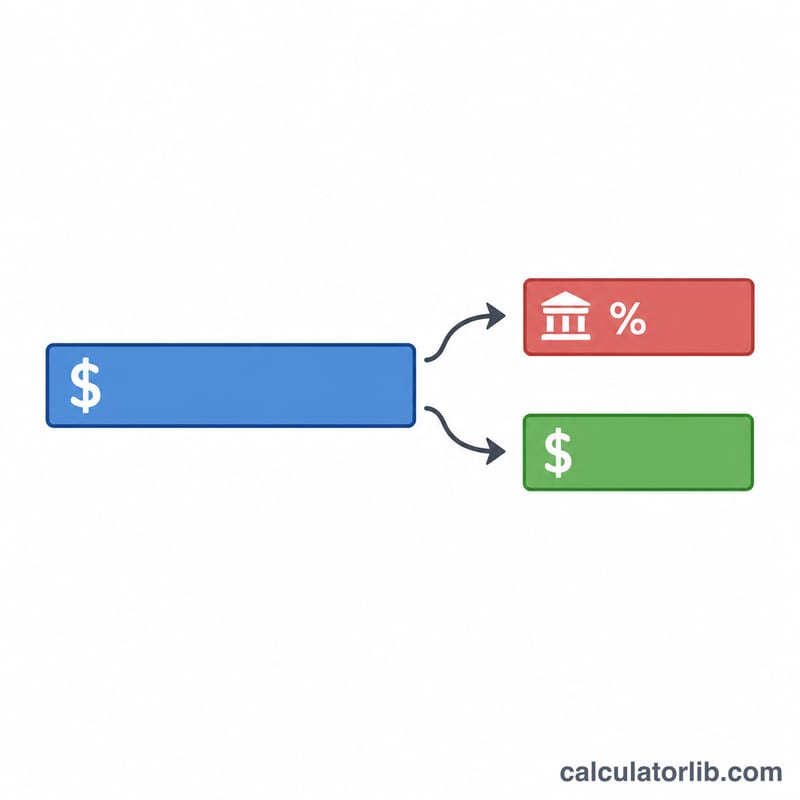
उदाहरण के साथ समझें
मान लीजिए आप साल में $60,000 कमाते हैं और भुगतान द्वि-साप्ताहिक (26 पीरियड) मिलता है। प्रति पीरियड ग्रॉस = \(60{,}000 \div 26 = \$2{,}307.69\)। फेडरल 12%, राज्य 4%, FICA 7.65% और अन्य 0% के साथ आपकी कुल कटौती दर 23.65% होती है। प्रति पीरियड नेट = \(2{,}307.69 \times \left(1 - 0.2365\right) = \$1{,}761.92\)। पूरे साल में यह लगभग $45,810 टेक-होम बनता है।
आय और रोज़गार: भारत
भारत में औसत आय और बेरोज़गारी, दुनिया की तुलना में, विश्व बैंक के अनुसार: ऊपर डाले गए आंकड़ों के लिए एक संदर्भ।
- प्रति व्यक्ति GNI 2025
- 2,760 USD
- प्रति व्यक्ति GDP, PPP 2025
- 11,748 अंतरराष्ट्रीय $
- दुनिया: 25,704
- बेरोज़गारी 2025
- 4.2%
- दुनिया: 4.8%
नवीनतम बदलाव बढ़ा +8.2% 2025: 2,760 USD, जबकि 2024 में 2,550 USD। CalculatorLib यह बदलाव दो प्रकाशित आँकड़ों से निकालता है।
2025 में भारत की प्रति व्यक्ति सकल राष्ट्रीय आय 2,760 अमेरिकी डॉलर प्रति वर्ष थी, यानी लगभग 230 अमेरिकी डॉलर प्रति माह। दुनिया: 14,244 USD
| वर्ष | प्रति व्यक्ति GNI (USD) | प्रति व्यक्ति GDP, PPP (अंतरराष्ट्रीय $) | बेरोज़गारी |
|---|---|---|---|
| 2025 | 2,760 | 11,748 | 4.2% |
| 2024 | 2,550 | 10,719 | 4.2% |
| 2023 | 2,490 | 9,853 | 4.2% |
| 2022 | 2,360 | 8,941 | 4.8% |
| 2021 | 2,170 | 7,819 | 6.4% |
| 2020 | 1,900 | 6,766 | 7.9% |
| 2019 | 2,070 | 6,945 | 6.5% |
| 2018 | 1,970 | 6,522 | 7.7% |
| 2017 | 1,790 | 5,968 | 7.6% |
| 2016 | 1,670 | 5,634 | 7.6% |
प्रति व्यक्ति GNI (एटलस पद्धति) अर्थव्यवस्था की सारी आय का औसत है, सामान्य वेतन नहीं; PPP डॉलर स्थानीय कीमतों के हिसाब से समायोजित होते हैं।
भारत और अन्य देश
प्रति व्यक्ति जीएनआई, वर्तमान अमेरिकी डॉलर में (एटलस पद्धति) — हर देश का नवीनतम प्रकाशित वर्ष।
- संयुक्त राज्य 88,810 USD (2025)
- फ़्रांस 48,630 USD (2025)
- जापान 38,340 USD (2025)
- दक्षिण कोरिया 37,880 USD (2025)
- सऊदी अरब 36,070 USD (2025)
- तुर्किये 16,300 USD (2025)
- रूस 15,960 USD (2025)
- विश्व 14,244 USD (2025)
- चीन 14,230 USD (2025)
- मैक्सिको 13,730 USD (2025)
- वियतनाम 4,970 USD (2025)
- भारत 2,760 USD (2025)
ताइवान के लिए अभी कोई प्रकाशित आँकड़ा नहीं है।
पंक्तियों के वर्ष अलग हो सकते हैं: हर आँकड़ा अपने वर्ष के साथ दिखाया गया है। हर देश के लिए विश्व बैंक का वही संकेतक।
नवीनतम आंकड़ा: 2025 डेटा अपडेट 2026-10-18 · ताज़ा
स्रोत: The World Bank Group CC BY 4.0
मासिक आंकड़े CalculatorLib ने इन्हीं आंकड़ों से निकाले हैं।
स्रोत का विवरण और कार्यप्रणाली
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
अक्सर पूछे जाने वाले सवाल
क्या यह बिल्कुल सटीक है? नहीं — यह आपके द्वारा दी गई सपाट प्रतिशत दरों पर आधारित एक अनुमान है। असल पेरोल में टैक्स स्लैब, छूट और सीमाएँ शामिल होती हैं, इसलिए सटीकता के लिए अपनी असली पे स्लिप की दरें इस्तेमाल करें।
FICA के लिए कौन-सी दर डालूँ? अमेरिका में सोशल सिक्योरिटी और मेडिकेयर में कर्मचारी का हिस्सा आम तौर पर 7.65% होता है, जो यहाँ डिफ़ॉल्ट रखा गया है। अपने देश के हिसाब से इसे बदल लें (भारत में इसके बजाय PF/ESI जैसी कटौतियाँ लागू होती हैं)।
पे फ्रीक्वेंसी से क्या फर्क पड़ता है? इससे सिर्फ यह बदलता है कि वही सालाना रकम कितने पेचेक में बँटती है; फ्रीक्वेंसी चाहे जो हो, आपकी सालाना टेक-होम आय वही रहती है।