Was ist ein Rechner für Saldenübertragungen?
Bei einer Saldenübertragung wird eine Schuld von einer Kreditkarte mit hohem Zinssatz auf eine neue Karte mit einem niedrigen oder 0 % betragenden Einführungszinssatz (APR) übertragen. Der Promo-Zinssatz kann zwar viele Zinsen einsparen, doch die meisten Anbieter erheben eine einmalige Übertragungsgebühr (typischerweise 3 %–5 % des Saldos). Dieser Rechner berücksichtigt diese Gebühr sowie etwaige Zinsen, die nach dem Aktionszeitraum anfallen, und vergleicht das Ergebnis mit den Kosten, wenn Sie die Schuld auf der bisherigen Karte belassen. So erkennen Sie Ihre tatsächliche Nettoersparnis.
So verwenden Sie den Rechner
Geben Sie den zu übertragenden Saldo, den Prozentsatz der Übertragungsgebühr, die Länge des 0 %-Aktionszeitraums in Monaten, die Anzahl der Monate, in denen Sie den Saldo voraussichtlich tilgen, den effektiven Jahreszins (APR), der nach dem Aktionszeitraum gilt, sowie den APR Ihrer aktuellen Karte ein. Das Ergebnis zeigt die Gesamtkosten der Übertragung und Ihre geschätzte Ersparnis.
Die Formel erklärt
Die Gebühr beträgt \(\text{Saldo} \times \text{Gebühr\%}\) und wird einmalig bei der Übertragung fällig. Wenn Ihr Tilgungszeitraum über den Aktionszeitraum hinausgeht, fallen für die Monate außerhalb des Aktionszeitraums Zinsen zum neuen APR an: \(\text{Saldo} \times (\text{neuerJZ}/12) \times \text{MonateNachAktion}\). Die Gesamtkosten ergeben sich aus der Gebühr plus diesen Zinsen. Die Kosten für das Verbleiben auf der bisherigen Karte betragen \(\text{Saldo} \times (\text{alterJZ}/12) \times \text{TilgungsMonate}\). Die Ersparnis ist die Differenz. (Die Zinsen werden auf Basis des Anfangssaldos näherungsweise berechnet, was eine konservative Obergrenze ergibt.)
$$\begin{gathered} \text{Ersparnis} = I_{\text{alt}} - \left( F + I_{\text{neu}} \right) \\[1.5em] \text{wo}\quad \left\{ \begin{aligned} F &= \text{Saldo} \times \frac{\text{Gebühr \%}}{100} \\ I_{\text{neu}} &= \text{Saldo} \times \frac{\text{Neuer effektiver Jahreszins}}{1200} \times \max\!\left(\text{Tilgung} - \text{Aktion},\, 0\right) \\ I_{\text{alt}} &= \text{Saldo} \times \frac{\text{Alter effektiver Jahreszins}}{1200} \times \text{Tilgung} \end{aligned} \right. \end{gathered}$$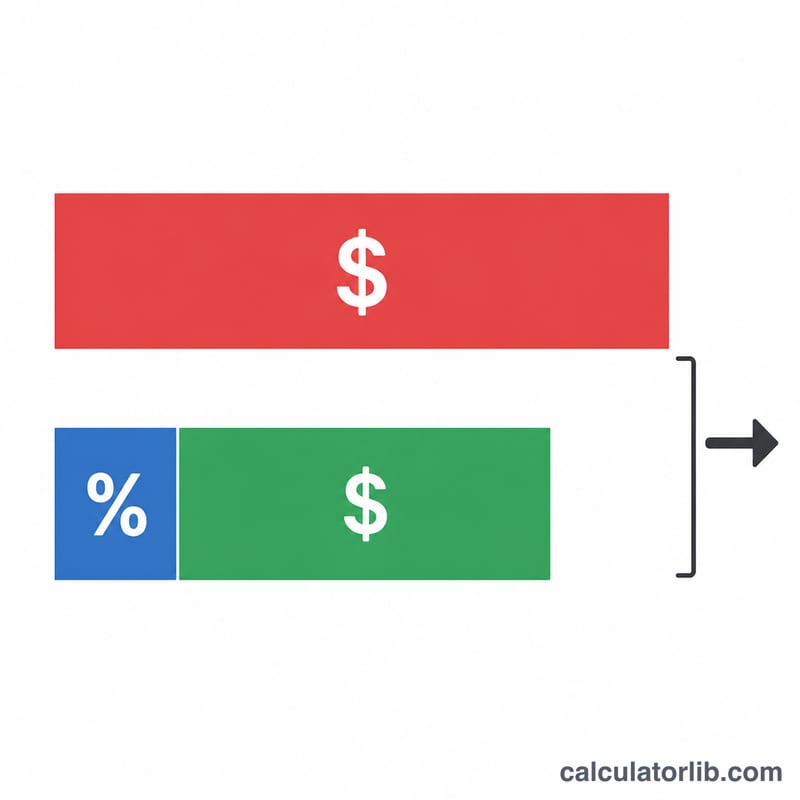
Rechenbeispiel
Übertragung von $5.000 bei 3 % Gebühr, 12-monatigem 0 %-Aktionszeitraum, Tilgung über 18 Monate, neuer APR 19,99 %, alter APR 22,99 %. Gebühr = $150. Monate nach dem Aktionszeitraum = 6, also Zinsen nach dem Aktionszeitraum =
$$5000 \times \frac{0{,}1999}{12} \times 6 \approx \$499{,}75$$Gesamtkosten ≈ $649,75. Zinsen auf der alten Karte =
$$5000 \times \frac{0{,}2299}{12} \times 18 \approx \$1\,724{,}25$$Ersparnis ≈ $1.074,50.
Was Ihr Ergebnis bedeutet
Die Hauptzahl des Rechners ist Ihre Nettoersparnis – die Differenz zwischen den Zinsen, die Sie bei Verbleib auf Ihrer aktuellen Karte zahlen würden, und den Gesamtkosten der Umschuldung auf eine neue Karte (die einmalige Übertragungsgebühr zuzüglich etwaiger Zinsen, die nach Ende des Aktionszinssatzes anfallen).
So lesen Sie das Ergebnis:
- Positive Ersparnis bedeutet, dass die Übertragung weniger kostet als der Verbleib. Die Zinsen, die Sie im 0 %-Aktionszeitraum vermeiden, übersteigen die einmalige Übertragungsgebühr deutlich, sodass die Umschuldung Ihnen Geld zurückbringt.
- Negative Ersparnis bedeutet, dass die Übertragung mehr kostet. Die Übertragungsgebühr (und etwaige Zinsen nach dem Aktionszeitraum) übersteigt die Zinsen, die Sie auf der alten Karte gezahlt hätten – meist, weil Ihr Tilgungszeitraum kurz ist, Ihr alter APR moderat ist oder die Gebühr hoch ausfällt.
- Nahe null ist der Break-even-Punkt, an dem die gezahlte Gebühr nahezu genau den vermiedenen Zinsen entspricht.
Der zentrale Zielkonflikt lautet schlicht jetzt gezahlte Gebühr gegen später vermiedene Zinsen. Eine Übertragung lohnt sich immer dann, wenn die im Aktionszeitraum vermiedenen Zinsen die Kosten der Gebühr übersteigen. Als grobe Prüfung gilt: Bei einem Saldo \(B\), einem alten APR von \(r\%\), einem Aktionszeitraum von \(p\) Monaten und einer Gebühr von \(f\%\) ist die Übertragung ausgeglichen, wenn die vermiedenen Zinsen \(B \times \frac{r}{1200} \times p\) der Gebühr \(B \times \frac{f}{100}\) entsprechen. Beispiel: Ein Saldo von $5.000 bei 22 % APR vermeidet etwa 1100 Dollar Zinsen über einen 12-monatigen Aktionszeitraum, weit mehr als eine übliche Gebühr von 3 %–5 %.
Warum dies eine konservative Schätzung ist: Das Tool wendet jeden APR für die gesamte Tilgungsdauer auf den vollen Anfangssaldo an. In der Realität sinkt Ihr Saldo jeden Monat durch Zahlungen, sodass die tatsächlichen Zinsen sowohl für die alte als auch für die neue Karte niedriger ausfallen als angezeigt. Betrachten Sie das Ergebnis als Obergrenze für den Vergleich und nicht als exakte Vorhersage in Dollar – die relative Reihenfolge (Übertragung oder Verbleib) ist verlässlich, auch wenn die absoluten Zinsbeträge leicht überhöht sind. Dies sind allgemeine Informationen und keine persönliche Finanzberatung.
Wichtige Begriffe erklärt
- Saldenübertragung
- Die Umschuldung einer offenen Kreditkartenschuld auf eine andere Kreditkarte – typischerweise eine Karte mit niedrigerem oder 0 %-Einführungszinssatz. Die neue Karte begleicht die alte Schuld, und Sie zahlen dann die neue Karte zurück.
- Übertragungsgebühr
- Eine einmalige Gebühr auf den übertragenen Betrag, üblicherweise 3 %–5 % des Saldos (oft mit einem Mindestbetrag in Dollar). Bei einer Übertragung von $5.000 erhöht eine Gebühr von 3 % den neuen Saldo um $150.
- Einführungs-/Aktions-APR von 0 %
- Ein befristeter Aktionszinssatz – häufig 0 % – für den übertragenen Saldo über eine festgelegte Anzahl von Monaten, in denen auf diesen Saldo keine Zinsen anfallen.
- Aktionszeitraum
- Die Dauer (in Monaten), in der der Einführungszinssatz gilt. Danach gilt der Standardzinssatz für einen verbleibenden Saldo, weshalb die Tilgung innerhalb dieses Zeitraums die Ersparnis maximiert.
- APR nach dem Aktionszeitraum
- Der reguläre effektive Jahreszins, den die neue Karte nach Ablauf des Aktionszeitraums berechnet. Ein zu diesem Zeitpunkt noch offener Saldo verzinst sich ab dann mit diesem Satz.
- Tilgungszeitraum
- Die Gesamtzahl der Monate, die Sie voraussichtlich benötigen, um den Saldo vollständig zurückzuzahlen. Übersteigt er den Aktionszeitraum, werden die zusätzlichen Monate mit dem APR nach dem Aktionszeitraum verzinst.
- Aktueller (alter) APR
- Der effektive Jahreszins Ihrer bisherigen Karte – die Zinsen, die Sie weiterhin zahlen würden, wenn Sie den Saldo nicht übertragen. Dies ist die Ausgangsbasis, mit der die Übertragung verglichen wird.
- Nettoersparnis
- Das Endergebnis: vermiedene Zinsen auf der alten Karte abzüglich der Übertragungsgebühr und etwaiger Zinsen nach dem Aktionszeitraum auf der neuen Karte. Ein positiver Wert bedeutet, dass die Übertragung Geld spart; ein negativer Wert bedeutet, dass sie mehr kostet als der Verbleib.
FAQ
Ist die Übertragungsgebühr enthalten? Ja – die Gebühr ist die Hauptkostenposition einer Übertragung und wird stets zu den Gesamtkosten addiert.
Was ist, wenn ich den Saldo innerhalb des Aktionszeitraums tilge? Setzen Sie die Tilgungsmonate auf höchstens die Länge des Aktionszeitraums, dann betragen die Zinsen nach dem Aktionszeitraum $0 – Sie zahlen nur die Gebühr.
Sind die Zinsen exakt? Es handelt sich um eine Schätzung auf Basis des vollen Saldos, daher werden die Zinsen leicht überhöht angegeben (Sie tilgen den Saldo im Laufe der Zeit). Nutzen Sie den Wert als schnellen Vergleich, nicht als garantierten Tilgungsplan.