¿Qué es una calculadora de transferencia de saldo?
Una transferencia de saldo consiste en trasladar una deuda desde una tarjeta de crédito con intereses altos a una tarjeta nueva que ofrece una TAE introductoria baja o del 0 %. Aunque ese tipo promocional puede ahorrar muchos intereses, la mayoría de las entidades cobra una comisión inicial por la transferencia (normalmente entre el 3 % y el 5 % del saldo). Esta calculadora pone esa comisión sobre la balanza —junto con los intereses que se acumulen una vez termine la promoción— y la compara con lo que pagarías si te quedaras donde estás, para que veas tu ahorro neto real. Ten en cuenta que esta herramienta sigue el modelo de las tarjetas estadounidenses y británicas, donde las "balance transfers" son habituales; en España y otros países la operativa puede llamarse de otra forma o no existir en las mismas condiciones, así que comprueba siempre las condiciones de tu entidad.
Cómo usarla
Introduce el saldo que quieres transferir, el porcentaje de comisión por la transferencia, la duración del periodo promocional al 0 % en meses, cuántos meses tardarás en saldar la deuda, la TAE que se aplicará al terminar la promoción y la TAE de tu tarjeta actual. El resultado te muestra el coste total de la transferencia y tu ahorro estimado.
La fórmula, paso a paso
La comisión es Saldo × Comisión%, y se cobra una sola vez al hacer la transferencia. Si tu plazo de pago se prolonga más allá del periodo promocional, los meses que queden fuera acumulan intereses a la nueva TAE: Saldo × (TAEnueva/12) × mesesTrasLaPromo. El coste total es la comisión más esos intereses. El coste de quedarte como estás es Saldo × (TAEantigua/12) × mesesDePago. El ahorro es la diferencia. (Los intereses se calculan sobre el saldo inicial, lo que ofrece una estimación conservadora del límite máximo.)
$$\begin{gathered} \text{Ahorro} = I_{\text{antigua}} - \left( F + I_{\text{nueva}} \right) \\[1.5em] \text{donde}\quad \left\{ \begin{aligned} F &= \text{Saldo} \times \frac{\text{Comisión \%}}{100} \\ I_{\text{nueva}} &= \text{Saldo} \times \frac{\text{TAE nueva}}{1200} \times \max\!\left(\text{Pago} - \text{Promo},\, 0\right) \\ I_{\text{antigua}} &= \text{Saldo} \times \frac{\text{TAE antigua}}{1200} \times \text{Pago} \end{aligned} \right. \end{gathered}$$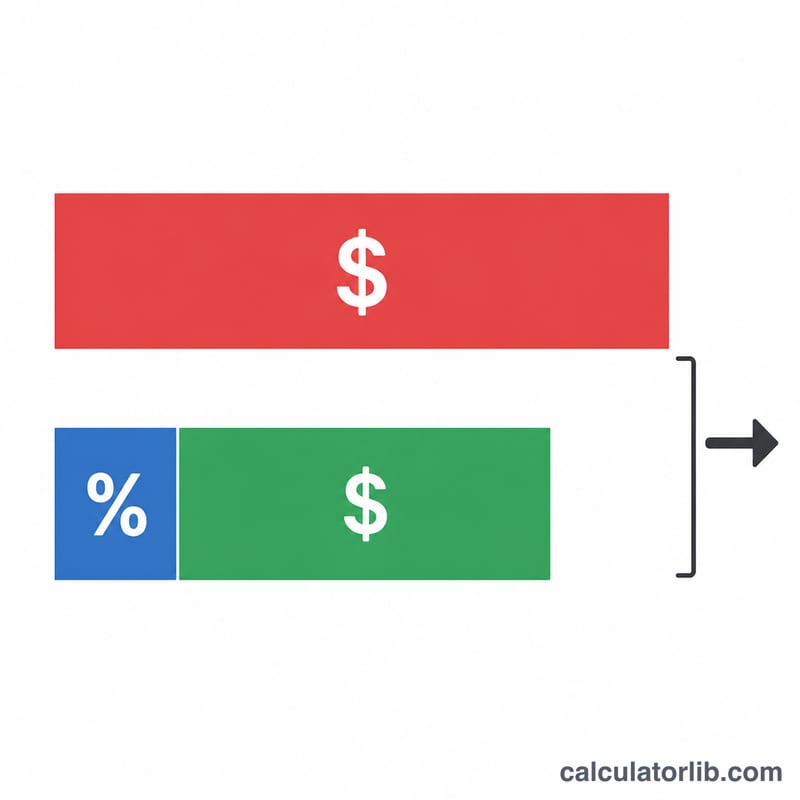
Ejemplo práctico
Transfieres 5.000 $ con una comisión del 3 %, una promo del 0 % durante 12 meses, que saldas en 18 meses, con una nueva TAE del 19,99 % y una TAE antigua del 22,99 %. Comisión = 150 $. Meses tras la promo = 6, así que los intereses tras la promo = \(5000 \times (0{,}1999/12) \times 6 \approx 499{,}75\) $. Coste total \(\approx 649{,}75\) $. Intereses de la tarjeta antigua = \(5000 \times (0{,}2299/12) \times 18 \approx 1.724{,}25\) $. Ahorro \(\approx 1.074{,}50\) $.
Qué significa tu resultado
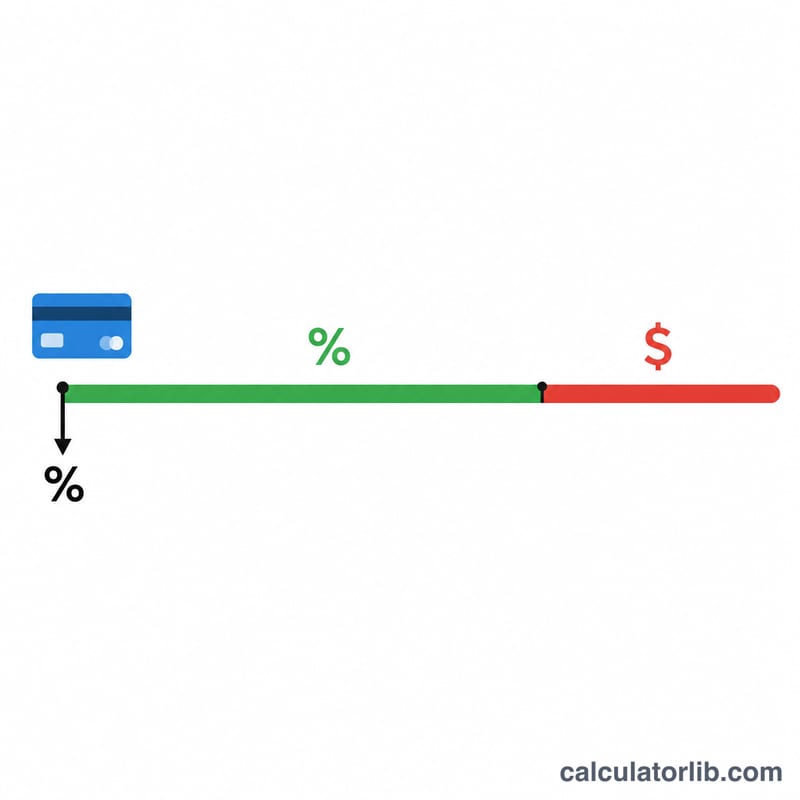
El número principal de la calculadora es tu ahorro neto — la diferencia entre los intereses que pagarías permaneciendo en tu tarjeta actual y el costo total de traspasar la deuda a una tarjeta nueva (la cuota de transferencia inicial más cualquier interés que se acumule después de que termine la tasa promocional).
Cómo interpretar el resultado:
- Ahorros positivos significa que la transferencia cuesta menos que quedarse. Los intereses que evitas durante la ventana promo del 0% cubren más que ampliamente la cuota de transferencia única, por lo que traspasar el saldo te devuelve dinero.
- Ahorros negativos significa que la transferencia cuesta más. La cuota de transferencia (y cualquier interés después de la promo) supera los intereses que habrías pagado en la tarjeta anterior — generalmente porque tu plazo de pago es corto, tu APR antiguo es modesto, o la cuota es alta.
- Cerca de cero es el punto de equilibrio, donde la cuota que pagas es casi exactamente igual a los intereses que evitas.
La compensación central es simplemente cuota pagada ahora vs. intereses evitados después. Un traspaso es ventajoso siempre que los intereses que evitas durante el período promocional superen el costo de la cuota. Como verificación aproximada, para un saldo \(B\), un APR anterior de \(r\%\), una promo de \(p\) meses y una cuota de \(f\%\), el traspaso se equilibra cuando los intereses evitados \(B \times \frac{r}{1200} \times p\) igualan la cuota \(B \times \frac{f}{100}\). Por ejemplo, un saldo de $5,000 al 22% APR evita aproximadamente 1100 dólares de intereses durante una promo de 12 meses, mucho más que una cuota típica del 3%–5%.
Por qué esta es una estimación conservadora: la herramienta aplica cada APR al saldo inicial completo durante todo el período de pago. En realidad tu saldo disminuye cada mes conforme haces pagos, por lo que los intereses reales en ambas tarjetas son menores que las cifras mostradas. Trata el resultado como una comparación de límite superior en lugar de una predicción exacta en dólares — la clasificación relativa (transferencia vs. quedarse) es confiable aunque los montos de intereses absolutos estén ligeramente sobrestimados. Esta es información general, no asesoramiento financiero personalizado.
Términos clave explicados
- Traspaso de saldo
- Trasladar una deuda pendiente de una tarjeta de crédito a otra — típicamente a una tarjeta que ofrece una tasa introductoria más baja o del 0% — para que la tarjeta nueva pague la anterior y tú repagues la tarjeta nueva en su lugar.
- Cuota de transferencia
- Un cargo único agregado al monto traspasado, generalmente del 3%–5% del saldo (a menudo con un monto mínimo en dólares). En un traspaso de $5,000 una cuota del 3% suma $150 al nuevo saldo.
- APR introductorio / promo del 0%
- Una tasa de interés promocional temporal — frecuentemente del 0% — aplicada al saldo traspasado durante un número determinado de meses, durante los cuales no se acumula interés en ese saldo.
- Período promo
- El tiempo (en meses) que dura la tasa introductoria. Una vez que termina, la tasa estándar se aplica a cualquier saldo restante, por lo que pagar la deuda dentro de esta ventana maximiza los ahorros.
- APR después de la promo
- La tasa porcentual anual regular que cobra la tarjeta nueva después de que vence el período promocional. Cualquier saldo aún pendiente a partir de ese punto comienza a acumular intereses a esta tasa.
- Período de pago
- El número total de meses que esperas tomar para repagar el saldo en su totalidad. Si supera el período promo, los meses adicionales se cobran intereses a la tasa APR después de la promo.
- APR actual (anterior)
- La tasa porcentual anual en tu tarjeta existente — el interés que seguirías pagando si no traspassas el saldo. Este es el costo base con el que se compara el traspaso.
- Ahorro neto
- El resultado de la línea final: intereses evitados en la tarjeta antigua menos la cuota de transferencia y cualquier interés después de la promo en la tarjeta nueva. Una cifra positiva significa que traspasar ahorra dinero; una cifra negativa significa que cuesta más que quedarse.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-12 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-16 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-16 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Incluye la comisión por transferencia? Sí. La comisión es el coste principal de una transferencia y siempre se suma al coste total.
¿Y si salgo la deuda dentro del periodo promocional? Pon un número de meses de pago igual o inferior a la duración de la promo y los intereses posteriores serán de 0 $: solo pagarás la comisión.
¿El cálculo de intereses es exacto? Es una estimación que usa el saldo completo, por lo que sobreestima ligeramente los intereses (en realidad vas reduciendo el saldo con el tiempo). Tómalo como una comparación rápida, no como un cuadro de amortización garantizado.