¿Qué es el método del saldo diario promedio?
El método del saldo diario promedio (ADB, por sus siglas en inglés) es la fórmula más habitual que utilizan los emisores de tarjetas de crédito para calcular los intereses que debes. En lugar de aplicar intereses sobre tu saldo en un único momento, el emisor registra tu saldo cada día del ciclo de facturación, suma todos esos saldos diarios y los divide entre el número de días. Después aplica los intereses sobre ese promedio. Esta calculadora estima tu ADB y el cargo financiero resultante. Ten en cuenta que es una práctica propia del sistema estadounidense de tarjetas; en otros países las reglas y la terminología pueden variar.
Cómo usar esta calculadora
Introduce el saldo inicial del ciclo, el número de días que dura el ciclo de facturación (normalmente entre 28 y 31) y la TAE de tu tarjeta. Si hiciste nuevos cargos o pagos durante el ciclo, indica el importe y el día en que se registraron para que los saldos diarios se ajusten con precisión. La calculadora construye el saldo día a día, calcula su promedio y lo multiplica por la tasa periódica diaria para mostrarte el interés estimado.
La fórmula explicada
Primero, la tasa periódica diaria (DPR) es la TAE dividida entre 365. El saldo diario promedio es la suma del saldo final de cada día dividida entre el número de días. El cargo financiero equivale a ADB × DPR × número de días.
$$\text{Cargo Financiero} = \text{ADB} \times \frac{\text{TAE}/100}{365} \times \text{Días}$$ $$\text{donde}\quad \text{ADB} = \frac{1}{\text{Días}} \sum_{d=1}^{\text{Días}} B_d$$Por ejemplo, con un saldo constante de 1.000 $ durante 30 días y una TAE del 18 %: \(\text{DPR} = 0{,}18 \div 365 = 0{,}000493\), \(\text{ADB} = 1.000\,\$\) y el cargo financiero:
$$1.000 \times 0{,}000493 \times 30 \approx 14{,}79\,\$$$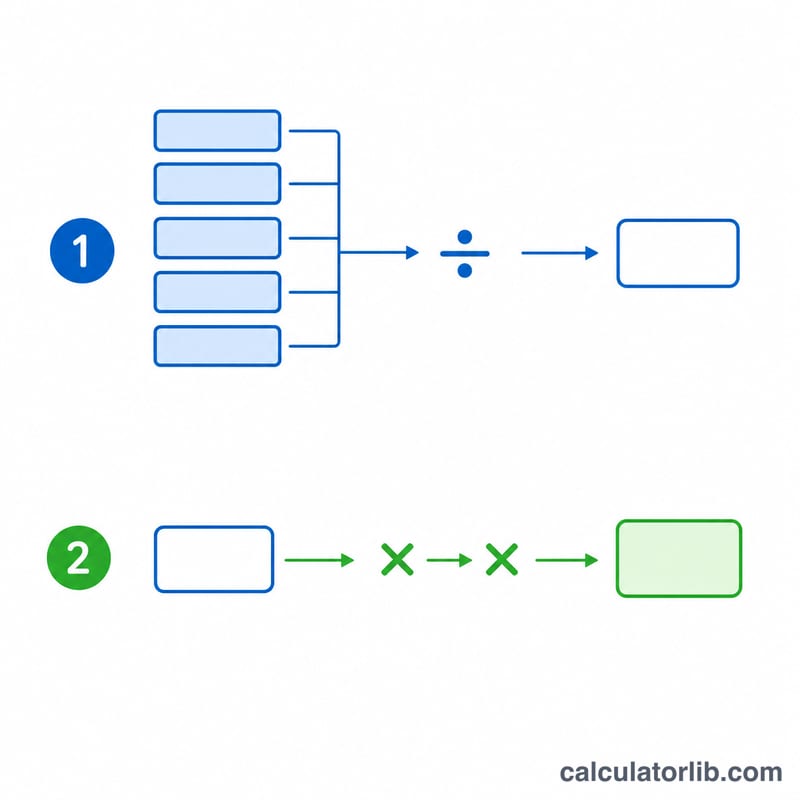
Términos Clave Definidos
Entender cómo se calcula el interés de una tarjeta de crédito comienza con un puñado de términos esenciales. La mayoría de los emisores de tarjetas estadounidenses utilizan el método del saldo diario promedio, por lo que estas definiciones describen ese enfoque.
- Saldo Diario Promedio (ADB): La suma del saldo de la cuenta al final de cada día del ciclo de facturación, dividida por el número de días en el ciclo. Pondera cada saldo según el tiempo que permaneció en la cuenta, de modo que un pago realizado al principio del ciclo reduce el ADB más que el mismo pago realizado al final.
- Tasa Periódica Diaria (DPR): La tasa de interés aplicada al saldo cada día. Es igual a la APR dividida por el número de días en el año, normalmente \(\text{DPR} = \text{APR} / 365\). Por ejemplo, una APR del 18% da una DPR de aproximadamente \(0.18/365 = 0.0004932\), o aproximadamente 0.0493% por día.
- APR (Tasa Porcentual Anual): El costo anual de endeudamiento expresado como un porcentaje. Para compras, es una tasa nominal que se divide en una tasa diaria; no incluye el efecto de capitalización que refleja la tasa anual efectiva (APY).
- Ciclo de facturación: El período recurrente —típicamente 28 a 31 días— durante el cual se registran las transacciones antes de emitirse un estado de cuenta. El número de días en el ciclo es el divisor en el cálculo del ADB y el multiplicador en el cargo financiero.
- Cargo financiero: El monto en dólares del interés evaluado para el ciclo. Con el método del saldo diario promedio es igual a \(\text{ADB} \times \text{DPR} \times \text{Días}\).
- Período de gracia: La ventana sin intereses —usualmente al menos 21 días— entre la fecha de cierre del estado de cuenta y la fecha de vencimiento del pago. Si paga el saldo total del estado de cuenta antes de la fecha de vencimiento, no se evalúa ningún cargo financiero en las nuevas compras; mantener un saldo típicamente pierde el período de gracia hasta que la cuenta esté completamente pagada.
- Fecha de contabilización: La fecha en que una transacción (cargo o pago) se registra realmente en su cuenta. La fecha de contabilización —no la fecha de la transacción— determina qué saldos diarios cambian, por lo que un pago que se contabiliza un día después afecta el ADB en consecuencia.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-12 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-16 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-16 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Pagar a mitad del ciclo reduce los intereses? Sí. Registrar un pago más temprano dentro del ciclo reduce más saldos diarios, lo que baja tu promedio y, por tanto, tus intereses.
¿Por qué se divide la TAE entre 365? La tasa periódica diaria reparte la tasa anual entre cada día del año. Algunos emisores usan 360 días; esta herramienta utiliza 365.
¿Es un cálculo exacto? Es una estimación bastante aproximada. Los cargos reales dependen del método concreto de tu emisor, los periodos de gracia y las reglas de capitalización.