¿Qué es la Calculadora de Interés Diario?
Esta calculadora te muestra cómo crecen tus ahorros cuando los intereses se capitalizan cada día. La capitalización diaria significa que los intereses se suman a tu saldo todos los días, y al día siguiente los nuevos intereses se calculan sobre esa cantidad ligeramente mayor. Con el tiempo, este efecto de «interés sobre interés» genera una rentabilidad superior a la del interés simple o a la de una capitalización menos frecuente.
Cómo usarla
Introduce tres datos: tu depósito inicial (capital), la tasa de interés anual expresada en porcentaje y el tiempo en años. La herramienta te devuelve el saldo futuro estimado junto con el total de intereses ganados durante ese periodo.
La fórmula explicada
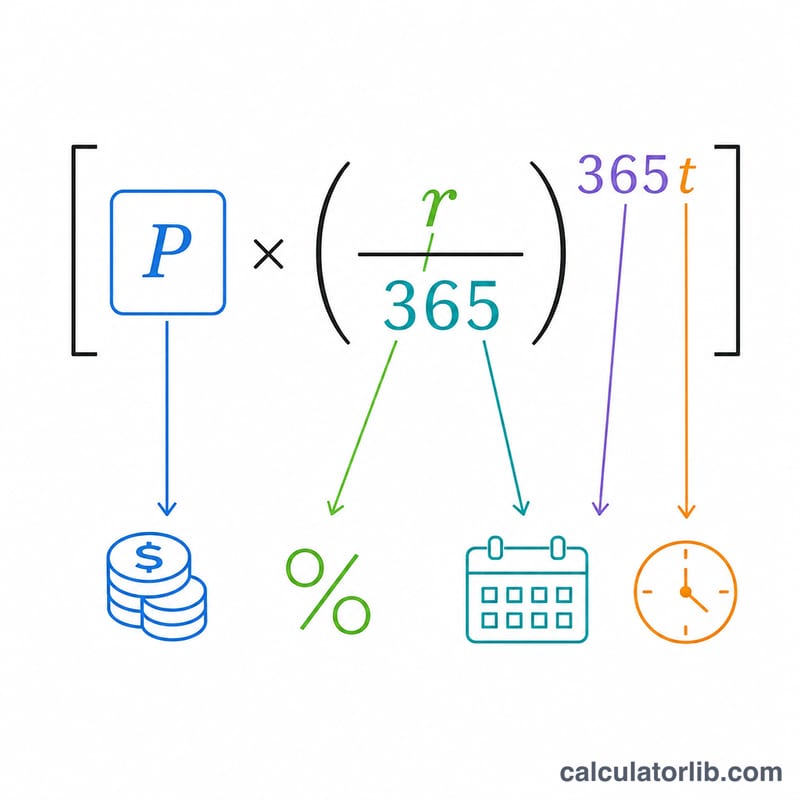
El crecimiento sigue la ecuación del interés compuesto con 365 periodos de capitalización al año:
$$A = P \left(1 + \frac{r}{365}\right)^{365 \cdot t}$$
Donde A es el saldo futuro, P es el capital inicial, r es la tasa anual expresada en decimales (5 % = 0,05) y t es el número de años. Los intereses ganados se obtienen simplemente como \(I = A - P\).
Ejemplo práctico
Imagina que depositas 10.000 $ a una tasa anual del 5 % durante 1 año con capitalización diaria. Entonces \(r = 0{,}05\) y \(365 \cdot t = 365\), de modo que $$A = 10\,000 \times \left(1 + \frac{0{,}05}{365}\right)^{365} \approx 10\,512{,}67\ \$$$ Los intereses ganados son de unos 512,67 $, algo más que los 500 $ que obtendrías con interés simple, gracias a la capitalización diaria.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-15 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-12 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-16 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-16 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿La capitalización diaria supera a la mensual? Sí, pero solo por un margen pequeño. Cuanto más frecuente sea la capitalización, mayor será el resultado, aunque con rendimientos decrecientes a medida que aumenta la frecuencia.
¿Qué tasa debo introducir? Usa la tasa de interés anual nominal (TIN o APR) de tu cuenta de ahorro. Si solo dispones de la tasa anual equivalente (TAE o APY), el resultado puede variar ligeramente.
¿Incluye los impuestos? No. Se trata de una proyección bruta que no contempla impuestos, comisiones ni aportaciones adicionales.