平均日次残高(ADB)方式とは?
平均日次残高(Average Daily Balance/ADB)方式は、米国をはじめとするクレジットカード会社が利息を計算する際にもっとも広く使われている方法です。ある一時点の残高に対して利息をかけるのではなく、請求サイクルの「毎日の残高」をすべて記録し、それらを合計したうえで日数で割り、その平均額に対して利息を計算します。この計算ツールでは、平均日次残高と、そこから算出される利息(ファイナンスチャージ)の概算を求めることができます。なお、日本のリボ払いやキャッシング利息は計算方法やルールが異なる場合があるため、あくまで米国式クレジットカードを前提としたツールとしてご利用ください。
このツールの使い方
まず、サイクル開始時点の残高(ビギニングバランス)、請求サイクルの日数(通常28〜31日)、そしてカードのAPR(年率)を入力します。サイクル中に新たな利用や支払いがあった場合は、その金額と、計上された日(何日目か)を入力してください。これにより、各日の残高が正確に反映されます。ツールは1日ごとの残高を組み立てて平均を取り、それに1日あたりの利率(日次レート)を掛け合わせて、概算利息を表示します。
計算式の解説
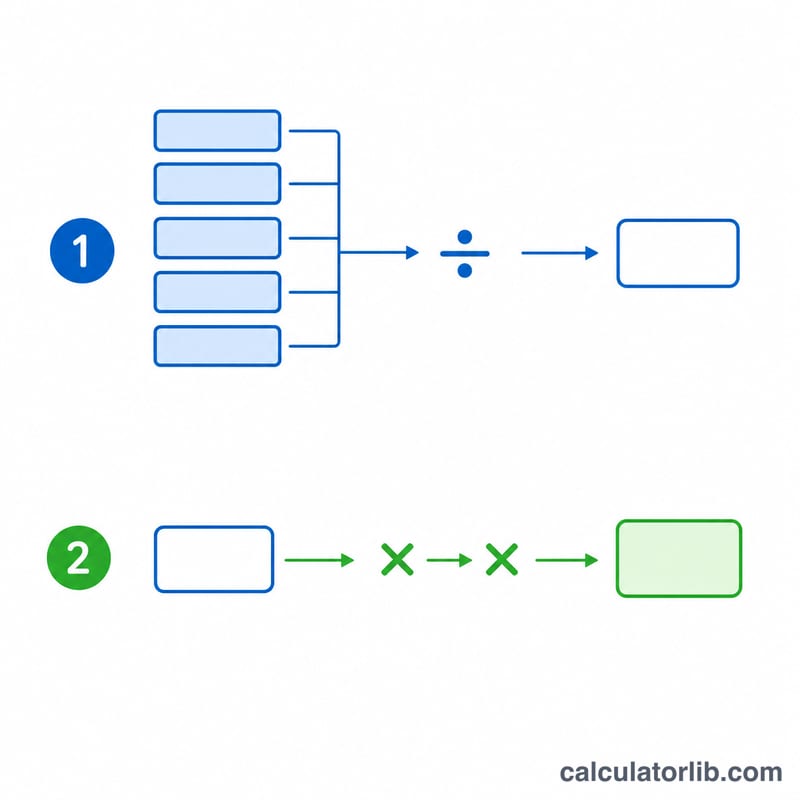
まず、日次利率(DPR)はAPRを365で割った値です。平均日次残高は、各日の終了時残高をすべて合計し、日数で割って求めます。ファイナンスチャージ(利息)は次の式で計算されます。
$$\text{Finance Charge} = \text{ADB} \times \frac{\text{APR}/100}{365} \times \text{Days}$$ここで、
$$\text{ADB} = \frac{1}{\text{Days}} \sum_{d=1}^{\text{Days}} B_d$$たとえば、年率(APR)18%で、30日間ずっと残高が$1,000のままだった場合:
$$\text{DPR} = 0.18 \div 365 = 0.000493$$$$\text{ADB} = \$1{,}000$$$$\text{利息} = 1{,}000 \times 0.000493 \times 30 \approx \$14.79$$となります。
主要用語の定義
クレジットカードの利息がどのように計算されるかを理解するには、いくつかの基本的な用語から始まります。ほとんどの米国のカード発行会社は平均日次残高法を使用しているため、これらの定義はそのアプローチについて説明しています。
- 平均日次残高(ADB):請求サイクル中の毎日の終わりのアカウント残高の合計を、サイクル内の日数で割ったもの。各残高がアカウントに留まった期間の長さで重み付けするため、サイクルの早い時期に行われた支払いは、遅い時期に行われた同じ支払いよりもADBをより低くします。
- 日次周期金利(DPR):毎日の残高に適用される利率。APRを年間の日数で割ったもので、通常は\(\text{DPR} = \text{APR} / 365\)です。例えば、18%のAPRはおよそ\(0.18/365 = 0.0004932\)、つまり1日あたり約0.0493%のDPRになります。
- 年率(APR):借入の年間コストをパーセンテージで表したもの。購入の場合、日次金利に分割される公称金利であり、実効年利率(APY)が反映する複利効果は含まれません。
- 請求サイクル:通常28~31日間の反復期間。取引が記録された後、明細書が発行されます。サイクル内の日数はADB計算の除数であり、金融手数料の乗数です。
- 金融手数料:サイクルに対して評価される利息のドル金額。平均日次残高法では\(\text{ADB} \times \text{DPR} \times \text{Days}\)に等しくなります。
- 猶予期間:通常少なくとも21日間の無利息ウィンドウ。明細書の締め日から支払い期限日までの間。支払い期限日までに全額明細書残高を支払う場合、新規購入に対して金融手数料は評価されません。残高を保有している場合は通常、アカウントが全額支払われるまで猶予期間が失われます。
- 転記日:取引(チャージまたは支払い)が実際にアカウントに記録される日付。転記日(取引日ではなく)は、どの日次残高が変わるかを決定するため、1日後に転記される支払いはそれに応じてADBに影響します。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-15 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-12 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-12 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問(FAQ)
サイクルの途中で支払うと利息は減りますか? はい、減ります。サイクルの早い段階で支払いを計上すれば、より多くの日の残高が下がるため、平均が下がり、結果として利息も少なくなります。
なぜAPRを365で割るのですか? 日次利率は、年率を1日ずつに割り振った値だからです。一部のカード会社は360日で計算しますが、このツールでは365日を採用しています。
この結果は正確ですか? あくまで近似値です。実際の請求額は、カード会社ごとの計算方法、グレースピリオド(無利息期間)、複利のルールなどによって異なります。