Ortalama Günlük Bakiye Yöntemi Nedir?
Ortalama günlük bakiye (ADB) yöntemi, kredi kartı sağlayıcılarının borcunuza uygulayacağı faizi hesaplamak için en sık kullandığı yöntemdir. Sağlayıcı, faizi tek bir andaki bakiyeniz üzerinden hesaplamak yerine, hesap kesim döneminin her günü için bakiyenizi takip eder, bu günlük bakiyeleri toplar ve gün sayısına böler. Faiz daha sonra bu ortalama üzerinden uygulanır. Bu hesaplama aracı, ortalama günlük bakiyenizi ve buna bağlı faiz tutarını tahmini olarak hesaplar. Not: ADB yöntemi özellikle ABD kredi kartı sisteminde yaygındır; Türkiye'deki bankalar farklı faiz hesaplama kuralları uygulayabilir, bu yüzden kendi kartınızın koşullarını kontrol etmeniz önerilir.
Bu Aracı Nasıl Kullanırsınız?
Dönemin başlangıç bakiyesini, hesap kesim dönemindeki gün sayısını (genellikle 28–31 gün) ve kartınızın APR oranını girin. Dönem içinde yeni harcamalar yaptıysanız veya ödemeler gerçekleştirdiyseniz, tutarı ve işlemin yansıdığı günü girin; böylece günlük bakiyeler doğru şekilde güncellenir. Araç, gün gün ilerleyen bir bakiye oluşturur, bunun ortalamasını alır ve günlük dönemsel oranla çarparak tahmini faizinizi gösterir.
Formül Nasıl Çalışır?
İlk olarak, günlük dönemsel oran (DPR), APR'nin 365'e bölünmesiyle bulunur. Ortalama günlük bakiye ise her günün dönem sonu bakiyesinin toplamının gün sayısına bölünmesiyle hesaplanır. Faiz tutarı:
$$\text{Finance Charge} = \text{ADB} \times \frac{\text{APR}/100}{365} \times \text{Days}$$burada
$$\text{ADB} = \frac{1}{\text{Days}} \sum_{d=1}^{\text{Days}} B_d$$Örneğin, 30 gün boyunca 18% APR ile sabit $1,000 bakiyede: \(\text{DPR} = 0{,}18 \div 365 = 0{,}000493\), \(\text{ADB} = \$1{,}000\) ve faiz tutarı:
$$1.000 \times 0{,}000493 \times 30 \approx \$14{,}79$$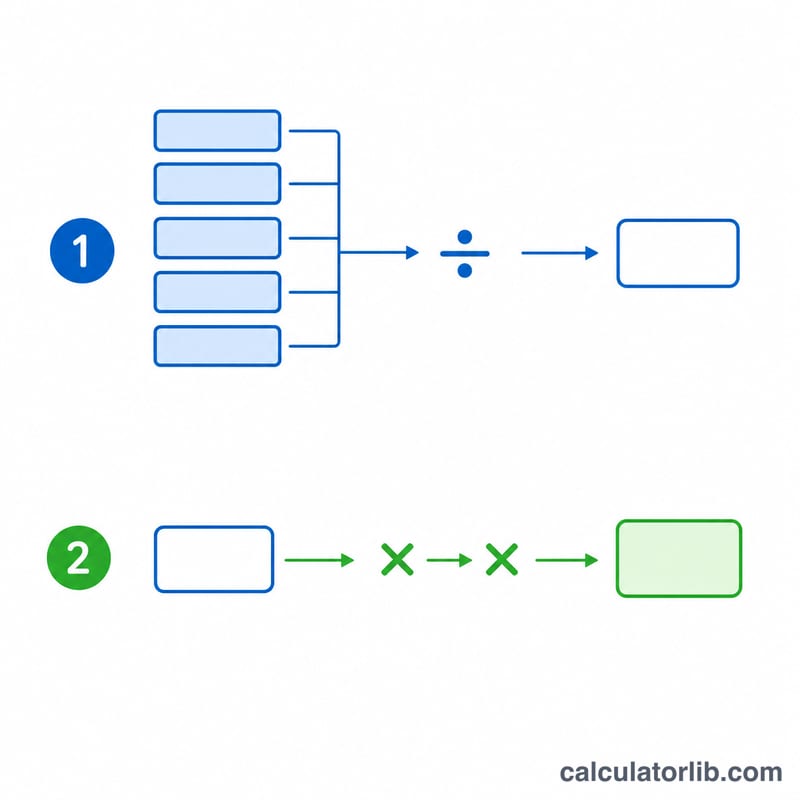
Önemli Terimler Tanımlandı
Kredi kartı faizinin nasıl hesaplandığını anlamak birkaç temel terim ile başlar. ABD'li çoğu kart veren kuruluş ortalama günlük bakiye yöntemini kullanır, bu nedenle bu tanımlar bu yaklaşımı açıklamaktadır.
- Ortalama Günlük Bakiye (ADB): Faturalandırma döngüsündeki her günün sonunda hesap bakiyesinin toplamı, döngüdeki gün sayısına bölünmüş. Her bakiyeyi hesapta ne kadar süre kaldığına göre ağırlıklandırır, bu nedenle döngünün başında yapılan bir ödeme, aynı ödemenin geç dönemde yapılanından daha fazla ADB'yi düşürür.
- Günlük Periyodik Oran (DPR): Bakiyeye her gün uygulanan faiz oranı. APR'nin yıldaki gün sayısına bölünmesine eşittir, normalde \(\text{DPR} = \text{APR} / 365\). Örneğin, %18 APR günde yaklaşık \(0.18/365 = 0.0004932\) veya kabaca %0.0493 DPR verir.
- APR (Yıllık Yüzde Oranı): Borçlanmanın yıllık maliyeti yüzde olarak ifade edilir. Satın almalar için, günlük orana bölünen nominal bir orandır; etkin yıllık oran (APY) yansıttığı bileşik etki içermez.
- Faturalandırma döngüsü: Bir hesap özeti düzenlenmeden önce işlemlerin kaydedildiği yinelenen dönem — tipik olarak 28 ile 31 gün arasında. Döngüdeki gün sayısı, ADB hesaplamasında bölen ve finans ücretinde çarpan olarak kullanılır.
- Finans ücreti: Döngü için değerlendirilen faiz tutarı (dolar). Ortalama günlük bakiye yöntemi ile eşittir \(\text{ADB} \times \text{DPR} \times \text{Günler}\).
- Ödemesiz dönem: Hesap özeti kapanış tarihi ile ödeme tarihi arasında faiz olmayan pencere — genellikle en az 21 gün. Ödeme tarihine kadar tam hesap özeti bakiyesini öderseniz, yeni satın almalar için finans ücreti değerlendirilmez; bakiye taşımak genellikle hesap tam olarak ödenene kadar ödemesiz dönemini başa çıkarır.
- Nakil tarihi: Bir işlemin (ödeme veya ücret) gerçekten hesaba kaydedildiği tarih. Nakil tarihi — işlem tarihi değil — hangi günlük bakiyelerin değiştiğini belirler, bu nedenle bir gün sonra nakledilen bir ödeme ADB'yi buna göre etkiler.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Dönem ortasında ödeme yapmak faizi azaltır mı? Evet. Ödemenizi dönemin daha erken bir gününde yansıtmak, daha fazla günlük bakiyeyi düşürür; bu da ortalamanızı ve dolayısıyla faizinizi azaltır.
APR neden 365'e bölünüyor? Günlük dönemsel oran, yıllık oranı her bir güne dağıtır. Bazı sağlayıcılar 360 gün kullanır; bu araç 365 günü esas alır.
Bu sonuç kesin midir? Yakın bir tahmindir. Gerçek faiz tutarı; sağlayıcınızın tam hesaplama yöntemine, faizsiz dönemlere ve bileşik faiz kurallarına göre değişebilir.