ما هي طريقة متوسط الرصيد اليومي؟
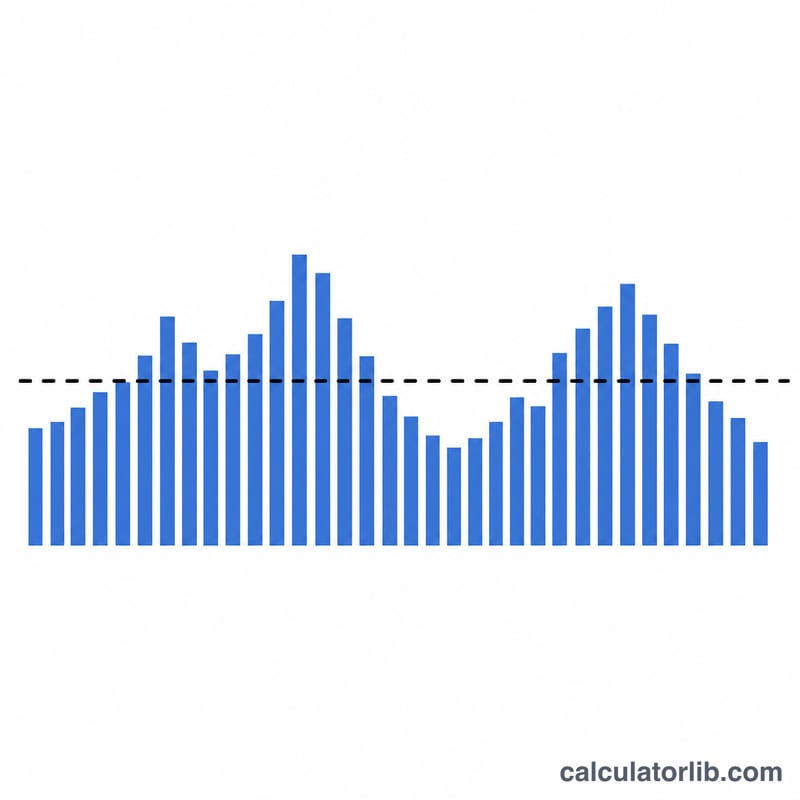
تُعدّ طريقة متوسط الرصيد اليومي (ADB) الأسلوب الأكثر شيوعًا الذي تعتمده جهات إصدار بطاقات الائتمان لاحتساب الفائدة المستحقة عليك. فبدلًا من فرض الفائدة على رصيدك في لحظة واحدة محددة، تتابع جهة الإصدار رصيدك في كل يوم من أيام دورة الفوترة، ثم تجمع هذه الأرصدة اليومية وتقسمها على عدد الأيام، وبعد ذلك تُطبَّق الفائدة على هذا المتوسط. تساعدك هذه الحاسبة على تقدير متوسط رصيدك اليومي ورسوم الفائدة الناتجة عنه. تجدر الإشارة إلى أن هذه الطريقة سائدة لدى بطاقات الائتمان في الولايات المتحدة والعديد من الأسواق، لكن آلية الحساب الدقيقة قد تختلف من بنك لآخر ومن دولة لأخرى.
كيفية استخدام الحاسبة
أدخل رصيدك في بداية الدورة، وعدد أيام دورة الفوترة (عادةً ما بين 28 و31 يومًا)، ومعدل الفائدة السنوي (APR) الخاص ببطاقتك. وإذا أجريت مشتريات جديدة أو سدادات خلال الدورة، فأدخل المبلغ واليوم الذي قُيِّد فيه حتى تتعدّل الأرصدة اليومية بدقة. تقوم الحاسبة ببناء الرصيد يومًا بيوم، ثم تحسب متوسطه وتضربه في المعدل الدوري اليومي لتعرض لك الفائدة التقديرية.
شرح المعادلة
أولًا، المعدل الدوري اليومي (DPR) هو معدل الفائدة السنوي مقسومًا على 365. أمّا متوسط الرصيد اليومي فهو مجموع رصيد نهاية كل يوم مقسومًا على عدد الأيام. وتُحتسب رسوم الفائدة كالتالي:
$$\text{Finance Charge} = \text{ADB} \times \frac{\text{APR}/100}{365} \times \text{Days}$$على سبيل المثال، إذا بقي الرصيد ثابتًا عند 1,000 دولار طوال 30 يومًا بمعدل فائدة سنوي 18%: المعدل الدوري اليومي = \(0.18 \div 365 = 0.000493\)، ومتوسط الرصيد اليومي = 1,000 دولار، فتكون رسوم الفائدة:
$$1{,}000 \times 0.000493 \times 30 \approx 14.79 \text{ دولارًا}$$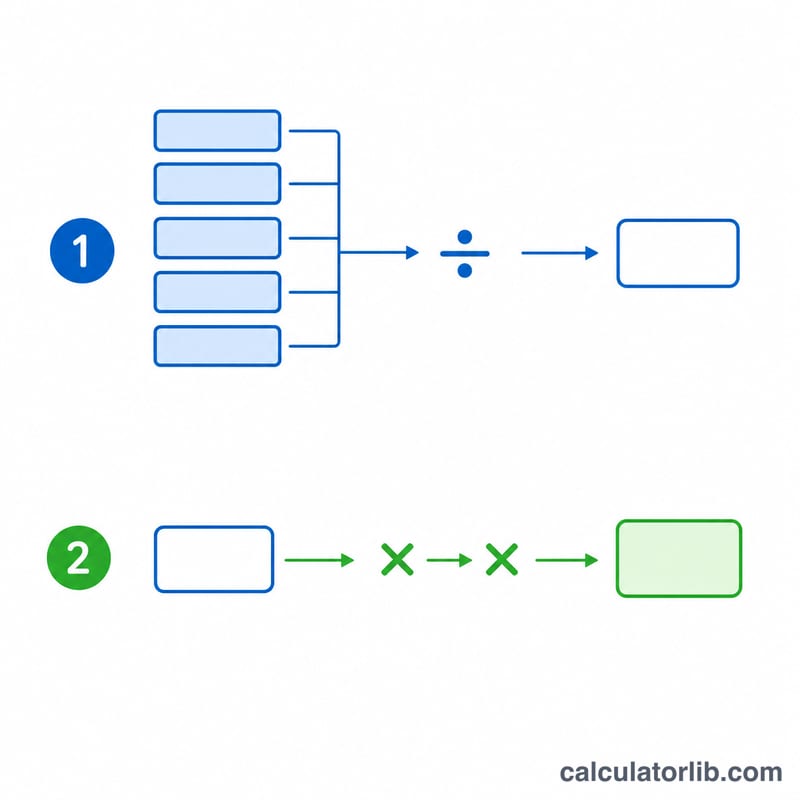
المصطلحات الرئيسية المحددة
يبدأ فهم كيفية حساب الفائدة على بطاقات الائتمان بعدد من المصطلحات الأساسية. تستخدم معظم مُصدرات البطاقات الأمريكية طريقة متوسط الرصيد اليومي، لذا تصف هذه التعريفات هذا النهج.
- متوسط الرصيد اليومي (ADB): مجموع رصيد الحساب في نهاية كل يوم في دورة الفواتير، مقسوماً على عدد الأيام في الدورة. يُرجح كل رصيد حسب المدة التي بقي فيها في الحساب، لذا فإن الدفعة التي تتم في بداية الدورة تخفض متوسط الرصيد اليومي أكثر من نفس الدفعة التي تتم في الفترة الأخيرة.
- السعر الدوري اليومي (DPR): سعر الفائدة المطبق على الرصيد كل يوم. وهو يساوي معدل النسبة السنوية مقسوماً على عدد الأيام في السنة، عادةً \(\text{DPR} = \text{APR} / 365\). على سبيل المثال، معدل نسبة سنوية بنسبة 18% يعطي سعراً دورياً يومياً قدره حوالي \(0.18/365 = 0.0004932\)، أو تقريباً 0.0493% يومياً.
- معدل النسبة السنوية (APR): تكلفة الاقتراض السنوية معبراً عنها كنسبة مئوية. بالنسبة للمشتريات، فهو معدل اسمي يتم تقسيمه إلى معدل يومي؛ لا يشمل تأثير التراكم الذي يعكسه معدل النسبة المئوية السنوية الفعلي (APY).
- دورة الفواتير: الفترة المتكررة - عادةً من 28 إلى 31 يوماً - التي يتم تسجيل المعاملات فيها قبل إصدار كشف الحساب. عدد الأيام في الدورة هو القاسم في حساب متوسط الرصيد اليومي والمضروب في رسم التمويل.
- رسم التمويل: المبلغ بالدولار من الفائدة المفروضة للدورة. مع طريقة متوسط الرصيد اليومي، فإنها تساوي \(\text{ADB} \times \text{DPR} \times \text{Days}\).
- فترة السماح: نافذة خالية من الفوائد - عادةً لا تقل عن 21 يوماً - بين تاريخ إغلاق الكشف وتاريخ استحقاق الدفع. إذا دفعت رصيد الكشف الكامل بحلول تاريخ الاستحقاق، فلن يتم فرض رسم تمويل على المشتريات الجديدة؛ الاحتفاظ برصيد عادةً ما يؤدي إلى فقدان فترة السماح حتى يتم سداد الحساب بالكامل.
- تاريخ الترحيل: التاريخ الذي يتم فيه تسجيل معاملة (رسم أو دفعة) فعلياً إلى حسابك. تاريخ الترحيل - وليس تاريخ المعاملة - يحدد الأرصدة اليومية التي تتغير، لذا فإن الدفعة التي يتم ترحيلها في يوم لاحق تؤثر على متوسط الرصيد اليومي وفقاً لذلك.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-12 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل يقلّل السداد في منتصف الدورة من الفائدة؟ نعم. فتقييد عملية سداد في وقت مبكر من الدورة يخفّض عددًا أكبر من الأرصدة اليومية، ما يقلّل متوسطك وبالتالي فائدتك.
لماذا نقسم معدل الفائدة السنوي على 365؟ لأن المعدل الدوري اليومي يوزّع المعدل السنوي على كل يوم من أيام السنة. وتستخدم بعض جهات الإصدار 360 يومًا، أمّا هذه الأداة فتعتمد 365 يومًا.
هل النتيجة دقيقة تمامًا؟ إنها تقدير قريب جدًا. أمّا الرسوم الفعلية فتعتمد على الطريقة الدقيقة لدى جهة الإصدار، وفترات السماح، وقواعد احتساب الفائدة المركّبة.