Qu'est-ce que la méthode du solde quotidien moyen ?
La méthode du solde quotidien moyen (en anglais average daily balance, ou ADB) est la plus répandue chez les émetteurs de cartes de crédit, notamment aux États-Unis, pour calculer les intérêts que vous devez. Plutôt que d'appliquer un taux à votre solde à un instant donné, l'émetteur suit votre solde chaque jour du cycle de facturation, additionne tous ces soldes quotidiens, puis divise le total par le nombre de jours. Les intérêts s'appliquent ensuite à cette moyenne. Ce calculateur estime votre solde quotidien moyen et les intérêts qui en découlent. À noter : en France, les cartes de crédit fonctionnent souvent selon des règles différentes, mais le principe reste utile pour comprendre les relevés de cartes étrangères.
Comment utiliser ce calculateur
Saisissez votre solde de départ pour le cycle, le nombre de jours du cycle de facturation (généralement 28 à 31), ainsi que le TAEG de votre carte. Si vous avez effectué de nouveaux achats ou des paiements pendant le cycle, indiquez le montant et le jour où l'opération a été enregistrée, afin que les soldes quotidiens s'ajustent correctement. Le calculateur reconstitue votre solde jour après jour, en calcule la moyenne, puis la multiplie par le taux journalier pour afficher une estimation de vos intérêts.
La formule expliquée
Tout d'abord, le taux journalier (DPR) correspond au TAEG divisé par 365. Le solde quotidien moyen est la somme des soldes de fin de journée divisée par le nombre de jours. Les intérêts sont alors égaux à : solde quotidien moyen × taux journalier × nombre de jours.
$$\text{Finance Charge} = \text{ADB} \times \frac{\text{APR}/100}{365} \times \text{Days}$$ $$\text{où}\quad \text{ADB} = \frac{1}{\text{Days}} \sum_{d=1}^{\text{Days}} B_d$$Par exemple, avec un solde stable de 1 000 $ sur 30 jours à un TAEG de 18 % :
$$\text{DPR} = 0{,}18 \div 365 = 0{,}000493$$ $$\text{solde quotidien moyen} = 1\,000\ \$$$ $$\text{intérêts} = 1\,000 \times 0{,}000493 \times 30 \approx 14{,}79\ \$$$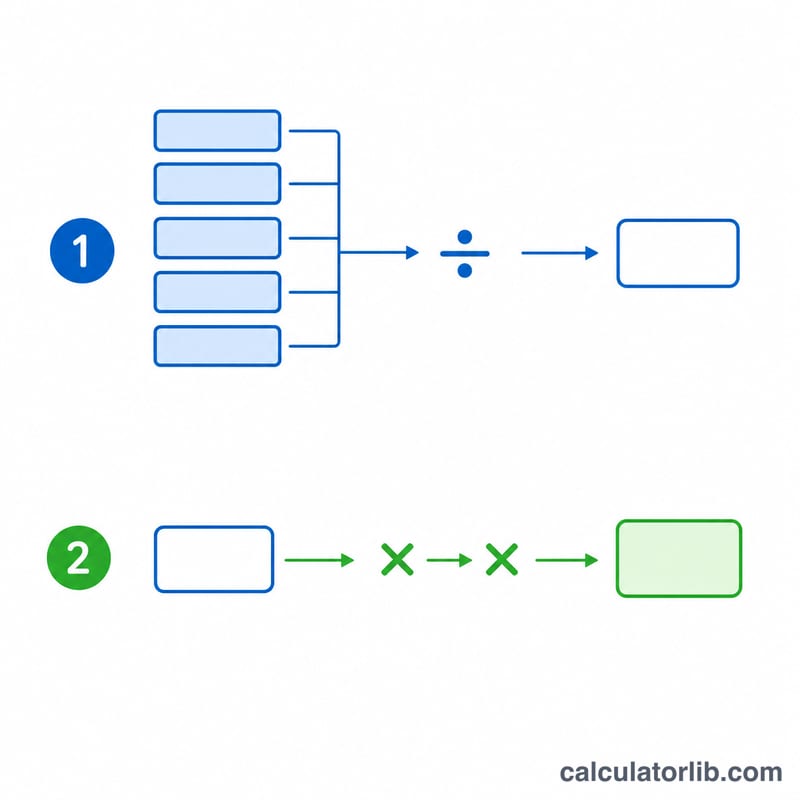
Termes clés définis
Comprendre comment les intérêts de carte de crédit sont calculés commence par une poignée de termes fondamentaux. La plupart des émetteurs de cartes américaines utilisent la méthode du solde moyen quotidien, donc ces définitions décrivent cette approche.
- Solde Moyen Quotidien (SMQ) : La somme du solde du compte à la fin de chaque jour du cycle de facturation, divisée par le nombre de jours du cycle. Il pondère chaque solde en fonction de la durée pendant laquelle il est resté sur le compte, donc un paiement effectué au début du cycle réduit le SMQ davantage qu'un paiement identique effectué tard.
- Taux Périodique Quotidien (TPQ) : Le taux d'intérêt appliqué au solde chaque jour. Il est égal au TAEG divisé par le nombre de jours de l'année, normalement \(\text{TPQ} = \text{TAEG} / 365\). Par exemple, un TAEG de 18 % donne un TPQ d'environ \(0.18/365 = 0.0004932\), ou environ 0,0493 % par jour.
- TAEG (Taux Annuel Effectif Global) : Le coût annuel d'emprunt exprimé en pourcentage. Pour les achats, c'est un taux nominal qui est divisé en taux quotidien ; il n'inclut pas l'effet de composition que le taux annuel effectif (TAE) reflète.
- Cycle de facturation : La période récurrente — généralement de 28 à 31 jours — pendant laquelle les transactions sont enregistrées avant l'émission d'un relevé. Le nombre de jours du cycle est le diviseur dans le calcul du SMQ et le multiplicateur dans les frais financiers.
- Frais financiers : Le montant en dollars des intérêts évalués pour le cycle. Avec la méthode du solde moyen quotidien, il est égal à \(\text{SMQ} \times \text{TPQ} \times \text{Jours}\).
- Période de grâce : La fenêtre sans intérêt — généralement d'au moins 21 jours — entre la date de clôture du relevé et la date d'échéance du paiement. Si vous payez le solde complet du relevé avant la date d'échéance, aucun frais financier n'est évalué sur les nouveaux achats ; le maintien d'un solde annule généralement la période de grâce jusqu'à ce que le compte soit entièrement payé.
- Date de comptabilisation : La date à laquelle une transaction (charge ou paiement) est effectivement enregistrée sur votre compte. La date de comptabilisation — et non la date de la transaction — détermine quels soldes quotidiens changent, donc un paiement qui est comptabilisé un jour plus tard affecte le SMQ en conséquence.
Taux directeurs des banques centrales aujourd’hui
Les derniers taux directeurs officiels des grandes banques centrales, mis à jour automatiquement : la référence que suivent les taux des dépôts et des crédits.
- Banque centrale européenne
- 2,50 %
- Au
- 2026-11-16
- Variation sur 1 an
- +0,50 pt
Dernière variation Hausse +25 pb Banque centrale européenne a modifié son taux le 2026-09-16 : de 2,25 % à 2,50 %.
| Banque centrale | Taux directeur | Au | Variation sur 1 an |
|---|---|---|---|
| Banque centrale du Brésil · Brésil | 13,75 % | 2026-11-15 | −1,25 pt |
| Banque du Mexique · Mexique | 6,25 % | 2026-11-10 | −1,00 pt |
| Réserve fédérale · États-Unis | 3,75–4,00 % | 2026-11-12 | 0 pt |
| Banque centrale européenne | 2,50 % | 2026-11-16 | +0,50 pt |
| Banque de Suède (Riksbank) · Suède | 2,00 % | 2026-11-16 | +0,25 pt |
| Banque centrale d’Arabie saoudite · Arabie saoudite | 4,50 % | 2026-10-29 | 0 pt |
| Banque de réserve d’Australie · Australie | 4,60 % | 2026-10-31 | +1,00 pt |
| Banque centrale de la République de Turquie · Turquie | 36,00 % | 2026-11-06 | −3,50 pt |
| Banque de Russie · Russie | 14,00 % | 2026-11-10 | −2,50 pt |
| Banque populaire de Chine · Chine | 3,00 % | 2026-11-10 | 0 pt |
| Banque du Canada · Canada | 2,50 % | 2026-11-12 | +0,25 pt |
| Banque de réserve de l’Inde · Inde | 5,50 % | 2026-10-19 | 0 pt |
| Banque d’Angleterre · Royaume-Uni | 4,00 % | 2026-11-16 | 0 pt |
| Banque du Japon · Japon | 1,25 % | 2026-11-10 | +0,75 pt |
| Banque de Corée · Corée du Sud | 3,00 % | 2026-11-02 | +0,50 pt |
Banque centrale européenne : taux directeurs et taux du marché au jour le jour
Les taux qui encadrent la politique monétaire et le taux du marché au jour le jour qu’ils pilotent, chacun avec la date de sa dernière valeur publiée.
| Taux | Niveau | Au | Variation sur 1 an |
|---|---|---|---|
| Taux de la facilité de dépôt | 2,50 % | 2026-11-16 | +0,50 pt |
| Taux des opérations principales de refinancement | 2,65 % | 2026-11-16 | +0,50 pt |
| Taux de la facilité de prêt marginal | 2,90 % | 2026-11-16 | +0,50 pt |
| Taux à court terme de l’euro (€STR) | 2,44 % | 2026-11-13 | +0,51 pt |
Chaque taux garde la date de sa dernière valeur publiée ; les taux du marché au jour le jour sont publiés le jour ouvré suivant.
Ce que les banques facturent aux ménages : France
Taux moyens appliqués par les banques aux nouveaux crédits immobiliers et versés sur les nouveaux dépôts d’épargne des ménages, tels que déclarés chaque mois à la Banque centrale européenne.
- Taux immobilier · France (2026-09)
- 3,19 %
- Taux immobilier · Zone euro (2026-09)
- 3,62 %
- Taux des dépôts jusqu’à 1 an · France (2026-09)
- 2,54 %
- Écart crédit immobilier − dépôts · France (2026-09)
- +0,65 pt
- Variation du taux immobilier depuis 2025-09
- +0,20 pt
| Mois | Taux immobilier · France | Taux immobilier · Zone euro | Taux de dépôt · France | Taux de dépôt · Zone euro |
|---|---|---|---|---|
| 2026-09 | 3,19 % | 3,62 % | 2,54 % | 2,33 % |
| 2026-08 | 3,20 % | 3,60 % | 2,36 % | 2,13 % |
| 2026-07 | 3,18 % | 3,54 % | 2,38 % | 2,10 % |
| 2026-06 | 3,16 % | 3,51 % | 2,28 % | 2,03 % |
| 2026-05 | 3,10 % | 3,48 % | 2,22 % | 1,92 % |
| 2026-04 | 3,11 % | 3,44 % | 2,18 % | 1,87 % |
Taux immobilier : indicateur composite du coût d’emprunt pour l’achat d’un logement publié par la BCE (toutes périodes de fixation). Taux des dépôts : dépôts à terme des ménages d’une durée initiale jusqu’à un an. Les deux portent sur les seuls contrats nouveaux ; le taux qu’une banque vous propose dépend de votre profil et de la durée de fixation. L’écart et la variation sur un an sont calculés par CalculatorLib.
Dernier chiffre : 2026-11-16 Données mises à jour le 2026-11-16 · à jour
Source : Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Conditions d’utilisation autorisée des statistiques de la BRI; European Central Bank, euro short-term rate (€STR) Politique de réutilisation de la BCE; Board of Governors of the Federal Reserve System Domaine public (œuvre du gouvernement des États-Unis); European Central Bank Politique de réutilisation de la BCE; The World Bank Group CC BY 4.0; European Central Bank, MFI interest rate statistics Politique de réutilisation de la BCE; Sveriges Riksbank Conditions des données ouvertes de la Riksbank; Reserve Bank of Australia 2026 Conditions de droit d’auteur de la RBA (Cash Rate); Bank of Canada Conditions d’utilisation de la Banque du Canada; Bank of England Open Government Licence v3.0
La variation sur un an est calculée par CalculatorLib à partir de ces données. Libellés traduits par CalculatorLib : traduction non officielle, non fournie par BIS.
Détails de la source et méthodologie
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- European Central Bank, euro short-term rate (€STR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- European Central Bank, MFI interest rate statistics
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Questions fréquentes
Rembourser en cours de cycle réduit-il les intérêts ? Oui. Un paiement enregistré tôt dans le cycle fait baisser un plus grand nombre de soldes quotidiens, ce qui réduit la moyenne et donc les intérêts.
Pourquoi diviser le TAEG par 365 ? Le taux journalier répartit le taux annuel sur chaque jour. Certains émetteurs utilisent 360 jours ; cet outil retient 365.
Le résultat est-il exact ? Il s'agit d'une estimation proche de la réalité. Les intérêts réels dépendent de la méthode exacte de votre émetteur, des délais de grâce et des règles de capitalisation.