Was dieser Rechner leistet
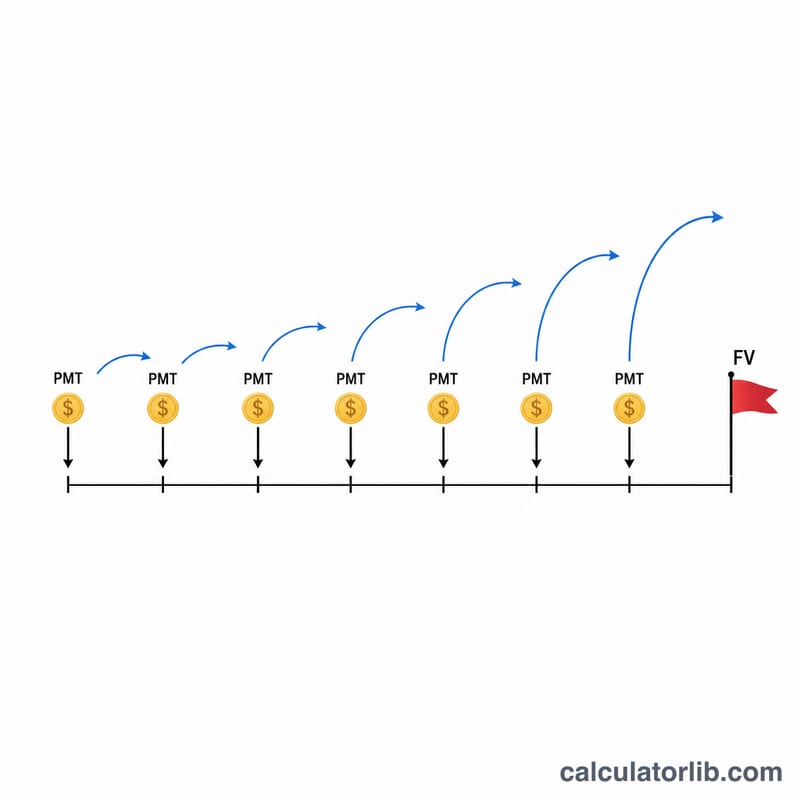
Der Sparziel-Rechner zeigt Ihnen genau, wie viel Sie in jedem Zeitraum — wöchentlich, zweiwöchentlich, monatlich, vierteljährlich oder jährlich — zurücklegen müssen, um bis zu einem gewählten Datum einen Zielbetrag (Endwert) zu erreichen. Statt zu schätzen, geben Sie das Sparziel, den Zeitraum, die Häufigkeit Ihrer Einzahlungen und den Zinssatz ein und erhalten die erforderliche regelmäßige Einzahlung. Die Zinsen werden täglich (365-mal pro Jahr) aufgezinst, und die Einzahlungen erfolgen jeweils zu Beginn eines Zeitraums (vorschüssige Annuität), so wie es bei den meisten automatischen Sparplänen üblich ist.
So verwenden Sie den Rechner
1) Geben Sie Ihr Sparziel ein — den Betrag, den Sie erreichen möchten. 2) Legen Sie den Sparzeitraum in Jahren fest. 3) Wählen Sie unter Einzahlungen aus, wie oft Sie einzahlen. 4) Geben Sie den jährlichen Zinssatz in Prozent ein. Das Ergebnis zeigt die erforderliche Einzahlung pro Zeitraum sowie die Gesamtsumme Ihrer Einzahlungen und die erzielten Zinsen.
Die Formel erklärt
Da die Zinsen täglich aufgezinst werden, Sie aber seltener einzahlen, ermittelt der Rechner zunächst den effektiven Zinssatz für einen Einzahlungszeitraum: $$i = \left(1 + \frac{r}{365}\right)^{365/q} - 1$$ Dabei ist r der Jahreszinssatz als Dezimalzahl und q die Anzahl der Einzahlungen pro Jahr. Die Anzahl der Einzahlungen beträgt \(N = q \times Y\). Mit dem Endwert einer vorschüssigen Annuität ergibt sich die erforderliche Rate: $$\text{PMT} = \frac{\text{FV}}{\left(\dfrac{(1+i)^{N}-1}{i}\right)(1+i)}$$ Beträgt der Zinssatz null, vereinfacht sich dies zu \(\text{PMT} = \text{FV} / N\).
Rechenbeispiel
Ziel: 15.000 $ in 10 Jahren, monatliche Einzahlungen (q = 12), Zinssatz 0,75 %. Der effektive Monatszins beträgt \(i \approx 0{,}00062522\) bei \(N = 120\) Zeiträumen. Der Annuitätenfaktor (vorschüssig) liegt bei etwa 124,64, also $$\text{PMT} = 15\,000 / 124{,}64 \approx \$120{,}34 \text{ pro Monat}$$ Sie würden insgesamt rund 14.440 $ einzahlen und etwa 560 $ an Zinsen erhalten.
FAQ
Erfolgen die Einzahlungen am Anfang oder am Ende eines Zeitraums? Am Anfang (vorschüssig), sodass jede Einzahlung etwas mehr Zinsen erzielt.
Warum tägliche Aufzinsung? Viele Sparkonten und Geldmarktkonten schreiben Zinsen täglich gut; das Modell geht von 365 Tagen pro Jahr aus.
Was passiert, wenn ich 0% Zinsen eingebe? Das Tool teilt das Sparziel gleichmäßig auf alle Einzahlungen auf, also \(\text{PMT} = \text{Sparziel} / \text{Anzahl der Einzahlungen}\).