O que esta calculadora faz
A Calculadora de Meta de Poupança mostra exatamente quanto você precisa guardar a cada período — semanal, quinzenal, mensal, trimestral ou anual — para atingir um saldo-alvo (valor futuro) até uma data escolhida. Em vez de chutar, você informa a meta, o prazo, a frequência dos depósitos e a taxa de juros, e a calculadora retorna o depósito recorrente necessário. Os juros são capitalizados diariamente (365 vezes por ano) e os depósitos são considerados feitos no início de cada período (uma anuidade antecipada), que é como funciona a maioria dos planos de poupança automática.
Como usar
1) Informe sua Meta de Poupança — o valor que você quer ter. 2) Defina o Período de Poupança em anos. 3) Escolha a frequência dos depósitos em Fazer Depósitos. 4) Informe a Taxa de Juros anual em porcentagem. O resultado mostra o depósito necessário a cada período, além do total que você depositará e dos juros que vai ganhar.
A fórmula explicada
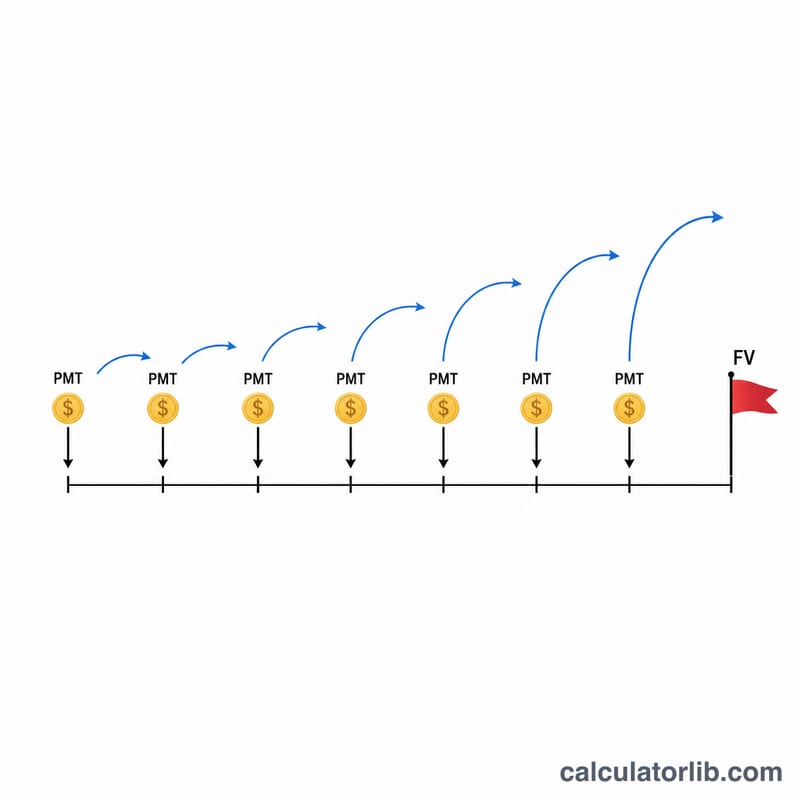
Como os juros são capitalizados diariamente, mas você deposita com menos frequência, a calculadora primeiro encontra a taxa efetiva obtida durante um período de depósito: $$i = \left(1 + \frac{r}{365}\right)^{365/q} - 1$$ onde r é a taxa anual em forma decimal e q é o número de depósitos por ano. O número de depósitos é \(N = q \times Y\). Usando o valor futuro de uma anuidade antecipada, o pagamento necessário é $$\text{PMT} = \frac{\text{FV}}{\left(\dfrac{(1+i)^{N}-1}{i}\right)(1+i)}$$ Se a taxa for zero, isso se simplifica para \(\text{PMT} = \text{FV} / N\).
Exemplo prático
Meta de $15.000 em 10 anos, depósitos mensais (q = 12), taxa de 0,75%. A taxa efetiva mensal é \(i \approx 0{,}00062522\), com \(N = 120\) períodos. O fator da anuidade antecipada é cerca de 124,64, então $$\text{PMT} = 15\,000 / 124{,}64 \approx \$120{,}34 \text{ por mês}$$ Você depositaria aproximadamente $14.440 no total e ganharia cerca de $560 em juros.
Perguntas frequentes
Os depósitos são no início ou no fim de cada período? No início (anuidade antecipada), então cada depósito rende um pouco mais de juros.
Por que capitalização diária? Muitas contas de poupança e de investimento em renda fixa creditam juros diariamente; o modelo usa 365 dias por ano.
E se eu informar 0% de juros? A ferramenta divide a meta igualmente entre todos os depósitos, de modo que \(\text{PMT} = \text{meta} / \text{número de depósitos}\).