O que é uma calculadora de plano de poupança?
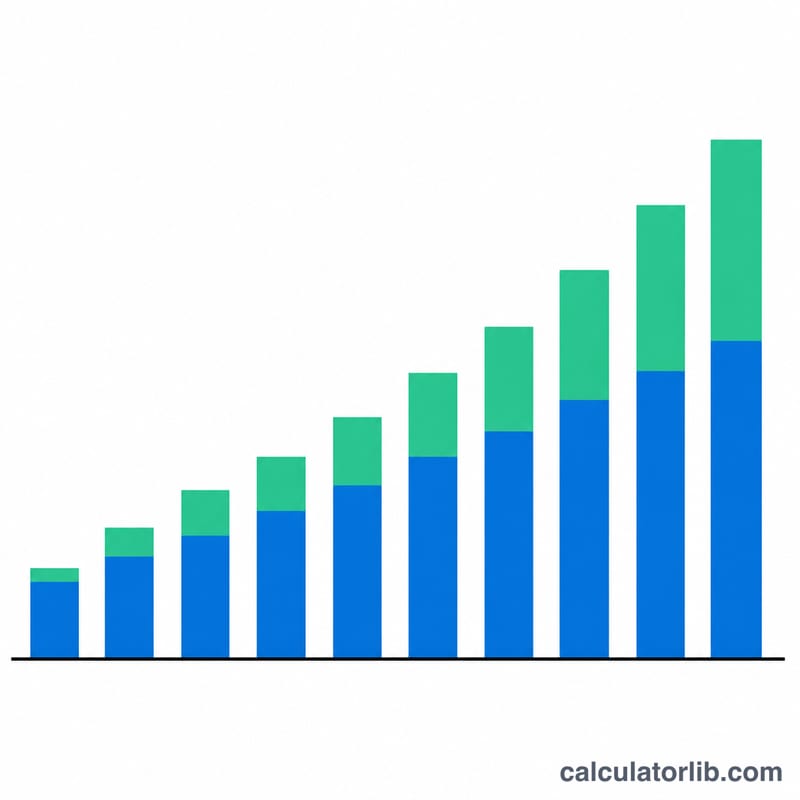
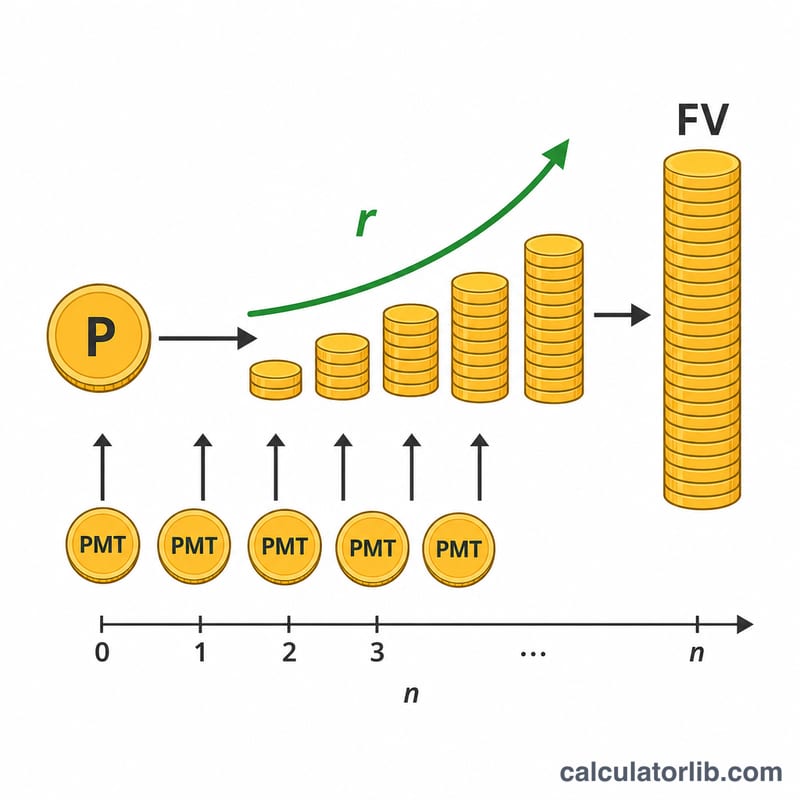
Uma calculadora de plano de poupança projeta quanto o seu dinheiro vai crescer ao longo do tempo quando você começa com um depósito inicial e faz aportes regulares que rendem juros compostos. Ela combina dois motores de crescimento: o valor inicial com o qual você começa e uma sequência de depósitos recorrentes, ambos capitalizados à mesma taxa periódica.
Como usar
Informe o seu depósito inicial, o valor que você aporta a cada período, a taxa de juros anual esperada, o número de anos em que pretende poupar e a frequência dos aportes (mensal, trimestral ou anual). A calculadora retorna o valor futuro projetado, o total que você aportou e os juros ganhos.
A fórmula explicada
O valor futuro é calculado como $$FV = P(1+r)^{n} + PMT \times \frac{(1+r)^{n} - 1}{r}$$ Aqui, P é o depósito inicial, PMT é o aporte por período, r é a taxa de juros periódica (taxa anual dividida pela frequência) e n é o número total de períodos (anos \(\times\) frequência). O primeiro termo faz o seu saldo inicial crescer; o segundo é o valor futuro de uma anuidade ordinária.
Exemplo prático
Suponha que você deposite $1.000, aporte $100 por mês, ganhe 5% ao ano e poupe por 10 anos. A taxa mensal é \(0{,}05 / 12 \approx 0{,}0041667\) e o número de períodos é \(120\). O depósito inicial cresce para cerca de $1.647 e os aportes crescem para cerca de $15.528, resultando em um valor futuro próximo de $17.175 a partir de $13.000 aportados — aproximadamente $4.175 em juros.
Perguntas frequentes
Ela considera que os aportes são feitos no fim do período? Sim — ela usa a fórmula de anuidade ordinária, em que cada aporte é feito no fim do período.
E se a minha taxa de juros for 0%? A calculadora passa a simplesmente somar os seus depósitos, já que não há capitalização.
Os rendimentos são garantidos? Não. Esta é uma projeção baseada em uma taxa constante. Os retornos reais dos investimentos variam, então trate o resultado como uma estimativa.