

O que esta calculadora faz
A Calculadora de Poupança para Aposentadoria projeta quanto o seu patrimônio pode crescer até o momento em que você se aposentar. Ela combina dois efeitos dos juros compostos: o crescimento do dinheiro que você já tem guardado e o crescimento constante dos novos aportes que você faz a cada ano. O resultado é uma estimativa do seu saldo total na aposentadoria, detalhada para que você veja quanto vem dos seus aportes e quanto vem dos rendimentos dos investimentos.
Como usar
Informe sua poupança atual, o aporte anual que você pretende fazer a cada ano, a taxa de retorno anual esperada (uma combinação de ações e títulos no longo prazo costuma render em média 5–8%) e o número de anos até a aposentadoria. A calculadora retorna o saldo projetado, além do detalhamento do crescimento do capital inicial, do crescimento dos aportes, do total de aportes e do total de juros recebidos.
A fórmula explicada
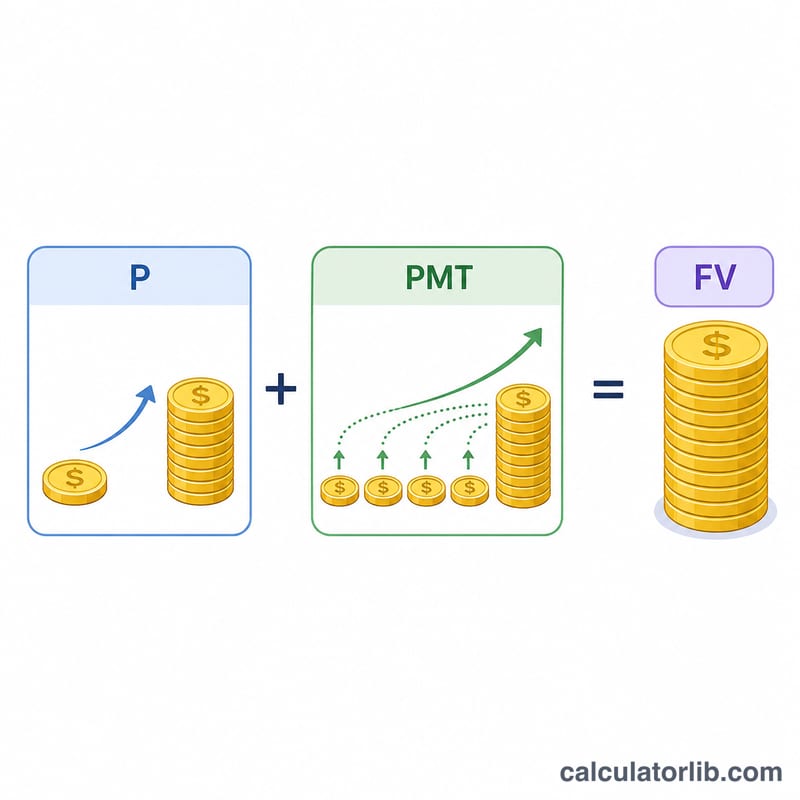
A projeção usa a equação do valor futuro:
$$FV = P(1+r)^n + PMT \cdot \frac{(1+r)^n - 1}{r}$$
Aqui, P é o seu saldo inicial, PMT é o aporte anual, r é o retorno anual em forma decimal e n é o número de anos. O primeiro termo capitaliza a sua poupança existente; o segundo é o valor futuro de uma anuidade ordinária, somando o crescimento de cada depósito anual.
Exemplo prático
Suponha que você comece com $10.000, aporte $6.000 por ano, obtenha 7% ao ano e tenha 30 anos pela frente. Com \((1{,}07)^{30} \approx 7{,}6123\), sua poupança atual cresce para cerca de $76.123. Seus aportes crescem para $$6\,000 \times \frac{7{,}6123 - 1}{0{,}07} \approx \$566\,765.$$ Saldo total projetado ≈ $642.888, dos quais $190.000 são aportes e cerca de $452.888 são rendimentos dos investimentos.
Perguntas frequentes
Os aportes são feitos no início ou no fim do ano? Este modelo trata os aportes como depósitos no fim do ano (uma anuidade ordinária), uma premissa padrão e conservadora.
A calculadora considera inflação ou impostos? Não. Os resultados são estimativas nominais, antes de impostos. Para avaliar o poder de compra, use uma taxa de retorno real (descontada a inflação), como 4% em vez de 7%.
Qual taxa de retorno devo usar? Os retornos variam, mas muitos planejadores modelam uma carteira diversificada com 5–8% no longo prazo. Reduzir a taxa gera uma projeção mais cautelosa.








