このシミュレーターでできること
老後資金シミュレーターは、リタイア時までに資産がどこまで増えるかを試算するツールです。複利には2つの効果があります。すでに貯めてあるお金が増えていく効果と、毎年コツコツ積み立てる新しいお金が育っていく効果です。この2つを合わせて、リタイア時点での資産残高を見積もります。結果は「自分が拠出した金額」と「運用で増えた金額」に分けて表示されるので、内訳がひと目でわかります。
※金額の単位は米ドル($)です。海外資産での運用や、ドルベースで考える場合の目安としてご活用ください。
使い方
現在の貯蓄額、毎年積み立てる予定の年間積立額、想定する年利(運用利回り)(株式と債券を組み合わせた長期運用では年5〜8%程度が一つの目安)、そしてリタイアまでの年数を入力してください。シミュレーターは、予想される資産残高に加えて、元本の成長分・積立分の成長分・拠出総額・運用益の合計といった内訳を表示します。
計算式の解説
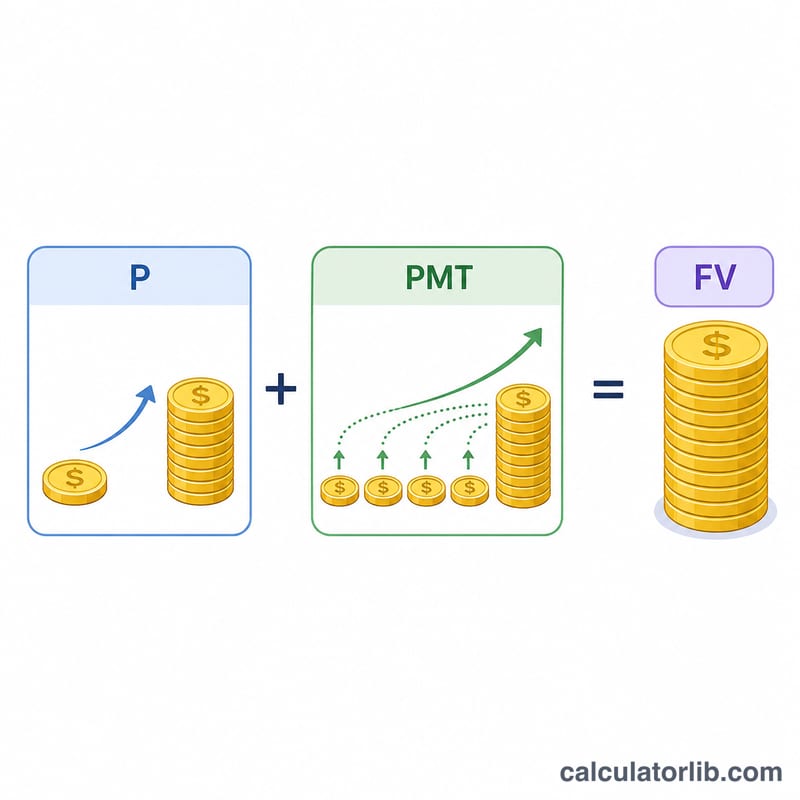
この試算には、将来価値(FV)を求める次の式を使います。
$$FV = P(1+r)^n + PMT \cdot \frac{(1+r)^n - 1}{r}$$
\(P\) は最初の貯蓄額、\(PMT\) は年間の積立額、\(r\) は年利を小数で表したもの、\(n\) は年数です。前半の項は手持ちの貯蓄を複利で増やす部分、後半の項は毎年の積立を合計していく「期末払い年金(普通年金)」の将来価値を表しています。
計算例
たとえば、最初に $10,000 を用意し、毎年 $6,000 を積み立て、年利7%で運用し、リタイアまで30年あるとします。\((1.07)^{30} \approx 7.6123\) なので、現在の貯蓄は約 $76,123 に増えます。積立分は $$6{,}000 \times \frac{7.6123 - 1}{0.07} \approx \$566{,}765$$ まで育ちます。予想される資産残高の合計は約 $642,888。このうち $190,000 が自分で拠出した金額、残りの約 $452,888 が運用益にあたります。
よくある質問
積立は年の初めと終わり、どちらに入金される想定ですか? このモデルでは、積立を「年末入金(期末払い年金)」として計算しています。控えめに見積もるための、標準的な前提です。
インフレや税金は考慮されていますか? いいえ。結果は税引き前・名目ベースの試算です。実際の購買力で考えたい場合は、7%ではなく4%といった「実質(インフレ調整後)利回り」を入力してみてください。
利回りは何%で計算すればよいですか? 利回りは状況によって変わりますが、分散投資のポートフォリオでは長期的に年5〜8%で試算するケースが多いです。利回りを低めに設定すると、より慎重な見通しになります。