

Was dieser Rechner leistet
Der Altersvorsorge-Rechner berechnet, wie stark Ihr Vermögen bis zum Renteneintritt wachsen könnte. Er kombiniert zwei Effekte des Zinseszinses: das Wachstum des bereits angesparten Geldes und das stetige Wachstum der neuen Beiträge, die Sie jedes Jahr einzahlen. Das Ergebnis ist eine Schätzung Ihres Gesamtguthabens zum Rentenbeginn, aufgeschlüsselt, sodass Sie sehen können, welcher Teil auf Ihre Einzahlungen und welcher auf Kapitalerträge entfällt.
So verwenden Sie den Rechner
Geben Sie Ihr aktuellen Ersparnisse, die jährliche Einzahlung, den Sie jedes Jahr einzahlen möchten, Ihre erwartete jährliche Rendite (ein langfristiger Mix aus Aktien und Anleihen erzielt oft durchschnittlich 5–8 %) und die Anzahl der Jahre bis zum Ruhestand ein. Der Rechner liefert Ihr voraussichtliches Guthaben sowie eine Aufschlüsselung nach Wachstum der aktuellen Ersparnisse, Wachstum der Einzahlungen, Einzahlungen gesamt und erzielte Zinsen gesamt.
Die Formel erklärt
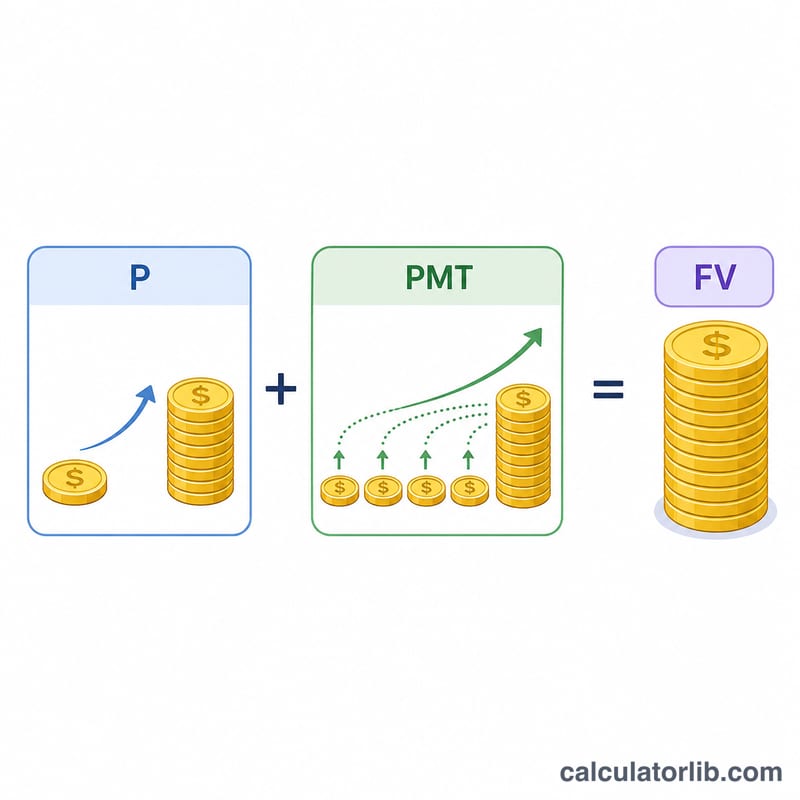
Die Berechnung verwendet die Endwertformel:
$$FV = P(1+r)^n + PMT \cdot \frac{(1+r)^n - 1}{r}$$
Dabei ist P Ihr Startguthaben, PMT der jährliche Beitrag, r die jährliche Rendite als Dezimalzahl und n die Anzahl der Jahre. Der erste Term verzinst Ihr vorhandenes Guthaben; der zweite ist der Endwert einer nachschüssigen Rente und summiert das Wachstum jeder jährlichen Einzahlung.
Rechenbeispiel
Angenommen, Sie starten mit $10.000, zahlen $6.000 pro Jahr ein, erzielen 7 % jährlich und haben 30 Jahre Zeit. Mit \((1{,}07)^{30} \approx 7{,}6123\) wächst Ihr aktuelles Guthaben auf etwa $76.123. Ihre Beiträge wachsen auf $$6\,000 \times \frac{7{,}6123 - 1}{0{,}07} \approx \$566\,765.$$ Das voraussichtliche Gesamtguthaben beträgt ≈ $642.888, davon sind $190.000 eingezahlt und rund $452.888 Kapitalerträge.
FAQ
Werden die Beiträge zu Beginn oder am Ende des Jahres eingezahlt? Dieses Modell behandelt die Beiträge als Einzahlungen am Jahresende (nachschüssige Rente), eine vorsichtige Standardannahme.
Werden Inflation oder Steuern berücksichtigt? Nein. Die Ergebnisse sind nominale Schätzungen vor Steuern. Um die Kaufkraft einzuschätzen, verwenden Sie eine reale (inflationsbereinigte) Rendite, etwa 4 % statt 7 %.
Welche Rendite sollte ich ansetzen? Renditen schwanken, aber viele Planer rechnen für ein breit gestreutes Portfolio langfristig mit 5–8 %. Ein niedrigerer Satz ergibt eine vorsichtigere Prognose.







