Was ist ein Sparplanrechner?
Ein Sparplanrechner zeigt, wie stark Ihr Geld im Laufe der Zeit wächst, wenn Sie mit einer Anfangseinzahlung starten und regelmäßig Beiträge einzahlen, die mit Zinseszins verzinst werden. Er kombiniert zwei Wachstumsfaktoren: den Einmalbetrag zu Beginn und eine Reihe wiederkehrender Einzahlungen, die beide mit demselben periodischen Zinssatz verzinst werden.
So verwenden Sie den Rechner
Geben Sie Ihre Anfangseinzahlung, den Betrag, den Sie pro Periode einzahlen, Ihren erwarteten jährlichen Zinssatz, die Anzahl der Jahre, die Sie sparen möchten, und die Häufigkeit Ihrer Einzahlungen (monatlich, vierteljährlich oder jährlich) ein. Der Rechner liefert Ihren voraussichtlichen Endwert, die Summe Ihrer Einzahlungen und die erzielten Zinsen.
Die Formel erklärt
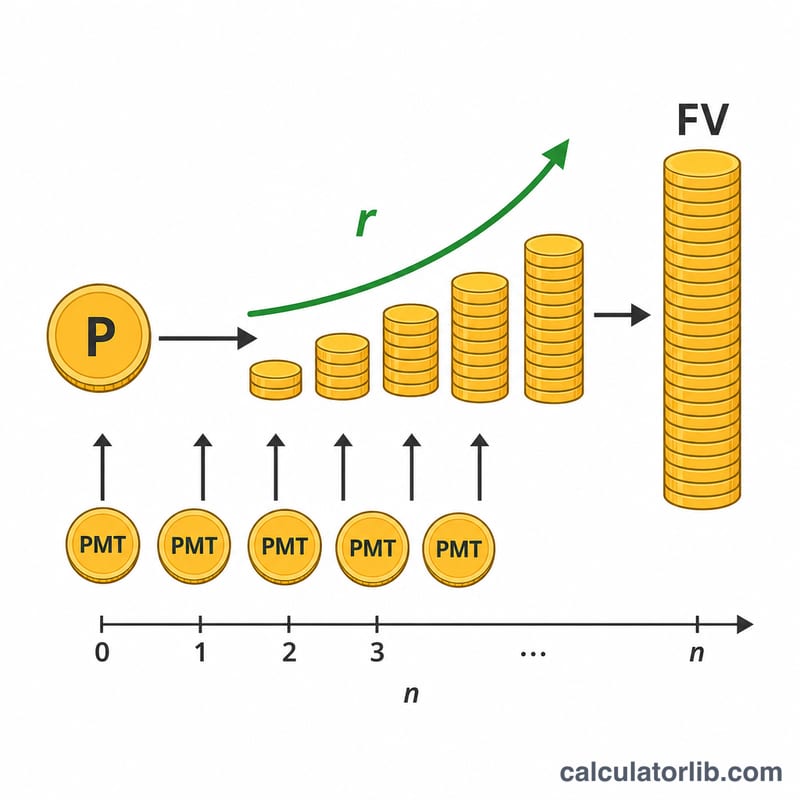
Der Endwert wird wie folgt berechnet: $$FV = P(1+r)^{n} + PMT \times \frac{(1+r)^{n} - 1}{r}$$ Dabei ist P die Anfangseinzahlung, PMT die Einzahlung pro Periode, r der periodische Zinssatz (Jahreszins geteilt durch die Häufigkeit) und n die Gesamtzahl der Perioden (Jahre \(\times\) Häufigkeit). Der erste Term lässt Ihr Startguthaben wachsen; der zweite ist der Endwert einer nachschüssigen Rente.
Rechenbeispiel
Angenommen, Sie zahlen 1.000 $ ein, legen jeden Monat 100 $ zurück, erhalten 5 % Zinsen pro Jahr und sparen 10 Jahre lang. Der Monatszins beträgt \(0{,}05 / 12 \approx 0{,}0041667\) und die Anzahl der Perioden \(120\). Die Anfangseinzahlung wächst auf etwa 1.647 $, die Einzahlungen wachsen auf etwa 15.528 $, sodass sich ein Endwert von rund 17.175 $ ergibt – bei 13.000 $ eingezahltem Kapital sind das etwa 4.175 $ an Zinsen.
FAQ
Geht der Rechner von Einzahlungen am Periodenende aus? Ja – er verwendet die Formel für die nachschüssige Rente, bei der jede Einzahlung am Ende der Periode erfolgt.
Was passiert, wenn mein Zinssatz 0% beträgt? Der Rechner summiert dann einfach Ihre Einzahlungen, da es keinen Zinseszins gibt.
Sind die Erträge garantiert? Nein. Es handelt sich um eine Projektion auf Basis eines konstanten Zinssatzes. Tatsächliche Anlagerenditen schwanken, daher sollten Sie das Ergebnis als Schätzung betrachten.