O que é a Calculadora de Tempo para Atingir uma Meta de Poupança?
Esta calculadora estima quanto tempo levará para atingir uma meta de poupança — por exemplo, sair de um saldo pequeno até $1.000.000 — quando você aplica um valor fixo todos os meses em uma conta que rende juros compostos. Ela responde à pergunta prática: "Se eu poupar $500 por mês a 7% ao ano, quantos meses levarei para atingir minha meta?"
Como usar
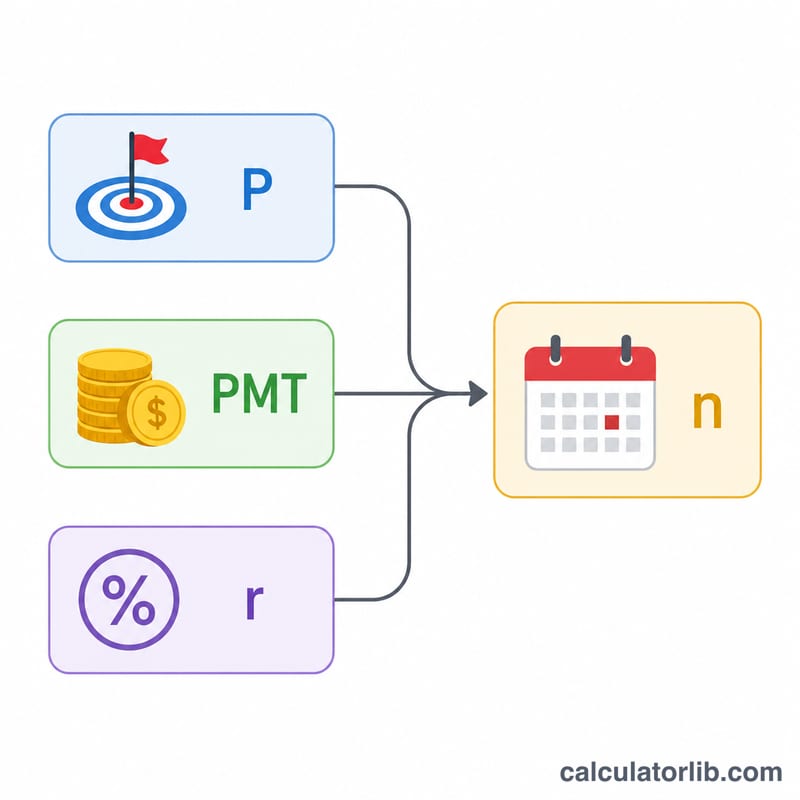
Informe sua meta de poupança (o valor futuro que você deseja acumular), seu aporte mensal e a taxa de juros anual esperada. A calculadora retorna o número de anos e meses necessários, além de mostrar quanto do total vem dos seus próprios aportes e quanto vem do crescimento por juros compostos.
A fórmula explicada
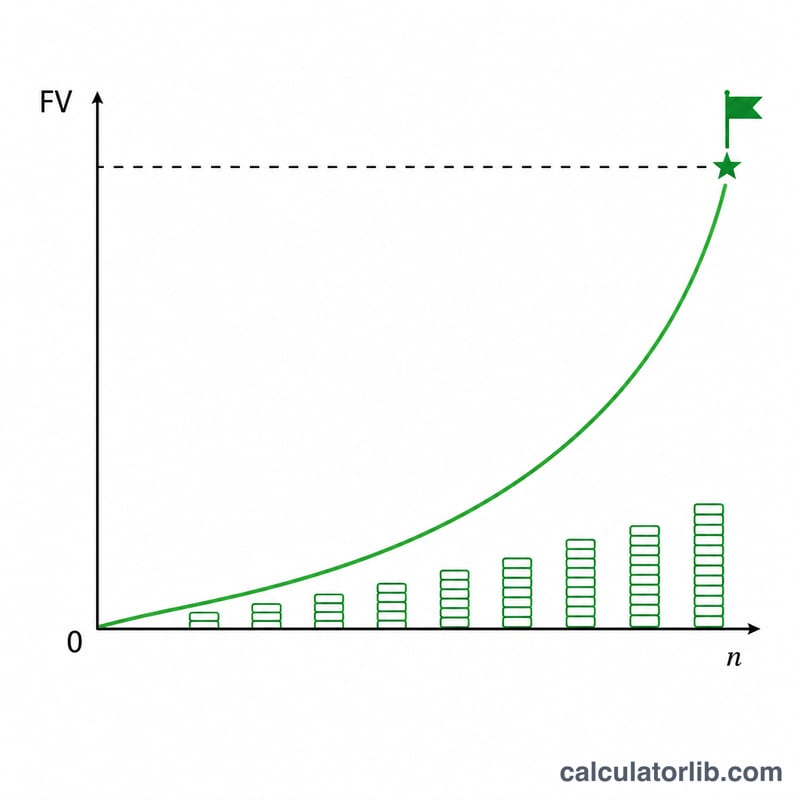
O valor futuro de uma anuidade ordinária é \( \text{FV} = \text{PMT} \times \left[ \dfrac{(1+r)^n - 1}{r} \right] \), onde \(r\) é a taxa de juros mensal (taxa anual \(\div\) 12) e \(n\) é o número de meses. Isolando \(n\), obtemos:
$$n = \dfrac{\ln\left(\dfrac{\text{FV} \cdot r}{\text{PMT}} + 1\right)}{\ln(1 + r)}$$
Se a taxa de juros for zero, a fórmula se simplifica para \( n = \dfrac{\text{FV}}{\text{PMT}} \).
Exemplo prático
Meta = $1.000.000, aporte mensal = $500, taxa anual = 7%. A taxa mensal \( r = 0{,}07/12 \approx 0{,}00583333 \). Então $$n = \dfrac{\ln\left(\dfrac{1\,000\,000 \times 0{,}00583333}{500} + 1\right)}{\ln(1{,}00583333)} = \dfrac{\ln(12{,}66667)}{\ln(1{,}00583333)} \approx \dfrac{2{,}539}{0{,}005817} \approx 436{,}57 \text{ meses},$$ ou cerca de 36,4 anos.
Perguntas frequentes
Isso considera aportes no início ou no fim do mês? Usa uma anuidade ordinária (aportes no fim de cada período), que é a convenção padrão.
Os juros são capitalizados mensalmente? Sim — a taxa anual é dividida por 12 e aplicada a cada mês.
Por que a resposta é uma fração de mês? O cálculo gera um valor contínuo; na prática, arredonde para cima até o próximo mês inteiro para ter certeza de que atingirá a meta.