O que esta calculadora faz
Esta Calculadora de Meta de Poupança informa quanto tempo levará para atingir um valor-alvo quando você começa com uma quantia inicial, faz um depósito fixo a cada período e recebe juros compostos. A matemática dos juros compostos é universal, então ela funciona para qualquer moeda — os símbolos são apenas visuais. A ferramenta ignora impostos, tarifas e variações da taxa, oferecendo uma estimativa determinística e objetiva.
Como usar
Informe o Valor Inicial (valor presente, geralmente 0), a Meta de Poupança que você quer atingir, o Depósito Regular por período e a Taxa de Juros Anual. Escolha com que frequência os juros são capitalizados e os depósitos são feitos — presume-se que os depósitos ocorram na mesma frequência. Selecione se os depósitos são feitos no fim de cada período (série postecipada) ou no início (série antecipada). O resultado mostra o tempo em anos, o número inteiro de períodos necessários, o total depositado e o total de juros recebidos.
A fórmula explicada
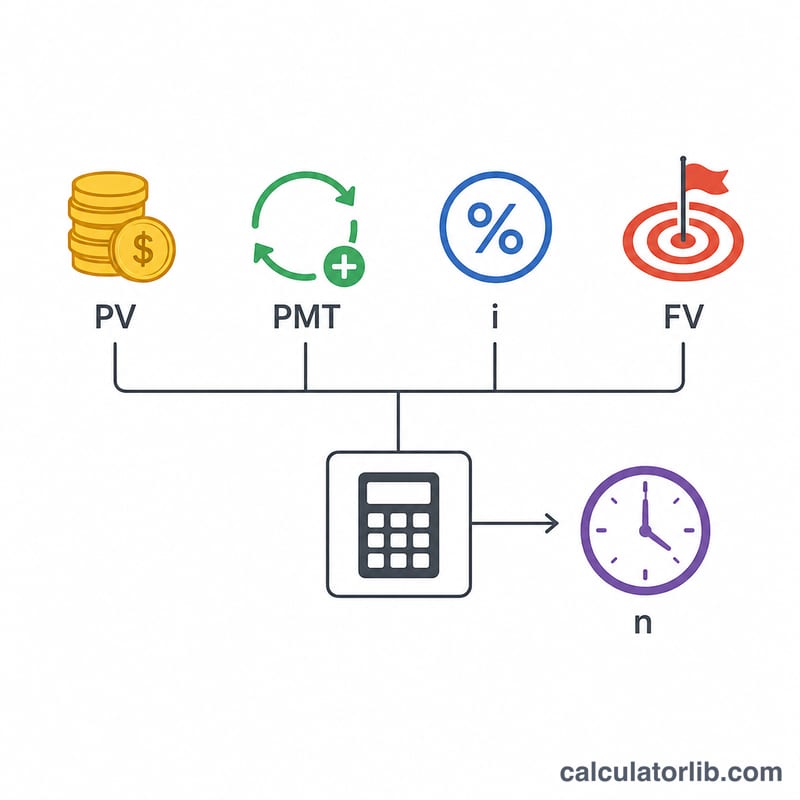
Partindo da equação do valor futuro de uma série de pagamentos \(FV = PV(1+i)^{n} + PMT\cdot\left[\dfrac{(1+i)^{n} - 1}{i}\right]\), isolamos n. Sendo i a taxa periódica (taxa anual ÷ períodos por ano), a forma fechada é $$n = \dfrac{\ln\!\left(\dfrac{FV + PMT/i}{PV + PMT/i}\right)}{\ln(1+i)}.$$ Para depósitos no início do período, \(PMT/i\) é substituído por \(PMT(1+i)/i\). Quando a taxa é 0%, o saldo cresce apenas com os depósitos, portanto $$n = \dfrac{FV - PV}{PMT}.$$
Exemplo prático
Comece com $1.000, meta de $10.000, depósito de $100 por mês a 5% com capitalização mensal. A taxa periódica \(i = 0{,}05/12 = 0{,}0041667\) e \(PMT/i = 24\,000\). Então $$x = \frac{10\,000 + 24\,000}{1\,000 + 24\,000} = 1{,}36,$$ e $$n = \frac{\ln(1{,}36)}{\ln(1{,}0041667)} \approx 73{,}95 \text{ meses}$$ — arredondando para cima, 74 meses, cerca de 6 anos e 2 meses. Total depositado \(= 1\,000 + 100\times74 = \$8\,400\), e os juros recebidos são de aproximadamente $1.607.
Perguntas frequentes
E se eu definir a taxa como 0%? A calculadora usa a fórmula linear \(n = (FV - PV)/PMT\), então a meta é atingida somente por meio dos depósitos.
Posso atingir uma meta sem depósitos? Sim, se você tiver um saldo inicial e uma taxa positiva — ela calcula o crescimento puro por juros compostos, \(n = \ln(FV/PV)/\ln(1+i)\).
Por que o número de períodos inteiros é arredondado para cima? Os créditos de juros e os depósitos acontecem no fim de períodos discretos, então é preciso um período completo adicional para atingir ou superar a meta.