Was dieser Rechner leistet
Dieser Sparzielrechner zeigt Ihnen, wie lange es dauert, einen Zielbetrag zu erreichen, wenn Sie mit einem Einmalbetrag starten, in jeder Periode eine feste Einzahlung leisten und Zinseszinsen erhalten. Es handelt sich um allgemeingültige Zinseszinsrechnung, daher funktioniert sie für jede Währung — die Symbole dienen lediglich der Darstellung. Das Tool berücksichtigt keine Steuern, Gebühren oder Zinsänderungen und liefert somit eine klare, deterministische Schätzung.
So verwenden Sie den Rechner
Geben Sie Ihr Startkapital (Barwert, oft 0), das Sparziel, das Sie erreichen möchten, Ihre regelmäßige Einzahlung pro Periode und den jährlichen Zinssatz ein. Wählen Sie, wie oft die Zinsen gutgeschrieben (verzinst) und Einzahlungen geleistet werden — es wird angenommen, dass die Einzahlungen in derselben Häufigkeit erfolgen. Legen Sie fest, ob die Einzahlungen am Ende jeder Periode (nachschüssige Rente) oder zu Beginn (vorschüssige Rente) erfolgen. Das Ergebnis zeigt die Dauer in Jahren, die erforderliche ganzzahlige Anzahl an Perioden, die insgesamt eingezahlte Summe und die insgesamt erzielten Zinsen.
Die Formel erklärt
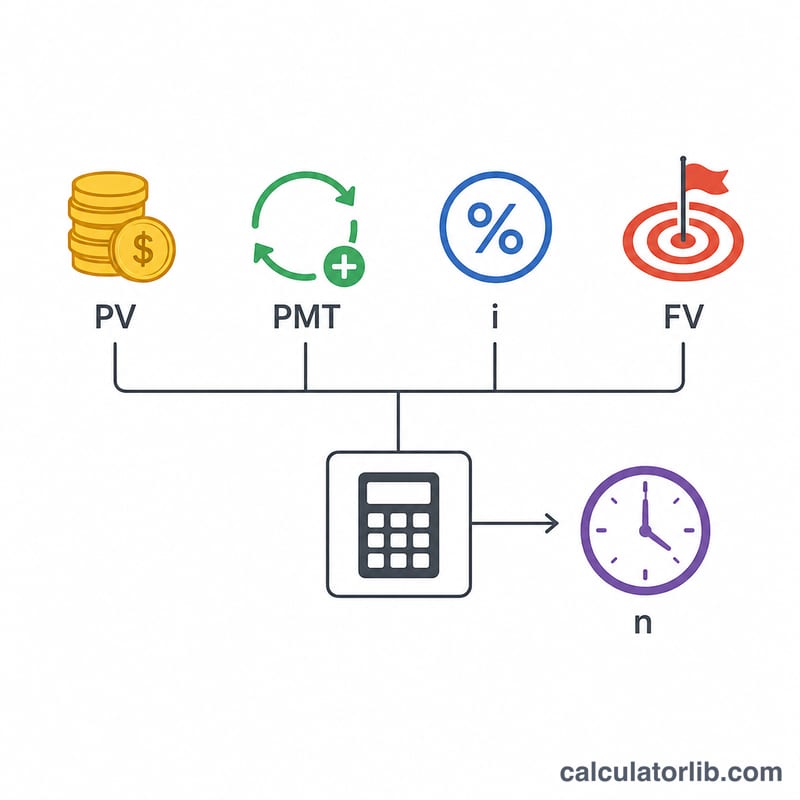
Ausgehend von der Endwertgleichung einer Rente \(FV = PV(1+i)^{n} + PMT\cdot\left[\dfrac{(1+i)^{n} - 1}{i}\right]\) lösen wir nach n auf. Wenn i der Periodenzinssatz ist (Jahreszins ÷ Perioden pro Jahr), lautet die geschlossene Form $$n = \dfrac{\ln\!\left(\dfrac{FV + PMT/i}{PV + PMT/i}\right)}{\ln(1+i)}.$$ Bei vorschüssiger Zahlung wird \(PMT/i\) durch \(PMT(1+i)/i\) ersetzt. Bei einem Zinssatz von 0 % wächst das Guthaben nur durch Einzahlungen, daher gilt $$n = \dfrac{FV - PV}{PMT}.$$
Rechenbeispiel
Startkapital $1.000, Sparziel $10.000, Einzahlung von $100 monatlich bei 5 % mit monatlicher Zinseszinsberechnung. Der Periodenzinssatz beträgt \(i = 0{,}05/12 = 0{,}0041667\) und \(PMT/i = 24\,000\). Dann gilt $$x = \frac{10\,000 + 24\,000}{1\,000 + 24\,000} = 1{,}36,$$ und $$n = \frac{\ln(1{,}36)}{\ln(1{,}0041667)} \approx 73{,}95 \text{ Monate}$$ — aufgerundet 74 Monate, also etwa 6 Jahre und 2 Monate. Die Summe der Einzahlungen beträgt \(= 1\,000 + 100\times74 = \$8\,400\), und die erzielten Zinsen belaufen sich auf rund $1.607.
FAQ
Was passiert, wenn ich den Zinssatz auf 0 % setze? Der Rechner verwendet die lineare Formel \(n = (FV - PV)/PMT\), sodass das Ziel allein durch Einzahlungen erreicht wird.
Kann ich ein Ziel ohne Einzahlungen erreichen? Ja, wenn Sie ein Startguthaben und einen positiven Zinssatz haben — dann wird reines Zinseszinswachstum berechnet, \(n = \ln(FV/PV)/\ln(1+i)\).
Warum wird die ganzzahlige Periodenzahl aufgerundet? Zinsgutschriften und Einzahlungen erfolgen zu festen Periodenenden, daher benötigen Sie eine volle zusätzliche Periode, um das Ziel zu erreichen oder zu übertreffen.