Was der Sparziel-Rechner leistet
Dieser Rechner ermittelt, wie viel Sie jeden Monat sparen müssen, um ein bestimmtes finanzielles Ziel bis zu einem festgelegten Datum zu erreichen. Statt zu schätzen, geben Sie Ihr Ziel und Ihren Zeitraum ein, und das Tool berechnet rückwärts die erforderliche monatliche Sparrate – unter Berücksichtigung der Zinseszinsen, die unterwegs anfallen. Das ist hilfreich für die Planung einer Anzahlung für ein Haus, eines Notgroschens, eines Urlaubs oder jedes anderen Sparziels mit Termin.
Die erforderlichen Eingaben
- Sparziel (Betrag) – der Endbetrag, den Sie erreichen möchten.
- Anfangseinlage – Geld, das Sie bereits zum Start haben (der Barwert) und das verzinst wird.
- Anlagedauer in Jahren – wie lange Sie Zeit haben, bis Sie das Geld benötigen.
- Jährlicher Zinssatz (%) – die erwartete jährliche Rendite Ihrer Ersparnisse.
- Zinszahlungsintervall – wie oft die Zinsen gutgeschrieben werden: jährlich, halbjährlich, vierteljährlich, monatlich oder täglich.
Die Formel erklärt
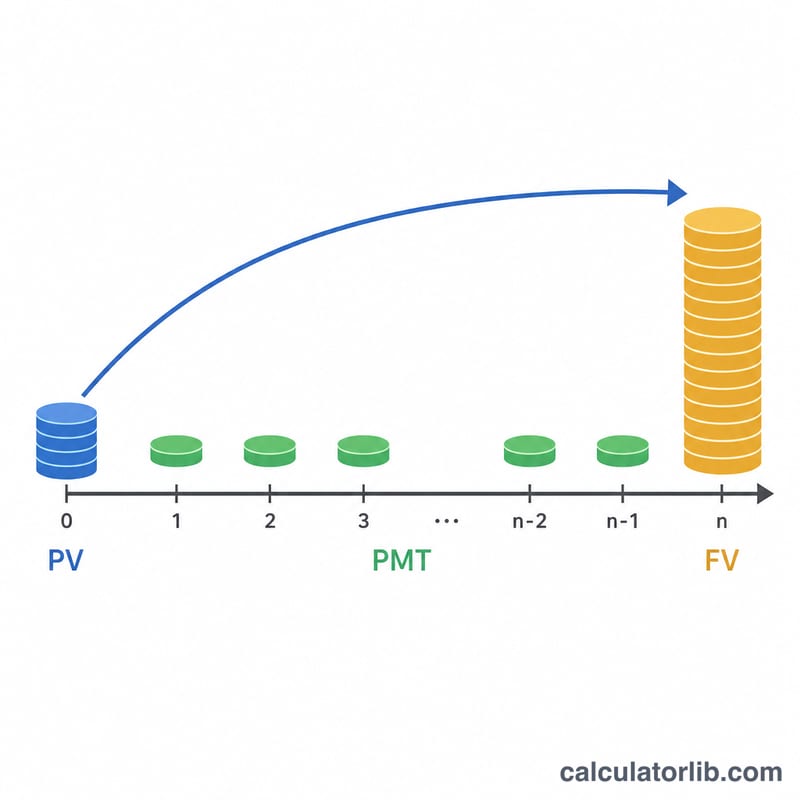
Der Rechner bestimmt zunächst den Periodenzins r = (Jahreszins ÷ 100) ÷ Häufigkeit und die Gesamtzahl der Zinsperioden n × t = Jahre × Häufigkeit. Anschließend löst er die Gleichung für den Endwert einer Annuität nach der erforderlichen Zahlung auf:
PMT = (FV − PV × (1+r)n×t) × (r × Häufigkeit / 12) ÷ ((1+r)n×t − 1)
Dabei ist FV Ihr Ziel, PV Ihre Anfangseinlage und (1+r)n×t der Aufzinsungsfaktor. Der Term r × Häufigkeit / 12 rechnet die Zahlung pro Periode in einen Monatsbetrag um. Beträgt der Zinssatz 0 %, teilt das Tool den Restbetrag einfach durch die Anzahl der Monate. Außerdem werden die gesamten Einzahlungen (Anfangseinlage + monatliche Zahlungen × Monate) und die erzielten Zinsen ausgewiesen.
Rechenbeispiel
Angenommen, Sie möchten in 5 Jahren $20.000 haben, beginnen mit einer Einzahlung von $2.000 und erzielen 4% Zinsen, monatlich verzinst (Häufigkeit = 12). Der Periodenzins beträgt 0,04 ÷ 12 ≈ 0,003333, und es gibt 60 Perioden. Der Aufzinsungsfaktor (1,003333)60 ≈ 1,2210. Ihre Einzahlung wächst auf etwa $2.442 an, sodass noch rund $17.558 anzusparen sind. Die Formel ergibt eine erforderliche monatliche Sparrate von etwa $265. Über 60 Monate zahlen Sie rund $15.900 ein, zuzüglich Ihrer Anfangseinlage von $2.000; der Rest stammt aus Zinsen.
Häufig gestellte Fragen
Spielt das Zinszahlungsintervall wirklich eine Rolle? Ja – häufigere Zinsgutschriften (z. B. täglich) erhöhen die erzielten Zinsen geringfügig und senken damit den Betrag, den Sie monatlich sparen müssen.
Was bedeutet ein negatives Ergebnis? Eine negative monatliche Zahlung bedeutet, dass allein Ihre Anfangseinlage mit Zinsen das Ziel bereits übersteigt, sodass kein zusätzliches Sparen erforderlich ist.
Ist der Zinssatz garantiert? Nein. Der Zinssatz ist eine Annahme. Verwenden Sie bei schwankenden Renditen eine vorsichtige Schätzung und führen Sie die Berechnung erneut durch, wenn sich die Bedingungen ändern.