

Was ist der 529-College-Sparplan-Rechner?
Dieser Rechner richtet sich an US-amerikanische Familien, die in einen 529-Plan sparen – ein steuerbegünstigtes Anlagekonto für Ausbildungskosten. Er berechnet, wie viel Ihr Konto wert sein könnte, wenn Ihr Kind das College beginnt, und berücksichtigt dabei Ihren aktuellen Kontostand, laufende monatliche Einzahlungen und das erwartete Anlagewachstum. Da die Erträge in einem 529-Plan auf Bundesebene steuerfrei wachsen, wenn sie für qualifizierte Ausbildungskosten verwendet werden, kann der hier dargestellte Zinseszinseffekt besonders stark ausfallen. Die Angaben sind Schätzwerte und gehen von einer konstanten Rendite aus; die tatsächliche Marktentwicklung schwankt.
So verwenden Sie den Rechner
Geben Sie Ihren aktuellen 529-Kontostand, den Betrag, den Sie monatlich einzahlen möchten, die Anzahl der Jahre bis zum Studienbeginn sowie eine erwartete durchschnittliche jährliche Rendite ein (diversifizierte Portfolios haben historisch durchschnittlich etwa 5–7 % erzielt). Der Rechner verzinst monatlich und zeigt den voraussichtlichen Kontostand sowie eine Aufteilung, welcher Anteil aus Ihren Einzahlungen und welcher aus dem Anlagewachstum stammt.
Die Formel erklärt
Wir verwenden den üblichen Endwert einer Einmalanlage zuzüglich des Endwerts einer Reihe von Einzahlungen:
$$FV = P(1+r)^{t} + PMT \cdot \frac{(1+r)^{t} - 1}{r}$$
Dabei ist \(P\) Ihr Startguthaben, \(PMT\) die monatliche Einzahlung, \(r\) der monatliche Zinssatz (Jahreszins \(\div\) 12) und \(t\) die Gesamtzahl der Monate (Jahre \(\times\) 12). Der erste Term lässt Ihre vorhandenen Ersparnisse wachsen; der zweite Term lässt jede monatliche Einzahlung wachsen.
Rechenbeispiel
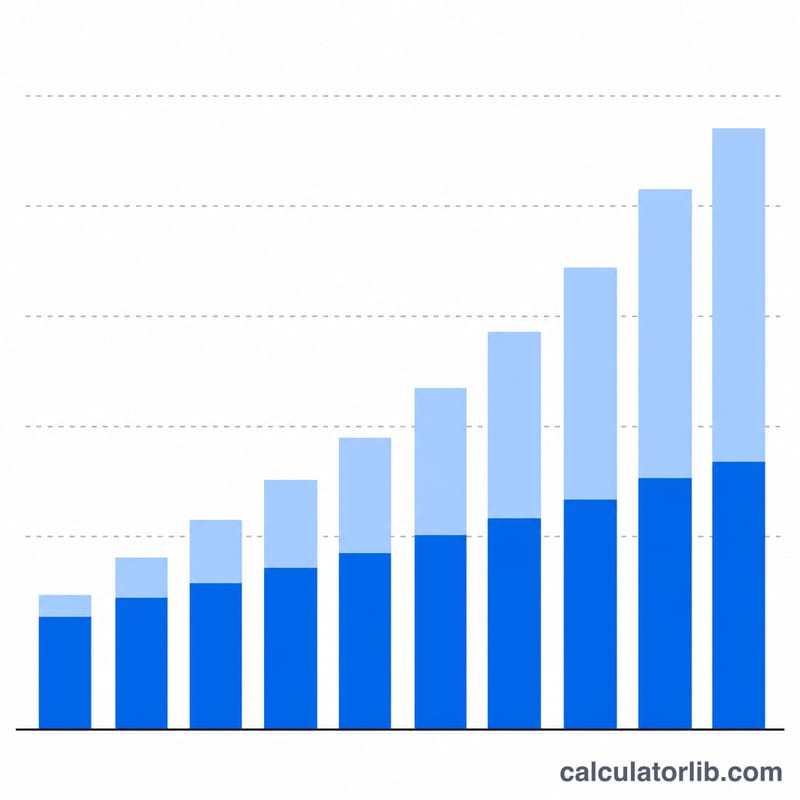
Angenommen, Sie haben 5.000 $ gespart, zahlen 300 $/Monat ein, erwarten eine jährliche Rendite von 6 % und haben 18 Jahre Zeit. Mit \(r = 0{,}005\) und \(t = 216\) Monaten ist \((1{,}005)^{216} \approx 2{,}9367\). Das Startguthaben wächst auf etwa 14.684 $, und die monatlichen Einzahlungen wachsen auf etwa 116.201 $, sodass sich ein voraussichtliches Guthaben von rund 130.885 $ ergibt – davon wurden etwa 70.200 $ eingezahlt und 60.685 $ stammen aus dem Wachstum.
FAQ
Welche Rendite sollte ich annehmen? Viele altersabhängige 529-Portfolios zielen langfristig auf 5–7 %; bei jüngeren Kindern mit aktienlastiger Aufteilung kann das Ziel höher liegen, doch sollten Sie mit näherrückendem Studienbeginn vorsichtiger planen.
Sind Steuern oder Gebühren enthalten? Nein. Das Wachstum in einem 529-Plan ist auf Bundesebene für qualifizierte Ausgaben steuerfrei, doch Plangebühren und Marktschwankungen werden nicht berücksichtigt. Betrachten Sie die Ergebnisse daher als Schätzung für Ihre Planung.
Kann ich ihn für jedes Sparkonto verwenden? Ja – die Berechnung beruht auf allgemeiner Endwert-Verzinsung und funktioniert daher für jedes Konto mit regelmäßigen Einzahlungen. Die beschriebenen steuerlichen Vorteile gelten jedoch speziell für US-amerikanische 529-Pläne.








