529 कॉलेज सेविंग्स कैलकुलेटर क्या है?
यह कैलकुलेटर खास तौर पर उन अमेरिकी परिवारों के लिए बनाया गया है जो 529 प्लान में बचत कर रहे हैं — यह शिक्षा खर्चों के लिए डिज़ाइन किया गया एक टैक्स-लाभ वाला निवेश खाता है। यह अनुमान लगाता है कि जब तक आपका बच्चा कॉलेज शुरू करेगा, तब तक आपके खाते की कीमत कितनी हो सकती है, और इसके लिए यह आपके मौजूदा बैलेंस, नियमित मासिक योगदान और अपेक्षित निवेश वृद्धि को जोड़ता है। चूंकि योग्य शिक्षा खर्चों पर उपयोग किए जाने पर 529 की कमाई फेडरल स्तर पर टैक्स-फ्री बढ़ती है, इसलिए यहां दर्शाया गया चक्रवृद्धि (कंपाउंडिंग) का असर खासतौर पर ताकतवर हो सकता है। ये आंकड़े केवल अनुमान हैं और एक स्थिर रिटर्न दर मानकर चलते हैं; वास्तविक बाज़ार प्रदर्शन अलग-अलग हो सकता है। (ध्यान दें: 529 एक अमेरिका-विशिष्ट योजना है; भारत या अन्य देशों में शिक्षा बचत के नियम और कर-लाभ इससे भिन्न होते हैं।)
इसका उपयोग कैसे करें
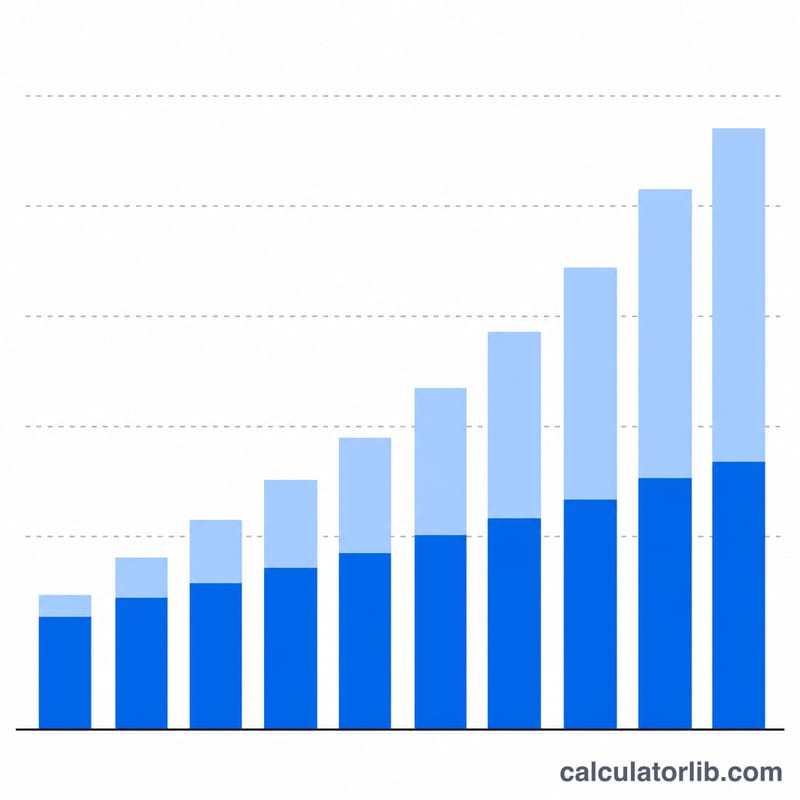
अपना मौजूदा 529 बैलेंस, हर महीने जितनी राशि जमा करने की योजना है, कॉलेज शुरू होने में बचे सालों की संख्या, और अपेक्षित औसत वार्षिक रिटर्न दर्ज करें (ऐतिहासिक रूप से विविधीकृत पोर्टफोलियो ने लगभग 5–7% का औसत रिटर्न दिया है)। कैलकुलेटर हर महीने चक्रवृद्धि करता है और अनुमानित फंड वैल्यू दिखाता है, साथ ही यह विवरण भी देता है कि इसमें कितना आपके योगदान से आया और कितना निवेश वृद्धि से।
फॉर्मूला समझें
हम एकमुश्त राशि की भविष्य की वैल्यू और नियमित जमा की श्रृंखला की भविष्य की वैल्यू का मानक फॉर्मूला इस्तेमाल करते हैं:
$$FV = P\,(1+r)^{t} + PMT \cdot \frac{(1+r)^{t} - 1}{r}$$
यहां \(P\) आपका शुरुआती बैलेंस है, \(PMT\) मासिक योगदान है, \(r\) मासिक दर है (वार्षिक दर ÷ 12), और \(t\) कुल महीनों की संख्या है (साल × 12)। पहला हिस्सा आपकी मौजूदा बचत को बढ़ाता है; दूसरा हिस्सा हर मासिक जमा को बढ़ाता है।
हल किया गया उदाहरण
मान लीजिए आपके पास $5,000 की बचत है, आप हर महीने $300 जमा करते हैं, 6% वार्षिक रिटर्न की उम्मीद करते हैं, और कॉलेज शुरू होने में 18 साल बाकी हैं। \(r = 0.005\) और \(t = 216\) महीनों के साथ, \((1.005)^{216} \approx 2.9367\) होता है। शुरुआती बैलेंस बढ़कर लगभग $14,684 हो जाता है, और मासिक योगदान बढ़कर लगभग $116,201 हो जाते हैं, यानी कुल अनुमानित फंड करीब $130,885 — जिसमें से लगभग $70,200 आपके द्वारा जमा किया गया और $60,685 वृद्धि से आया।
अक्सर पूछे जाने वाले सवाल
मुझे कितना रिटर्न मानकर चलना चाहिए? कई उम्र-आधारित 529 पोर्टफोलियो दीर्घकाल में 5–7% का लक्ष्य रखते हैं; छोटे बच्चों के लिए शेयर-भारी आवंटन वाले पोर्टफोलियो इससे अधिक का लक्ष्य रख सकते हैं, लेकिन जैसे-जैसे कॉलेज नज़दीक आए, अनुमान को संयमित रखें।
क्या इसमें टैक्स या शुल्क शामिल हैं? नहीं। योग्य खर्चों के लिए 529 की वृद्धि फेडरल स्तर पर टैक्स-फ्री होती है, लेकिन प्लान के शुल्क और बाज़ार के उतार-चढ़ाव यहां शामिल नहीं किए गए हैं, इसलिए परिणामों को एक योजना-अनुमान के रूप में लें।
क्या मैं इसे किसी भी बचत खाते के लिए इस्तेमाल कर सकता हूं? हां — यह गणित सामान्य फ्यूचर-वैल्यू चक्रवृद्धि पर आधारित है, इसलिए यह नियमित योगदान वाले किसी भी खाते के लिए काम करता है; हालांकि यहां बताए गए टैक्स-लाभ खासतौर पर अमेरिकी 529 प्लान पर ही लागू होते हैं।