मिश्रित ब्याज दर क्या होती है?
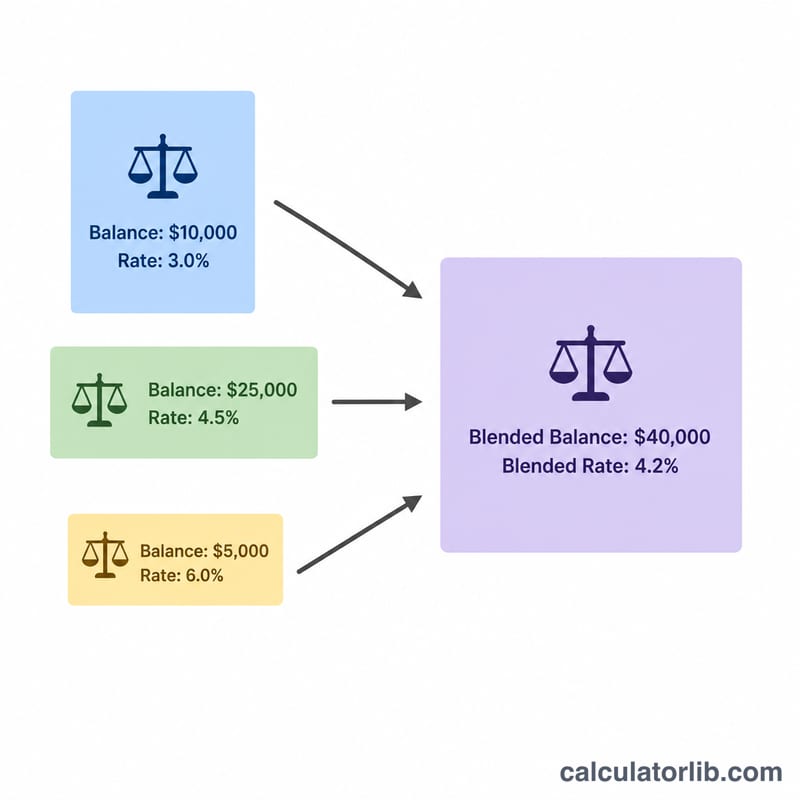
मिश्रित ब्याज दर — जिसे भारित औसत दर भी कहा जाता है — वह एक ही प्रभावी दर है जो आप अलग-अलग दरों वाले कई बैलेंस पर कुल मिलाकर कमाते हैं (या चुकाते हैं)। यह साधारण औसत नहीं है; इसमें हर दर को उसमें रखी रकम के हिसाब से वज़न (weight) दिया जाता है, इसलिए बड़े बैलेंस का असर छोटे बैलेंस से ज़्यादा होता है। यह टूल बचत खातों, फ़िक्स्ड डिपॉज़िट (FD/CD), कई लोन या दरों और बैलेंस के किसी भी मेल के लिए काम करता है।
इसे कैसे इस्तेमाल करें
हर खाते के लिए उसका बैलेंस और सालाना ब्याज दर भरें (अधिकतम चार खाते)। जो पंक्तियाँ इस्तेमाल नहीं कर रहे, उन्हें खाली या शून्य छोड़ दें। कैलकुलेटर तुरंत आपकी मिश्रित दर, सभी बैलेंस का कुल योग, और इस मिश्रित दर पर इन बैलेंस से मिलने वाले अनुमानित सालाना ब्याज को दिखा देता है।
फ़ॉर्मूला समझें
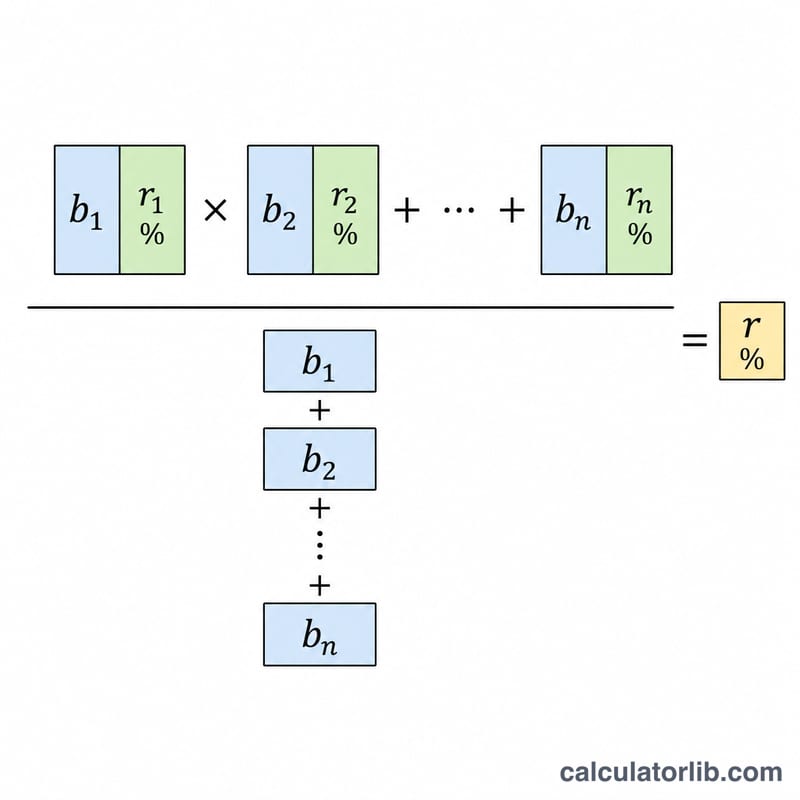
मिश्रित दर निकालने के लिए हर बैलेंस को उसकी दर से गुणा करके जोड़ा जाता है, और फिर इसे सभी बैलेंस के कुल योग से भाग दिया जाता है:
$$\text{मिश्रित दर} = \dfrac{\sum (\text{बैलेंस}_i \times \text{दर}_i)}{\sum \text{बैलेंस}_i}$$चूँकि हर दर को उसके बैलेंस के हिसाब से वज़न मिलता है, इसलिए नतीजा हमेशा सबसे कम और सबसे ज़्यादा वाली दर के बीच ही रहता है।
उदाहरण के साथ समझें
मान लीजिए आपके पास $10,000 हैं जिन पर 4% मिल रहा है और $5,000 हैं जिन पर 2% मिल रहा है। भारित योग होगा $$(10{,}000 \times 4) + (5{,}000 \times 2) = 40{,}000 + 10{,}000 = 50{,}000$$ कुल बैलेंस है 15,000। तो मिश्रित दर होगी \(50{,}000 \div 15{,}000 \approx\) 3.333%। $15,000 पर लागू करने पर यह करीब $500 का सालाना ब्याज देता है।
आपकी मिश्रित दर की व्याख्या
मिश्रित दर वह एकल प्रभावी ब्याज दर है जो, यदि आपकी संपूर्ण संयुक्त शेष राशि पर लागू की जाए, तो आपके खातों द्वारा अर्जित समान कुल ब्याज का उत्पादन करेगी। यह प्रश्न का उत्तर देती है: "समग्र रूप से, मेरा पैसा वास्तव में कितनी दर पर अर्जित कर रहा है?"
- यह हमेशा सबसे कम और सबसे अधिक व्यक्तिगत दर के बीच आता है। एक भारित औसत कभी भी मिश्रण में सर्वश्रेष्ठ दर से अधिक नहीं हो सकता या सबसे खराब से कम नहीं हो सकता। यदि प्रत्येक खाता समान दर अर्जित करता है, तो मिश्रित दर उस दर के बराबर होती है।
- यह सबसे बड़ी शेष राशि पर दर की ओर खींची जाती है। कुल का एक खाता जितना बड़ा हिस्सा है, उसकी दर उतना अधिक वजन रखती है। एक छोटी शेष राशि उच्च दर पर औसत को केवल थोड़ा सा स्थानांतरित करती है, जबकि आपका अधिकांश पैसा कम दर पर रहना मिश्रित दर को कम रखता है।
- यह वर्तमान शेष राशि का एक स्नैपशॉट है। परिणाम आपके द्वारा अभी दर्ज की गई शेष राशि को दर्शाता है। जैसे ही आप खातों के बीच जमा, निकासी, या स्थानांतरण करते हैं, वजन बदलता है और मिश्रित दर बदल जाती है।
- यह संयोजन आवृत्ति के लिए जिम्मेदार नहीं है। गणना दर्ज की गई नाममात्र दरों का उपयोग करती है। जो खाते दैनिक बनाम वार्षिक रूप से संयोजित होते हैं वे समान बताई गई दर पर भी विभिन्न वास्तविक रिटर्न दे सकते हैं — यदि सटीकता महत्वपूर्ण है तो प्रभावी वार्षिक दर (APY) गणना का उपयोग करके उनकी तुलना करें।
- यह शुल्क, कर, प्रचारात्मक समाप्तियों, और स्तरीय दरों को अनदेखा करता है। मासिक शुल्क, ब्याज-असर वाले स्तर, या परिचयात्मक दरें जो बाद में रीसेट होती हैं, यहां कैप्चर नहीं की जाती हैं; वे आपके वास्तविक शुद्ध रिटर्न को कम या बदल देंगे।
अपनी समग्र बचत कितनी कुशलतापूर्वक काम कर रही है, इसका अंदाज़ा लगाने के लिए और उच्च-उपज वाले खातों की ओर पैसा स्थानांतरित करने के प्रभाव को देखने के लिए मिश्रित दर का उपयोग करें। यह सामान्य शिक्षामूलक जानकारी है, व्यक्तिगत वित्तीय सलाह नहीं है — अपनी विशेष स्थिति के बारे में निर्णयों के लिए एक योग्य पेशेवर से परामर्श लें।
केंद्रीय बैंकों की नीतिगत ब्याज दरें
प्रमुख केंद्रीय बैंकों की नवीनतम आधिकारिक नीतिगत दरें, अपने आप अपडेट — बैंक जमा और कर्ज़ की दरें इसी मानक का अनुसरण करती हैं।
- भारतीय रिज़र्व बैंक · भारत
- 5.50%
- तारीख
- 2026-10-19
- 1 वर्ष में बदलाव
- 0 प्रतिशत अंक
नवीनतम बदलाव बढ़ा +25 बीपी भारतीय रिज़र्व बैंक ने 2026-10-07 को अपनी दर बदली: 5.25% से 5.50%।
| केंद्रीय बैंक | नीतिगत दर | तारीख | 1 वर्ष में बदलाव |
|---|---|---|---|
| ब्राज़ील का केंद्रीय बैंक · ब्राज़ील | 13.75% | 2026-11-16 | −1.25 प्रतिशत अंक |
| बैंको दे मेक्सिको · मैक्सिको | 6.25% | 2026-11-10 | −1.00 प्रतिशत अंक |
| फ़ेडरल रिज़र्व · संयुक्त राज्य | 3.75–4.00% | 2026-11-13 | 0 प्रतिशत अंक |
| यूरोपीय सेंट्रल बैंक | 2.50% | 2026-11-16 | +0.50 प्रतिशत अंक |
| स्वेरिगेस रिक्सबैंक · स्वीडन | 2.00% | 2026-11-16 | +0.25 प्रतिशत अंक |
| सऊदी केंद्रीय बैंक · सऊदी अरब | 4.50% | 2026-10-29 | 0 प्रतिशत अंक |
| रिज़र्व बैंक ऑफ़ ऑस्ट्रेलिया · ऑस्ट्रेलिया | 4.60% | 2026-10-31 | +1.00 प्रतिशत अंक |
| तुर्किये गणराज्य का केंद्रीय बैंक · तुर्किये | 36.00% | 2026-11-06 | −3.50 प्रतिशत अंक |
| बैंक ऑफ़ रशिया · रूस | 14.00% | 2026-11-10 | −2.50 प्रतिशत अंक |
| पीपुल्स बैंक ऑफ़ चाइना · चीन | 3.00% | 2026-11-10 | 0 प्रतिशत अंक |
| बैंक ऑफ़ कनाडा · कनाडा | 2.50% | 2026-11-13 | +0.25 प्रतिशत अंक |
| भारतीय रिज़र्व बैंक · भारत | 5.50% | 2026-10-19 | 0 प्रतिशत अंक |
| बैंक ऑफ़ इंग्लैंड · यूनाइटेड किंगडम | 4.00% | 2026-11-16 | 0 प्रतिशत अंक |
| बैंक ऑफ़ जापान · जापान | 1.25% | 2026-11-10 | +0.75 प्रतिशत अंक |
| बैंक ऑफ़ कोरिया · दक्षिण कोरिया | 3.00% | 2026-11-02 | +0.50 प्रतिशत अंक |
नवीनतम आंकड़ा: 2026-10-19 डेटा अपडेट 2026-11-16 · ताज़ा
स्रोत: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS आँकड़ों के अनुमत उपयोग की शर्तें; Board of Governors of the Federal Reserve System सार्वजनिक डोमेन (अमेरिकी सरकार की कृति); European Central Bank ECB की पुन: उपयोग नीति; Sveriges Riksbank Riksbank की ओपन डेटा शर्तें; The World Bank Group CC BY 4.0; Reserve Bank of Australia 2026 RBA की कॉपीराइट शर्तें (Cash Rate); Bank of Canada बैंक ऑफ़ कनाडा की उपयोग की शर्तें; Bank of England Open Government Licence v3.0
एक वर्ष का बदलाव CalculatorLib ने इन्हीं आंकड़ों से निकाला है। लेबल का अनुवाद CalculatorLib ने किया है: यह BIS का आधिकारिक अनुवाद नहीं है।
स्रोत का विवरण और कार्यप्रणाली
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- The World Bank Group — World Development Indicators (FR.INR.LEND, FR.INR.RINR)
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
अक्सर पूछे जाने वाले सवाल
क्या यह सिर्फ़ साधारण औसत है? नहीं। ऊपर वाले उदाहरण में साधारण औसत 3% आता। मिश्रित दर 3.333% इसलिए आती है क्योंकि ज़्यादा रकम उस खाते में है जिसकी दर ऊँची है।
क्या इसका इस्तेमाल लोन या क्रेडिट कार्ड के लिए कर सकते हैं? हाँ। अपने लोन बैलेंस और उनकी APR भरकर आप अपनी मिश्रित उधारी दर निकाल सकते हैं।
क्या मिश्रित दर कभी मेरी सबसे ऊँची दर से ज़्यादा हो सकती है? नहीं — भारित औसत हमेशा आपकी सबसे कम और सबसे ज़्यादा दर के बीच ही रहता है।