Что такое средневзвешенная процентная ставка?
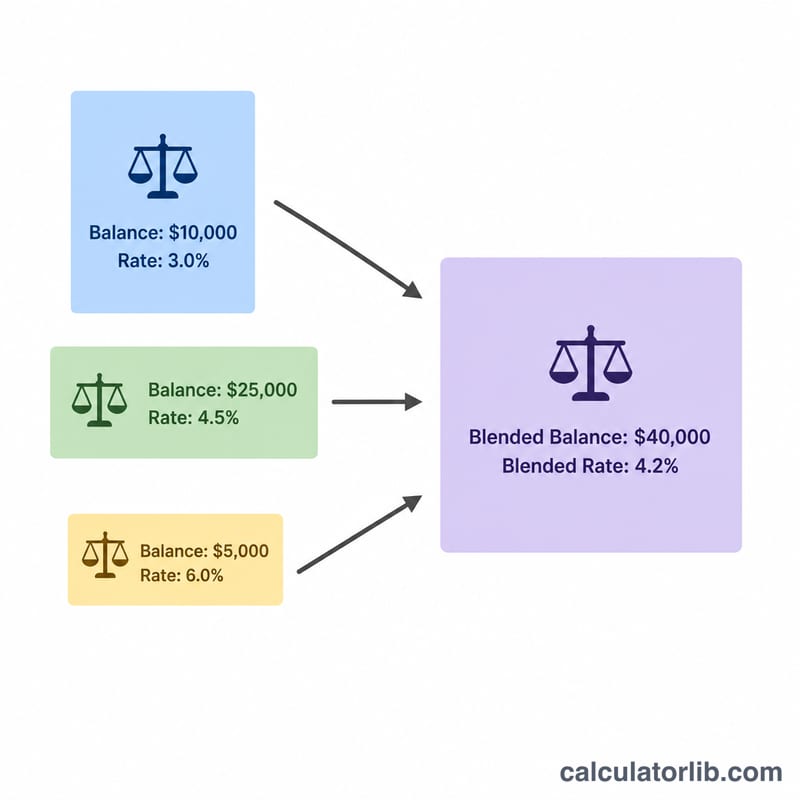
Средневзвешенная (или «смешанная») процентная ставка — это единая эффективная ставка, которую вы получаете (или платите) сразу по нескольким остаткам с разными процентами. В отличие от простого среднего, здесь каждая ставка учитывается с учётом суммы на счёте: чем больше денег лежит на счёте, тем сильнее его ставка влияет на итог. Инструмент подходит для вкладов, депозитов, нескольких кредитов и любых комбинаций остатков и ставок.
Как пользоваться калькулятором
Укажите сумму остатка и его годовую процентную ставку для каждого счёта (до четырёх). Неиспользуемые строки оставьте пустыми или с нулём. Калькулятор мгновенно покажет вашу средневзвешенную ставку, общую сумму всех остатков и примерный годовой доход, который эти средства принесут по этой ставке.
Формула простыми словами
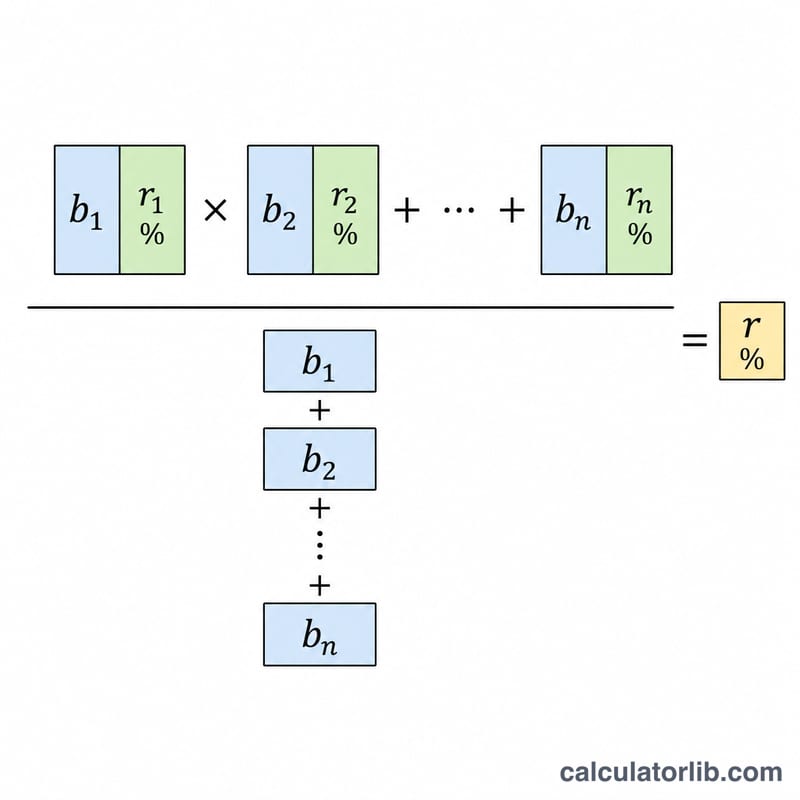
Средневзвешенная ставка — это сумма произведений каждого остатка на его ставку, делённая на общую сумму всех остатков:
$$\text{Ставка} = \dfrac{\sum (\text{Остаток}_i \times \text{Ставка}_i)}{\sum \text{Остаток}_i}$$
Поскольку каждая ставка взвешивается по размеру остатка, результат всегда находится между самой низкой и самой высокой ставкой из ваших счетов.
Разбор примера
Допустим, у вас есть 10 000 $ под 4% и 5 000 $ под 2%. Взвешенная сумма равна $$(10\,000 \times 4) + (5\,000 \times 2) = 40\,000 + 10\,000 = 50\,000.$$ Общая сумма остатков — 15 000. Тогда средневзвешенная ставка составит \(50\,000 \div 15\,000 \approx\) 3,333%. Применительно к 15 000 $ это даёт около 500 $ процентного дохода в год.
Частые вопросы
Это то же самое, что простое среднее? Нет. Простое среднее в примере выше дало бы 3%. Средневзвешенная ставка получается 3,333%, потому что на счёте с более высокой ставкой лежит больше денег.
Можно ли использовать для кредитов или кредитных карт? Да. Введите остатки по кредитам и их годовые ставки (APR), чтобы узнать среднюю стоимость заёмных средств.
Может ли средневзвешенная ставка превысить мою максимальную ставку? Нет — взвешенное среднее всегда находится между вашей минимальной и максимальной ставками.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-12 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Интерпретация вашей смешанной ставки
Смешанная ставка — это единая эффективная процентная ставка, которая, если её применить к вашему всему объединённому остатку, даст такой же общий процент, как ваши счета, получающие их индивидуальные ставки. Она отвечает на вопрос: «в целом, на какой процент мои деньги фактически зарабатывают?»
- Она всегда находится между самой низкой и самой высокой индивидуальной ставкой. Средневзвешенная величина никогда не может превышать лучшую ставку в смеси и не может быть ниже худшей. Если каждый счет получает одну и ту же ставку, то смешанная ставка равна этой ставке.
- Она тянется к ставке на самом крупном остатке. Чем больше доля счета в общей сумме, тем больший вес имеет его ставка. Небольшой остаток с высокой ставкой незначительно смещает среднее значение, а большая часть ваших денег на низкой ставке держит смешанную ставку низкой.
- Это снимок текущих остатков. Результат отражает остатки, которые вы ввели прямо сейчас. При пополнении, снятии или переводе средств между счетами веса смещаются и смешанная ставка меняется.
- Она не учитывает частоту начисления процентов. Расчет использует номинальные ставки в том виде, в котором они введены. Счета с ежедневным начислением процентов в сравнении с ежегодным могут давать разные фактические доходы даже при одинаковой указанной ставке — для точного сравнения используйте расчет эффективной годовой ставки (APY).
- Она игнорирует комиссии, налоги, истечение промоций и многоуровневые ставки. Ежемесячные комиссии, процентные уровни или вводные ставки, которые позже меняются, здесь не отражены; они снизили бы или изменили бы ваш истинный чистый доход.
Используйте смешанную ставку для оценки эффективности работы ваших общих накоплений и чтобы увидеть влияние перемещения средств в пользу счетов с более высокой доходностью. Это общая образовательная информация, а не персональный финансовый совет — проконсультируйтесь с квалифицированным специалистом для решений о вашей конкретной ситуации.