¿Qué es un tipo de interés combinado?
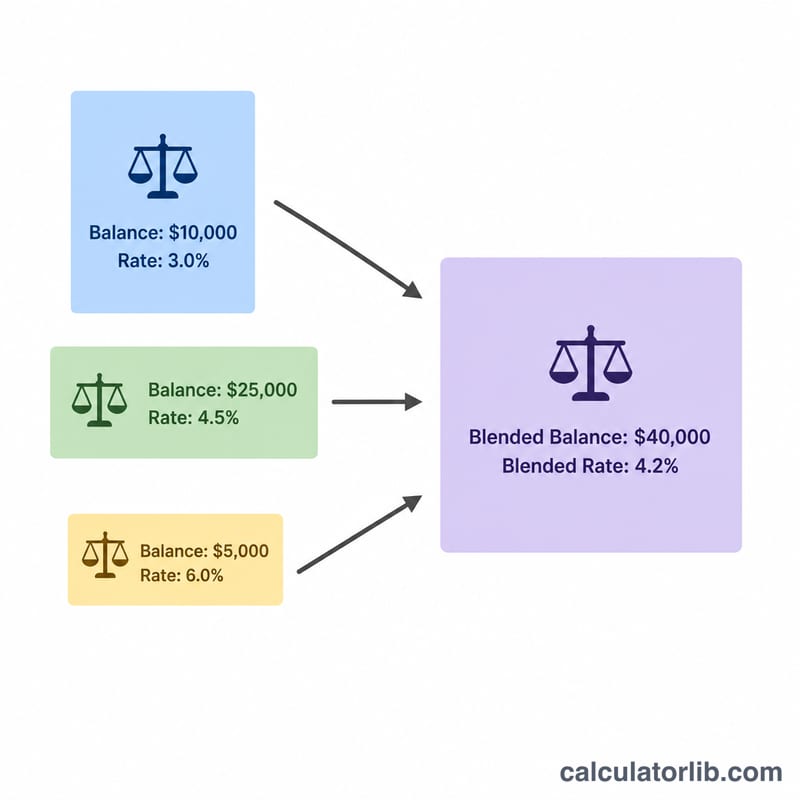
El tipo de interés combinado —también conocido como tipo medio ponderado— es el tipo efectivo único que ganas (o pagas) cuando tienes varios saldos con tipos distintos. A diferencia de una media simple, pondera cada tipo según el dinero que hay en esa cuenta, de modo que un saldo elevado pesa más que uno pequeño. Esta herramienta sirve para cuentas de ahorro, depósitos a plazo, varios préstamos o cualquier combinación de saldos y tipos.
Cómo usarla
Introduce el saldo y su tipo de interés anual para cada cuenta (hasta cuatro). Deja en blanco o a cero las filas que no uses. La calculadora te devuelve al instante tu tipo combinado, la suma de todos los saldos y una estimación del interés anual que generarían esos saldos a ese tipo combinado.
La fórmula, explicada
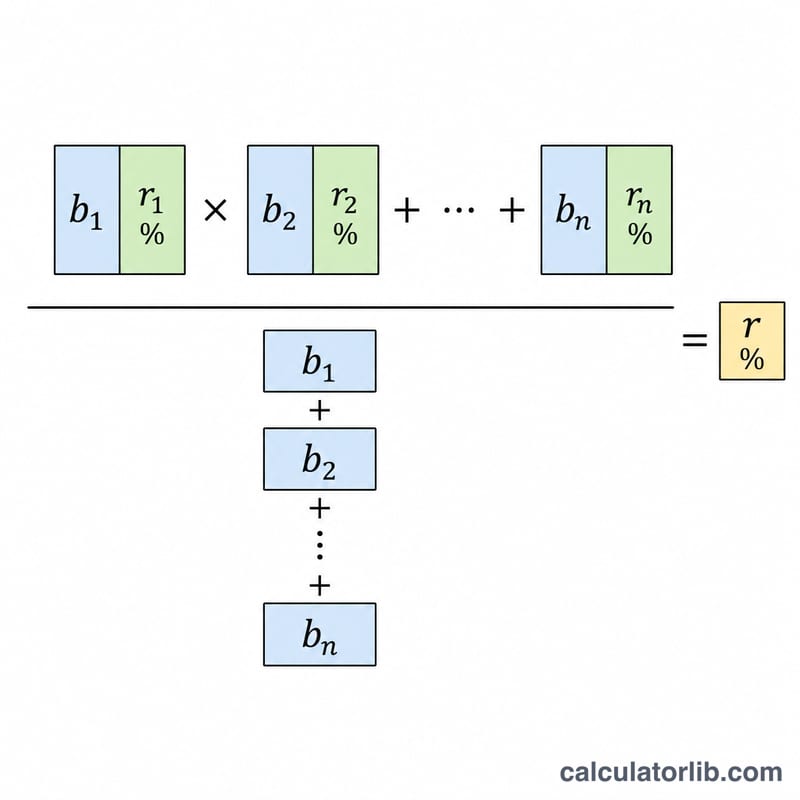
El tipo combinado es la suma de cada saldo multiplicado por su tipo, dividida entre el total de todos los saldos:
$$\text{Combinado} = \dfrac{\sum (\text{Saldo}_i \times \text{Tipo}_i)}{\sum \text{Saldo}_i}$$Como cada tipo se pondera según su saldo, el resultado siempre queda entre el tipo individual más bajo y el más alto.
Ejemplo práctico
Imagina que tienes 10.000 $ al 4 % y 5.000 $ al 2 %. El total ponderado es $$(10.000 \times 4) + (5.000 \times 2) = 40.000 + 10.000 = 50.000.$$ El saldo total es 15.000. Por tanto, el tipo combinado es \(50.000 \div 15.000 \approx\) 3,333 %. Aplicado a 15.000 $, eso supone unos 500 $ de interés anual.
Interpretación de su tasa mixta
La tasa mixta es la tasa de interés efectiva única que, si se aplicara a su saldo combinado completo, produciría el mismo interés total que sus cuentas ganando sus tasas individuales. Responde la pregunta: "en general, ¿qué tasa está ganando realmente mi dinero?"
- Siempre se sitúa entre la tasa individual más baja y la más alta. Un promedio ponderado nunca puede exceder la mejor tasa en la mezcla ni caer por debajo de la peor. Si cada cuenta gana la misma tasa, la tasa mixta es igual a esa tasa.
- Se ve atraída hacia la tasa del saldo más grande. Cuanto mayor sea la parte de la cuenta del total, mayor será el peso que lleve su tasa. Un saldo pequeño a una tasa alta mueve el promedio solo ligeramente, mientras que la mayoría de su dinero en una tasa baja mantiene la tasa mixta baja.
- Es una instantánea de los saldos actuales. El resultado refleja los saldos que ingresó en este momento. A medida que deposita, retira o transfiere fondos entre cuentas, los pesos cambian y la tasa mixta cambia.
- No tiene en cuenta la frecuencia de capitalización. El cálculo utiliza las tasas nominales tal como se ingresaron. Las cuentas que se capitalizan diariamente versus anualmente pueden generar rendimientos reales diferentes incluso a la misma tasa establecida; compárelas usando un cálculo de tasa de porcentaje anual (APY) si la precisión es importante.
- Ignora comisiones, impuestos, vencimientos promocionales y tasas escalonadas. Las comisiones mensuales, los niveles generadores de intereses o las tasas introductivas que se restablecen posteriormente no se capturan aquí; reducirían o cambiarían su rendimiento neto verdadero.
Utilice la tasa mixta para evaluar qué tan eficientemente está funcionando su ahorro general y para ver el impacto de mover dinero hacia cuentas de mayor rendimiento. Esta es información educativa general, no asesoramiento financiero personal; consulte a un profesional calificado para decisiones sobre su situación específica.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-13 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-17 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-17 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-17 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-17 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿No es lo mismo que una media simple? No. Una media simple daría un 3 % en el ejemplo anterior. El tipo combinado da un 3,333 % porque hay más dinero en la cuenta con el tipo más alto.
¿Puedo usarla para préstamos o tarjetas de crédito? Sí. Introduce los saldos de tus préstamos y sus TAE para conocer tu tipo de endeudamiento combinado.
¿Puede el tipo combinado superar mi tipo más alto? No: una media ponderada siempre queda entre tu tipo individual mínimo y máximo.