Karma Faiz Oranı Nedir?
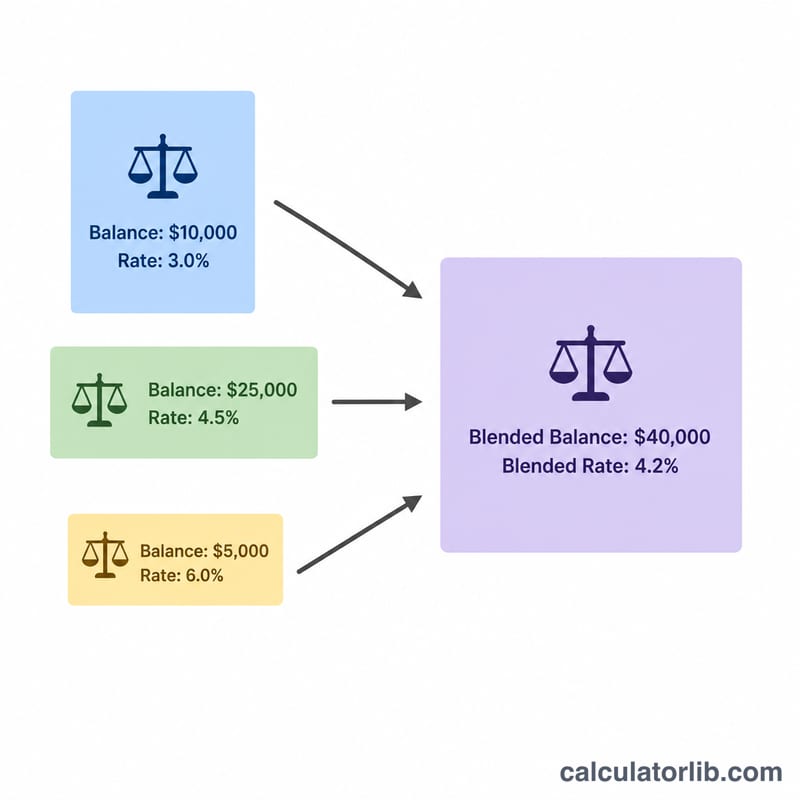
Karma faiz oranı — ağırlıklı ortalama oran olarak da bilinir — farklı oranlara sahip birden fazla bakiye üzerinden elde ettiğiniz (ya da ödediğiniz) tek bir efektif orandır. Basit ortalamadan farklı olarak, her oranı ilgili hesaptaki para miktarına göre ağırlıklandırır; böylece büyük bir bakiye, küçük bir bakiyeden daha fazla etki gösterir. Bu araç mevduat hesapları, vadeli mevduatlar, birden fazla kredi veya bakiye ile oranların her türlü kombinasyonu için kullanılabilir.
Nasıl Kullanılır?
Her hesap için (en fazla dört adet) bakiyeyi ve yıllık faiz oranını girin. Kullanmadığınız satırları boş bırakın ya da sıfır olarak yazın. Hesaplama aracı anında karma oranınızı, tüm bakiyelerin toplamını ve bu bakiyelerin karma oran üzerinden yıllık ne kadar faiz getireceğine dair bir tahmini gösterir.
Formül Nasıl İşler?
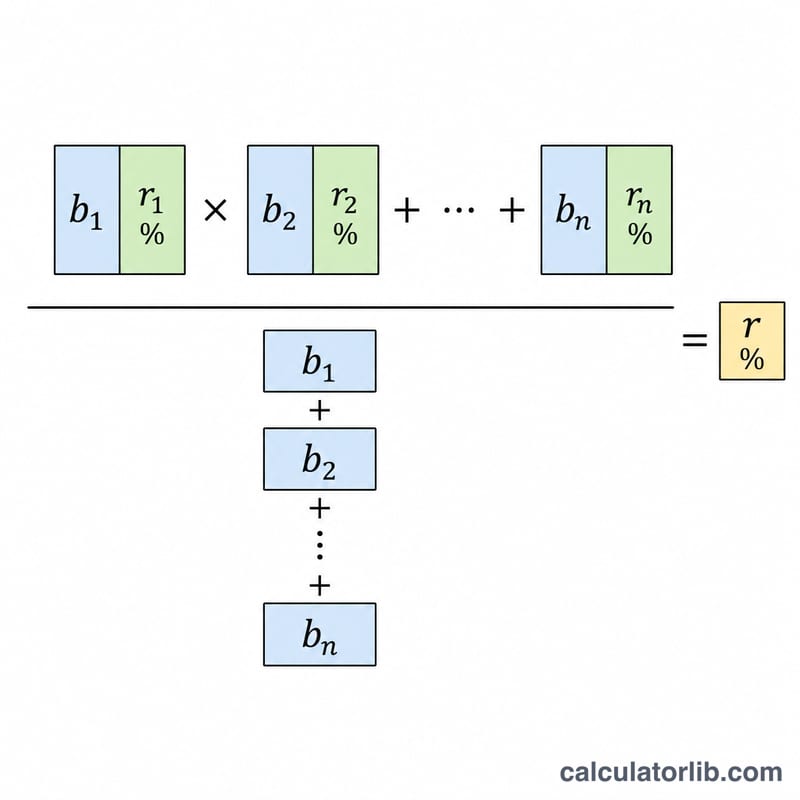
Karma oran, her bakiyenin kendi oranıyla çarpımının toplamının, tüm bakiyelerin toplamına bölünmesiyle bulunur:
$$\text{Karma} = \dfrac{\sum (\text{Bakiye}_i \times \text{Oran}_i)}{\sum \text{Bakiye}_i}$$
Her oran kendi bakiyesine göre ağırlıklandırıldığı için sonuç her zaman en düşük ve en yüksek tekil oran arasında bir değere oturur.
Örnek Hesaplama
Diyelim ki %4 getirili 10.000 $ ve %2 getirili 5.000 $ paranız var. Ağırlıklı toplam \((10.000 \times 4) + (5.000 \times 2) = 40.000 + 10.000 = 50.000\) olur. Toplam bakiye 15.000'dir. Buna göre karma oran $$50.000 \div 15.000 \approx \mathbf{\%3{,}333}$$ çıkar. 15.000 $ üzerine uygulandığında bu, yaklaşık 500 $ yıllık faiz anlamına gelir.
Blended Oranınızı Yorumlama
Blended oran, tüm birleştirilmiş bakiyenize uygulanırsa, hesapların kendi bireysel oranlarından kazandıkları toplam faiz ile aynı sonucu verecek olan tek etkin faiz oranıdır. Bu oran şu soruyu yanıtlar: "genel olarak, param ne kadar bir oran kazanıyor?"
- Her zaman en düşük ve en yüksek bireysel oran arasında yer alır. Ağırlıklı bir ortalama hiçbir zaman karışımdaki en iyi oranı aşamaz veya en kötü oranın altına düşemez. Eğer her hesap aynı oranı kazanırsa, blended oran o orana eşittir.
- En büyük bakiye üzerindeki oran tarafından çekilir. Bir hesabın toplam içindeki payı ne kadar büyükse, oranı o kadar ağırlık taşır. Yüksek bir oran üzerinde küçük bir bakiye ortalamayı sadece biraz hareket ettirirken, paranızın çoğunluğu düşük bir orandayken blended oranı düşük tutar.
- Güncel bakiyelerin bir anlık görüntüsüdür. Sonuç, şu anda girdiğiniz bakiyeleri yansıtır. Para yatırdığınızda, çektişinizde veya hesaplar arasında transfer yaptığınızda, ağırlıklar değişir ve blended oran değişir.
- Bileşik hesaplama sıklığını hesaba katmaz. Hesaplama, girilen nominal oranları kullanır. Günlük karşı yıllık bileşik hesaplayan hesaplar, aynı belirtilen oran için bile farklı gerçek getiriler sağlayabilir — kesinlik önemliyse bunları etkin yıllık oran (APY) hesaplaması kullanarak karşılaştırın.
- Ücretleri, vergileri, promosyon süre sonlarını ve kademeli oranları görmezden gelir. Aylık ücretler, faiz taşıyan kademeler veya daha sonra sıfırlanan tanıtım oranları burada yakalanmaz; bunlar gerçek net getirinizi düşürecek veya değiştirecektir.
Genel tasarruflarınızın ne kadar verimli çalıştığını ölçmek ve parayı daha yüksek getirili hesaplara taşımanın etkisini görmek için blended oranı kullanın. Bu genel eğitim bilgisidir, kişisel finansal tavsiye değildir — spesifik durumunuz hakkında kararlar için nitelikli bir profesyonelle danışın.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Bu sadece basit bir ortalama mı? Hayır. Yukarıdaki örnekte basit ortalama %3 verirdi. Karma oran ise %3,333 verir çünkü daha yüksek oranlı hesapta daha fazla para bulunmaktadır.
Krediler veya kredi kartları için kullanabilir miyim? Evet. Kredi bakiyelerini ve yıllık faiz oranlarını (APR) girerek karma borçlanma oranınızı bulabilirsiniz.
Karma oran en yüksek oranımı aşar mı? Hayır — ağırlıklı ortalama her zaman en düşük ve en yüksek tekil oranlarınız arasında kalır.