Karma Faiz Oranı Nedir?
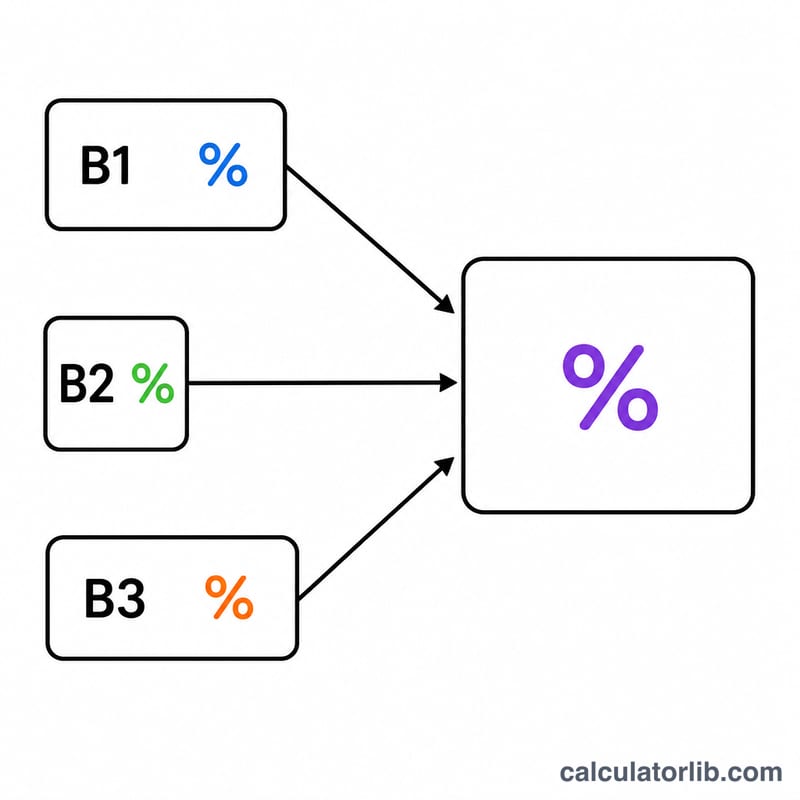
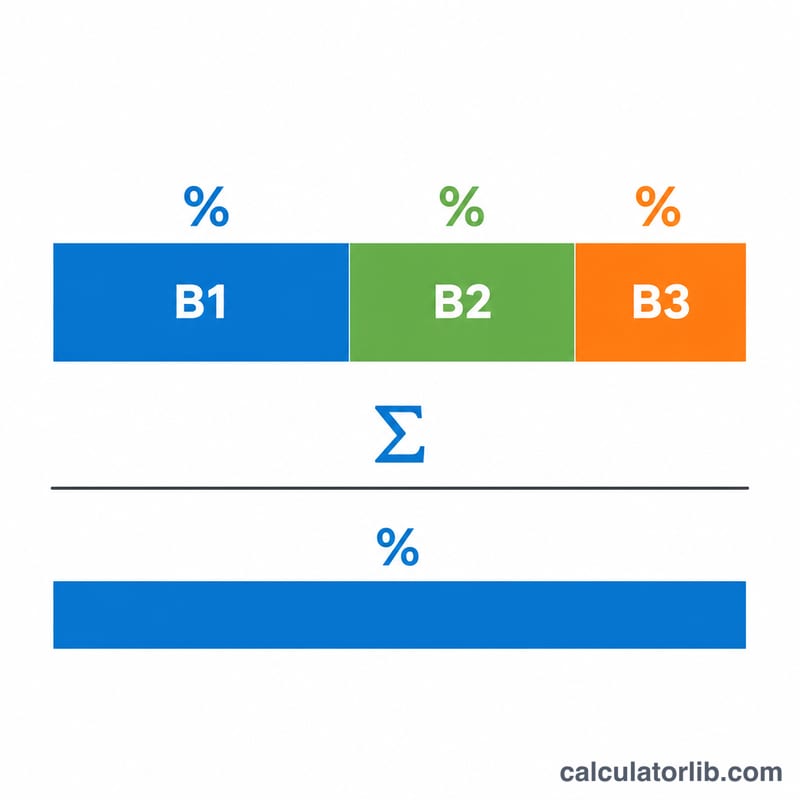
Karma faiz oranı, her biri kendi oranına sahip birden fazla bakiyeyi tek bir ağırlıklı ortalama oranla temsil eden değerdir. Bankalar kredileri birleştirirken (yeniden yapılandırma), borçlular ise birden çok hesaba yayılmış borcun gerçek toplam maliyetini anlamak için bu oranı kullanır. Büyük bakiyeler ortalamayı küçük bakiyelerden daha fazla etkilediği için oranların basit aritmetik ortalamasını almak yanıltıcı olur; karma oran, her oranı kendi tutarına göre ağırlıklandırır.
Hesaplama Aracını Nasıl Kullanırsınız?
Her kredi veya hesap için kalan bakiyeyi ve yıllık faiz oranını girin. En fazla üç bakiye ekleyebilirsiniz; yalnızca iki krediniz varsa üçüncü satırı boş bırakmanız yeterli. Hesaplama aracı her bakiyeyi kendi oranıyla çarpar, bu çarpımları toplar ve toplam bakiyeye bölerek karma oranı verir.
Formülün Açıklaması
Karma oran, her bakiyenin kendi oranıyla çarpımının toplamının, tüm bakiyelerin toplamına bölünmesiyle bulunur:
$$\text{Karma Oran} = \frac{\Sigma(\text{B}\times\text{O})}{\Sigma\text{B}}$$Burada her bakiye bir ağırlık görevi görür; bu nedenle yüksek bakiyeli bir hesap, ortalamayı kendi oranına doğru çeker.
Örnek Hesaplama
Diyelim ki %5 faizli 10.000 $ ve %8 faizli 20.000 $ borcunuz var. Ağırlıklı toplam
$$(10{,}000 \times 5) + (20{,}000 \times 8) = 50{,}000 + 160{,}000 = 210{,}000$$olur. Toplam bakiye ise 30.000'dir. Bölme işlemiyle
$$210{,}000 / 30{,}000 = 7\%$$sonucunu elde ederiz. Yani karma oranınız %7'dir ve toplam bakiyenin büyük kısmını taşıdığı için %8'lik krediye daha yakındır.
Blended Oranınızı Yorumlama
Blended oran, birleştirilen bakiyelerinize uygulandığında, bireysel kredilerin kendi ayrı oranlarında talep ettikleri toplam faiz maliyeti ile aynı sonucu üreten tek bir etkili faiz oranıdır. Başka bir deyişle, birçok oranı tek bir rakama sıkıştıran, tek bir kredi tuttuğunuzu düşünebileceğiniz ağırlıklı bir ortalamasıdır.
Herhangi bir ağırlıklı ortalamanın yararlı bir özelliği, her zaman en düşük ve en yüksek giriş oranları arasında yer almasıdır. Kredileriniz %4, %6,5 ve %9 oranlarında ise, blended oran %4 ile %9 arasında bir yere düşmesi garantilidir — hiçbir zaman en ucuz oranınızdan daha düşük veya en pahalı oranınızdan daha yüksek olamaz. Sonucunuz bu aralığın dışında çıkarsa, bir giriş yanlış girilmiştir.
Blended oran ayrıca daha büyük bakiyeye bağlı orana eğilim gösterir. Her oran, toplam bakiyenin kendi payı tarafından ağırlıklandırılır, bu nedenle düşük bir oranda büyük bir bakiye ortalamayı aşağı çeker, yüksek bir oranda küçük bir bakiye sadece mütevazı bir etkiye sahiptir. Örneğin, %4 oranında 90.000 $ bakiye ile %9 oranında 10.000 $ bakiye birleştirilerek %4,5 elde edilir — bu bakiye toplamı hakim olduğu için %4 oranına yakındır.
Son olarak, bu hesaplama yalnızca nominal faiz oranlarını yansıtır. Origination ücretleri, puanlar veya bir APR tarafından yakalanan diğer masrafları dikkate almaz, ayrıca krediler arasındaki bileştirme sıklığındaki (günlük, aylık veya yıllık) farklılıkları da ayarlamaz. Blended rakamı, tam APR'leri karşılaştırmaya veya bu ayrıntılar hesaplar arasında farklı olduğunda ödünç alma toplam maliyetini karşılaştırmaya bir alternatif olarak değil, belirtilen oranların temiz bir karşılaştırması olarak ele alınız.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Karma oran ile yıllık maliyet oranı (APR) aynı mı? Hayır. APR masraf ve ücretleri de içerir; buradaki karma oran ise yalnızca girdiğiniz nominal oranların ağırlıklı ortalamasıdır.
Bunu kredi kartları veya mevduat hesapları için kullanabilir miyim? Evet; ilişkili oranı olan her bakiye grubu için çalışır.
Neden oranların basit ortalamasını almıyoruz? Basit ortalama, her oranda ne kadar para bulunduğunu göz ardı eder; bakiyeler birbirinden farklı olduğunda bu, sonucu ciddi şekilde saptırabilir.