Finansman Maliyeti Nedir?
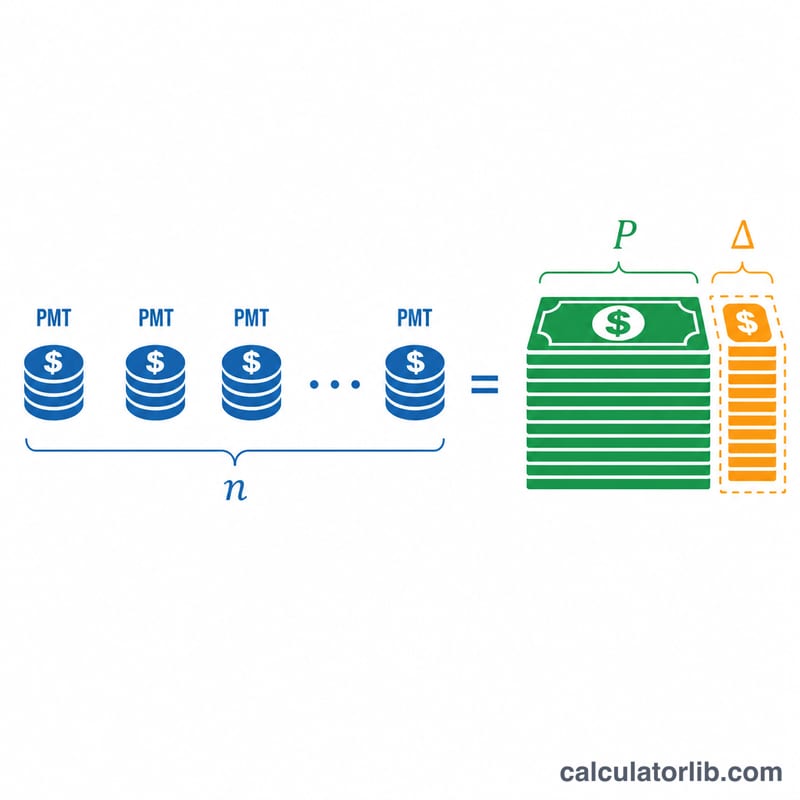
Finansman maliyeti, borç almanın parasal olarak ifade edilen toplam bedelidir. Bir kredinin vadesi boyunca geri ödediğiniz toplam tutar ile başlangıçta aldığınız anapara arasındaki farktır. Finansman maliyeti, faizi ve çoğu kredi sözleşmesinde belirli masrafları tek bir kalemde toplar; böylece kredinin size gerçekte ne kadara mal olduğunu tek bir rakamla görürsünüz. (Not: Burada kullanılan dolar tutarları örnek amaçlıdır; hesaplama mantığı para biriminden bağımsız olarak aynı şekilde işler.)
Hesaplayıcı Nasıl Kullanılır?
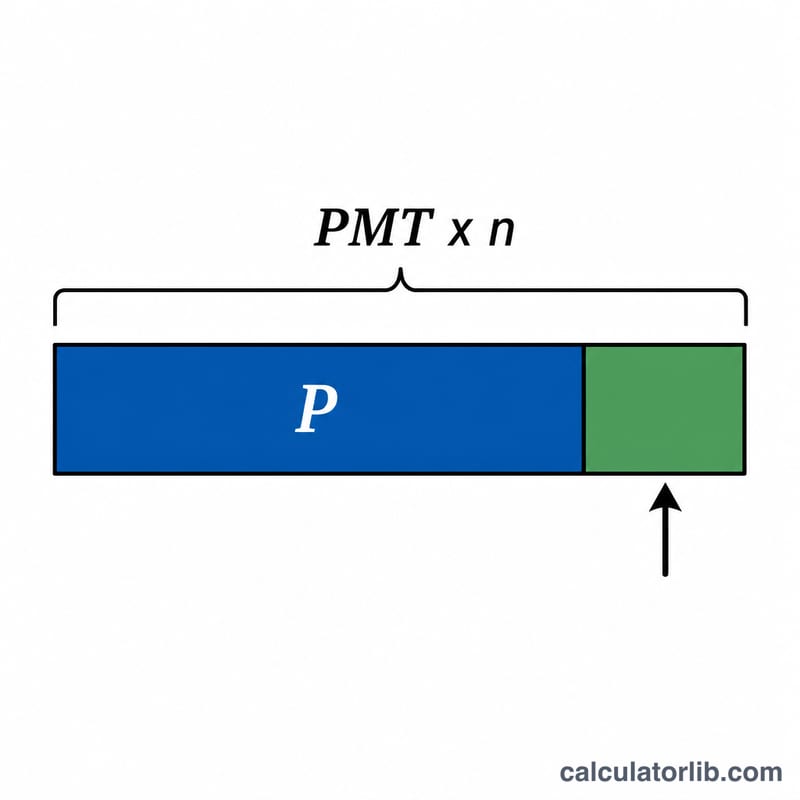
Üç değer girin: aylık ödeme tutarınız (PMT), kredi vadesi boyunca yapacağınız ödeme sayısı (\(n\)) ve alınan kredi tutarı (anapara, \(P\)). Hesaplayıcı, ödeme tutarını ödeme sayısıyla çarparak toplam ödemeyi bulur, ardından anaparayı çıkararak finansman maliyetini ortaya koyar.
Formülün Açıklaması
İlişki oldukça basittir:
$$\text{Finansman Maliyeti} = \left( \text{PMT} \times n \right) - P$$
\(\text{PMT} \times n\) ifadesi toplam ödemeyi, yani cebinizden çıkan paranın tamamını verir. Anapara \(P\)'yi çıkardığınızda, yalnızca borç alabilmek için ödediğiniz fazlalık tutar ortaya çıkar.
Örnek Hesaplama
Diyelim ki 10.000 dolarlık bir kredi alıyorsunuz ve bunu 36 ay boyunca aylık 300 dolar ödeyerek geri ödüyorsunuz. Toplam ödeme $$300 \times 36 = 10.800$$ dolar olur. Buradan 10.000 dolarlık anaparayı çıkardığınızda finansman maliyeti 800 dolar olarak bulunur. Bu 800 dolar, kredinin aldığınız tutarın ötesinde size gerçekte mal olduğu bedeldir.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-15 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-12 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-13 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-12 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-15 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Finansman maliyeti masrafları içerir mi? Bu hesaplayıcı, maliyeti yalnızca ödemeler ve anapara üzerinden hesaplar. Krediniz veren kurum, tahsis ücreti veya diğer masrafları finanse edilen tutara eklediyse bunlar zaten hesaba dahildir; çünkü elinize geçen nakde kıyasla toplam ödemeyi artırırlar.
Finansman maliyeti faiz oranıyla aynı şey mi? Hayır. Finansman maliyeti bir para tutarıdır; faiz oranı (yıllık maliyet oranı) ise bir yüzdedir. Düşük faizli ama uzun vadeli bir kredi bile yüksek bir finansman maliyetine yol açabilir.
Finansman maliyetimi nasıl düşürebilirim? Daha az borçlanın, daha kısa bir vade seçin, daha düşük bir faiz oranı bulun ya da anaparaya ek ödemeler yaparak zaman içinde ödenen toplam tutarı azaltın.